Das Zins- und KI-Gewitter ist offensichtlich noch nicht vollständig abgeklungen. Auch wenn der große Schiffbruch bislang ausgeblieben ist, kann von einem goldenen Herbst nach wie vor nicht die Rede sein.
Solange Zinsängste und überzogene Erwartungen an die Künstliche Intelligenz wie Böen durch die Märkte fegen, dürften die Risikofaktoren überwiegen. Zwischen geldpolitischen Unwägbarkeiten, geopolitischen Risiken und KI-Zweifeln suchen Markakteure derzeit ihren Nordstern.
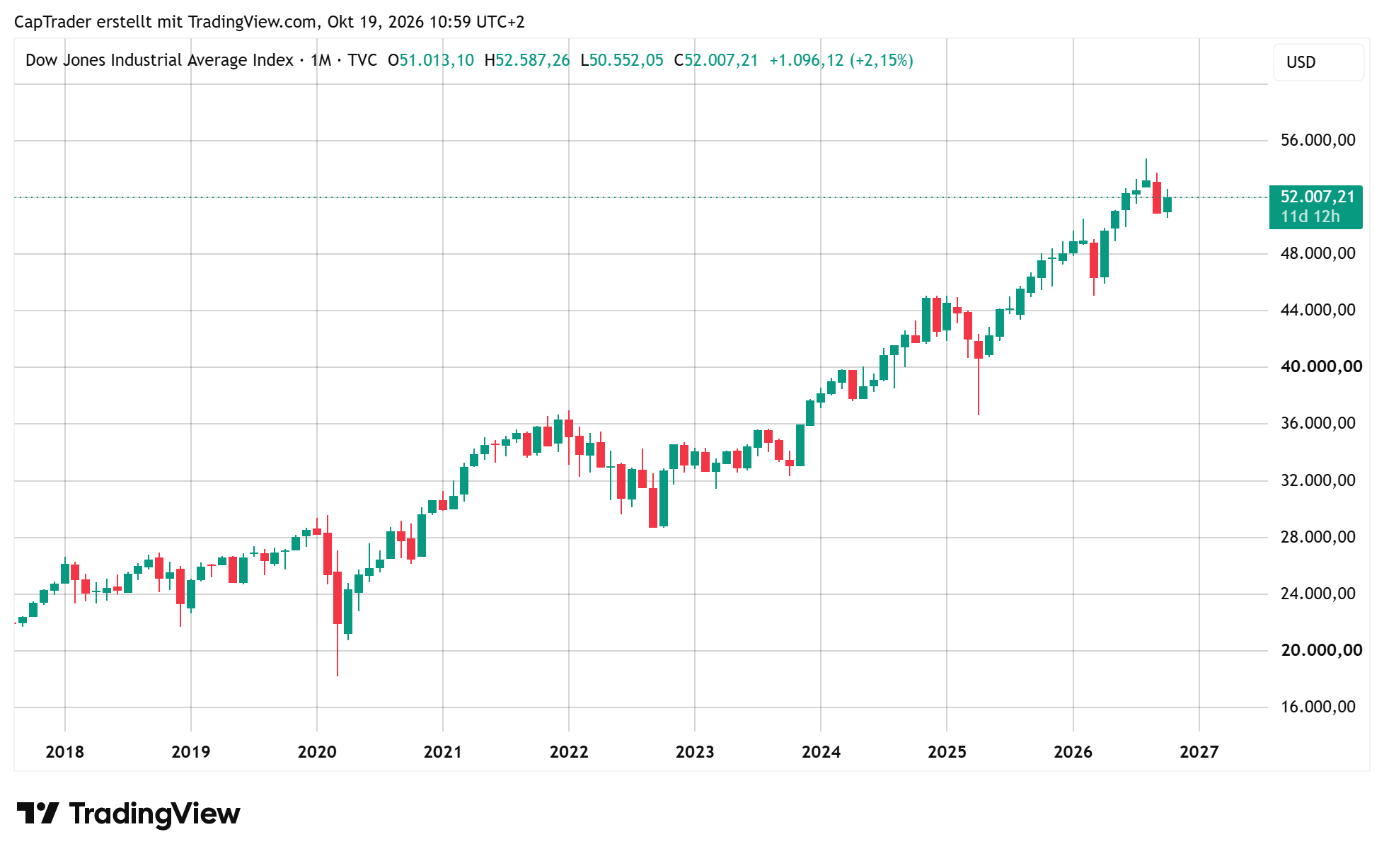
Dow Jones Industrial Average Index
China-Daten fallen besser aus als gedacht – Konjunktureller Rückenwind aus dem Reich der Mitte
Etwas Rückenwind für die Märkte könnte es durch die bereits am frühen Morgen veröffentlichten chinesischen Konjunkturdaten geben. Die BIP-Wachstumsrate war mit 4,5 Prozent besser ausgefallen als im Vorfeld gedacht (4,4 Prozent). Zudem waren auch die Daten zur Industrieproduktion als auch zu den Einzelhandelsumsätzen besser ausgefallen als im Vorfeld angenommen.
Wöchentliche Erstanträge auf US-Arbeitslosenhilfe und Einkaufsmanager (S&P Global) runden Handelswoche ab
Auch wenn der Wirtschaftsdatenkalender in dieser Handelswoche vergleichsweise überschaubar ausfällt, könnte es am Donnerstag mit den wöchentlichen Erstanträgen auf US-Arbeitslosenhilfe Impulse geben (14:30 Uhr) sowie am Freitag mit den Einkaufsmanagern (S&P Global) für das verarbeitende Gewerbe, den Dienstleistungssektor und „Gesamt“.
Netflix, SpaceX und Meta präsentieren ihre Quartalsergebnisse
Die weiter an Fahrt aufnehmende Berichtssaison in den USA dürfte jedoch im Fokus stehen. Erwartet werden am Dienstag etwa die Zahlen des abgelaufenen Geschäftsquartals von Netflix (ISIN: US64110L1061) und SpaceX (ISIN: US84615Q1031). Am Mittwoch berichten Meta (ISIN: US30303M1027) und Tesla (ISIN: US88160R1014) sowie am Freitag American Express (ISIN: US0258161092).