Liebe Trader, liebe Börsenfreunde.
Nachdem der S&P 500 in der vergangenen Handelswoche zunächst weiter anstieg und neue Allzeithochs erreichte, folgte am Freitag ein heftiger Abverkauf. Grund für den Kurseinbruch war ein bereits fast vergessenes Thema: Der Handelsstreit zwischen den USA und China.
130 % Zölle für chinesische Importe?
Der Auslöser für die jüngsten Marktturbulenzen war eine Ankündigung von Präsident Donald Trump, die er am späten Freitagnachmittag über soziale Medien verbreitete. In seinem Post kündigte Trump an, dass die Vereinigten Staaten ab dem 1. November 2025 einen zusätzlichen Zoll von 100 Prozent auf chinesische Waren erheben würden, und zwar zusätzlich zu den bereits bestehenden Zöllen. Dies würde die gesamten Zölle für chinesische Importe auf etwa 130 Prozent anheben.
Zölle sind Reaktion auf Chinas Exportkontrollen
Trump begründete diesen Schritt mit einer "außerordentlich aggressiven" Handelsposition Chinas, die in einem "äußerst feindseligen Brief an die Welt" kommuniziert worden sei. In diesem Schreiben habe China angekündigt, ab dem 1. November 2025 weitreichende Exportkontrollen auf praktisch alle ihre Produkte zu verhängen, was nach Trumps Worten "absolut unerhört im internationalen Handel" und "eine moralische Schande im Umgang mit anderen Nationen" sei.
Seltene Erden als geopolitische Waffe
Die Hintergründe der erneuten Eskalation im Zollstreit reichen jedoch über die unmittelbare Ankündigung vom Freitag hinaus. Am Donnerstag, dem 9. Oktober, hatte Chinas Handelsministerium tatsächlich neue Exportbeschränkungen für seltene Erden angekündigt, die ab dem 1. Dezember 2025 in Kraft treten sollten. China kontrolliert mehr als 90 Prozent der weltweiten Verarbeitung von Seltenen Erden und der Produktion von Seltenerd-Magneten. Diese Materialien sind unverzichtbar für viele High-Tech-Anwendungen, von Smartphones und Elektrofahrzeugen bis hin zu Windturbinen und auch militärischer Ausrüstung.
Die von China angekündigten Exportkontrollen betreffen sieben mittelschwere und schwere seltene Erden, darunter Samarium, Gadolinium, Terbium, Dysprosium, Lutetium, Scandium und Yttrium.
China wendet dabei die sogenannte Foreign Direct Product Rule an: ein Mechanismus, der ursprünglich von den USA entwickelt und eingesetzt wurde, um chinesische Technologieunternehmen von amerikanischer Halbleitertechnologie abzuschneiden. Nach dieser neuen chinesischen Regelung müssen ausländische Unternehmen eine Genehmigung der chinesischen Regierung einholen, um Magnete zu exportieren, die auch nur Spuren chinesischer seltener Erden enthalten oder mit chinesischer Technologie hergestellt wurden, selbst wenn diese Produkte außerhalb Chinas gefertigt werden. Die Schwelle liegt bei einem Gehalt von nur 0,1 Prozent oder mehr an seltenen Erden chinesischen Ursprungs.
Seltene Erden sind entscheidend für US-Militär
Die strategische Bedeutung dieser Materialien ist insbesondere für die amerikanische Verteidigungsindustrie entscheidend. Seltene Erden sind essenzielle Bestandteile vieler militärischer Systeme, einschließlich F-35-Kampfjets, Virginia- und Columbia-Klasse-U-Boote, Tomahawk-Raketen, Radarsysteme, Predator-Drohnen und der Joint Direct Attack Munition-Serie intelligenter Bomben. Ein F-35-Kampfjet enthält beispielsweise über 900 Pfund Seltene Erden, während ein Arleigh Burke-Klasse-Zerstörer etwa 5.200 Pfund benötigt und ein Virginia-Klasse-U-Boot rund 9.200 Pfund verwendet.
Die Vereinigten Staaten sind somit besonders anfällig für Unterbrechungen in der Lieferkette schwerer seltener Erden. Eine Raffinerie in Vietnam, die als alternative Quelle gedient hatte, ist seit über einem Jahr wegen eines Steuerstreits geschlossen, was China faktisch ein Monopol über das Angebot verschafft.
Gegenseitige Abhängigkeiten
Dass China die seltenen Erden als geopolitische Waffe einsetzt, ist nichts Neues. Die Ankündigung vom 9. Oktober ging jedoch deutlich weiter und signalisierte Chinas Bereitschaft, seine dominante Position in kritischen Lieferketten noch aggressiver zu nutzen.
Trump kündigte auch an, dass die Vereinigten Staaten ab dem 1. November Exportkontrollen für jegliche kritische Software verhängen würden.
Die wechselseitige Natur dieser Beschränkungen – amerikanische Halbleitertechnologie gegen chinesische Seltene Erden und kritische Mineralien – ist einerseits ein Zeichen gegenseitiger Abhängigkeiten und Verwundbarkeiten, nährt andererseits aber auch die Hoffnung, dass man mittelfristig zu einer Einigung gelangt.
Echte Gefahr oder TACO-Trade?
Nach Trumps jüngster Zollankündigung lautet die entscheidende Frage: Werden die Zölle dieses Mal tatsächlich implementiert? Oder wird wie so oft in Kürze zurückgerudert? Genau dieses wiederkehrende Muster führte in den vergangenen sechs Monaten zu dem Begriff TACO-Trade („Trump Always Chickens Out“). Das Muster war dabei wie folgt:
- Trump kündigt neue Zölle an.
- Der Markt reagiert panisch und stürzt kurzzeitig ein.
- Trump kündigt an, dass die Maßnahmen verzögert oder ausgesetzt werden.
- Der Markt erholt sich rasch.
Das bekannteste Beispiel war der „Liberation Day“ am 2. April 2025: Trumps 10-Prozent-Zollplan löste den größten Zwei-Tages-Verlust der Börsengeschichte aus. Kurz darauf wurde eine 90-tägige Zollpause verkündet und es folgte eine Rekordrally. Binnen Wochen waren die Verluste wettgemacht. Trumps erneute Androhungen wurden in den letzten Monaten deshalb von Anlegern zunehmend gelassener gesehen und als Kaufchance interpretiert.
Analysten wie Capital Economics und Banken wie JPMorgan oder UBS warnen jedoch vor Selbstgefälligkeit: Die Märkte glaubten an ein endloses Spiel, bei dem Trump droht, die Kurse fallen, er zurückweicht, und alles von vorn beginnt. Allerdings darf man nie vergessen, dass die Lage diesmal auch anders sein könnte.
Der aktuelle Konflikt betrifft Chinas Exportkontrollen für seltene Erden und sind ein strategisch sensibles Thema mit langfristigen Folgen für nationale Sicherheit und Technologie, was eine rasche Deeskalation schwieriger machen könnte. Gleichzeitig lässt der Zeitplan (die neuen Zölle sollen erst am 1. November greifen) noch etwas Raum für Verhandlungen. Das bevorstehende APEC-Treffen zwischen Trump und Xi Jinping bietet eine mögliche Bühne für Entspannung.
Als Trader oder Anleger müssen Sie aktuell deshalb zwei Szenarien abwägen:
- Entweder folgt erneut ein klassischer TACO-Trade mit späterer Entwarnung,
- oder Trump zieht seine Drohung diesmal durch.
Übermäßiger Optimismus birgt die Gefahr, ein echtes Eskalationsrisiko zu unterschätzen. Übermäßige Angst könnte hingegen dazu führen, Chancen zu verpassen.
Trump rudert bereits am Wochenende zurück
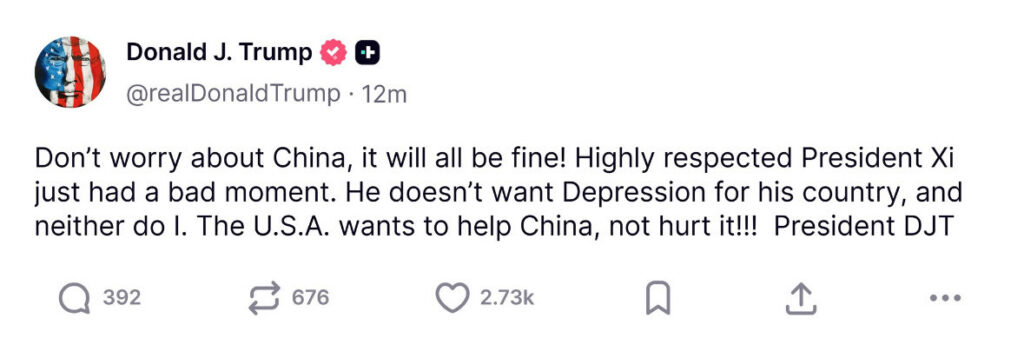
Nach dem Verfassen dieser Analyse gab es bereits am Sonntagabend neue Schlagzeilen bzgl. des Handelsstreits. Donald Trump ruderte in einem weiteren Social Media Post bereits wieder deutlich zurück, was vermuten lässt, dass die Aktienmärkte am Montag eine Erholung vollziehen könnten.
Anhaltender Shutdown der US-Regierung könnte zusätzlich belasten
Der Shutdown der US-Regierung, der am 1. Oktober 2025 begann, bleibt auch zu Beginn der neuen Woche weiterhin in Kraft. Ursache ist eine festgefahrene politische Auseinandersetzung zwischen Republikanern und Demokraten über die Finanzierung der Regierung und Streitpunkte rund um Gesundheitsreformen im Rahmen des „One Big Beautiful Bill Act“. Trotz mehrerer Abstimmungen im Senat konnte bislang keine Einigung erzielt werden, wodurch weite Teile der Verwaltung lahmgelegt bleiben.
Historisch gesehen reagieren die Aktienmärkte auf kurzfristige Shutdowns meist gelassen. In der Vergangenheit kam es selten zu größeren oder nachhaltigen Kursrückgängen, da viele staatliche Kernfunktionen weiterlaufen und Investoren solche Ereignisse oft als vorübergehende politische Manöver betrachten.
Allerdings steigt mit zunehmender Dauer die Unsicherheit: Ein längerer Shutdown kann das Vertrauen in die politische Handlungsfähigkeit der USA untergraben, das Konsumklima belasten und vor allem über Zweitrundeneffekte wie verzögerte Wirtschaftsberichte oder sinkende Staatsausgaben die Märkte indirekt treffen.
Aktuell sehen Investoren den Stillstand daher noch als temporäres Risiko, doch je länger die Blockade anhält, desto größer wird die Gefahr, dass sie zu einem Belastungsfaktor für das Marktumfeld wird, insbesondere in Verbindung mit den jüngsten Zoll- und Handelskonflikten, die bereits für Nervosität sorgen.
Schwächster Handelstag im S&P 500 seit April
Mit einem Minus von 2,7 Prozent erlebte der S&P 500 am Freitag den schlechtesten Handelstag seit dem 10. April. Dabei wurden an nur einem Handelstag die Gewinne der vorherigen 21 Handelstage neutralisiert.
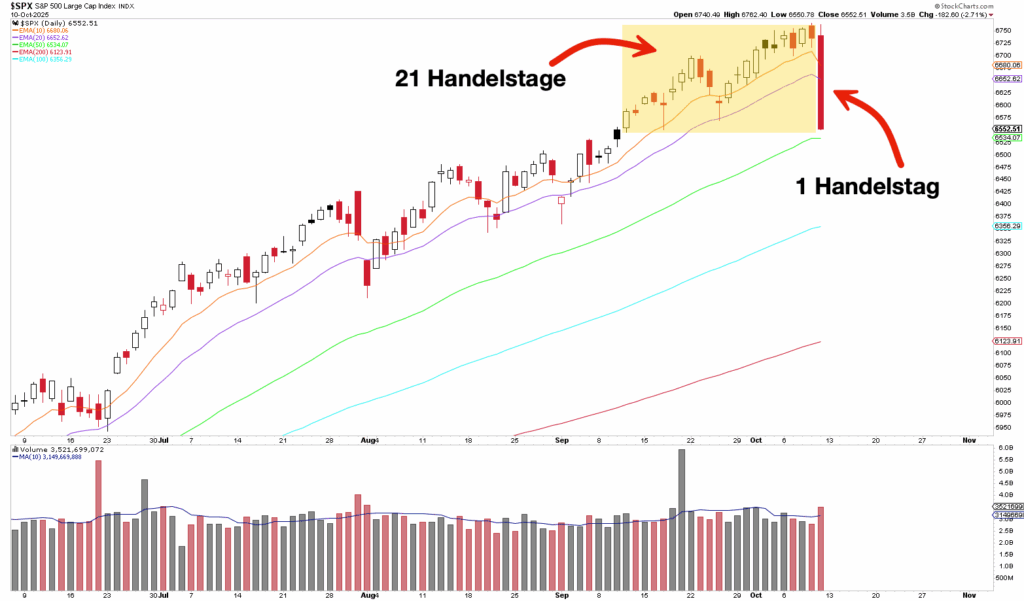
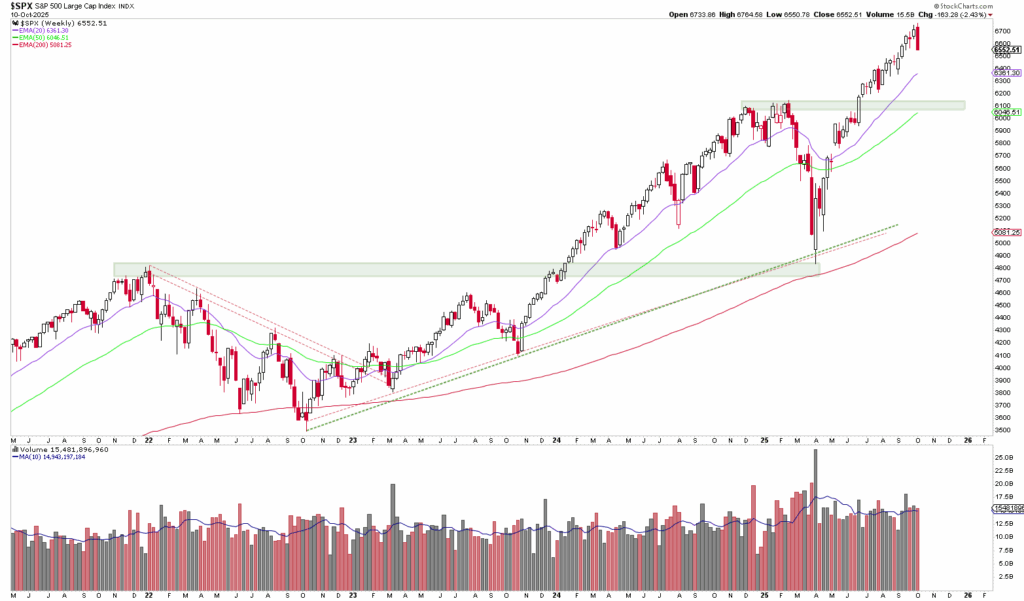
Kurzfristig dürfte die weitere Entwicklung des S&P 500 vom weiteren Verlauf im Handelsstreit abhängig sein. Bei raschen Signalen einer Deeskalation dürften wir eine unmittelbare Erholung am Aktienmarkt sehen. Sollte die Situation kurzfristig eskalieren, wäre eine Fortsetzung der Korrektur wahrscheinlich. Das nächste Korrekturziel befindet sich im Bereich der Wochen-EMA-20 bei etwa 6400 Punkten. Sollte sich die Korrektur weiter fortsetzen, läge bei 6100 - 6200 Punkten eine sehr wichtige charttechnische Unterstützung. Hier befinden sich einerseits die letzten Allzeithochs und lokalen Hochpunkte des aktuellen primären Aufwärtstrends; andererseits dürfte sowohl die Wochen-EMA-50 als auch die Tages-EMA-200 in den kommenden Tagen bzw. Wochen noch einige Punkte ansteigen und diesen Unterstützungsbereich verstärken.
VIX steigt über 20 Punkte an
Einhergehend mit dem Kurseinbruch im S&P 500 stieg der Volatilitätsindex VIX am Freitag per Schlusskurs auf 21,66 Punkte an und erreichte somit den höchsten Stand seit Ende Mai.
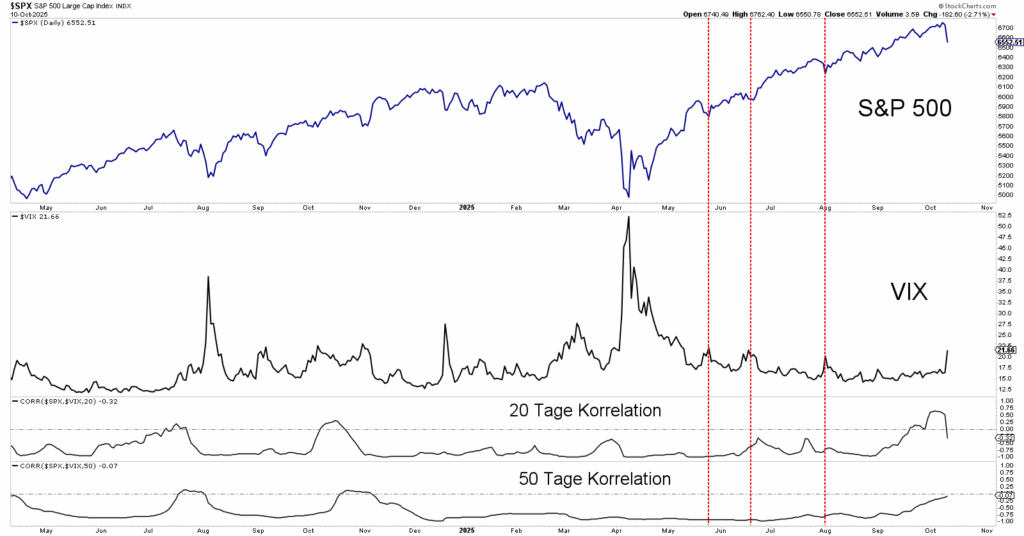
Ein Anstieg des VIX über die 20-Punkte-Markte stellte in den vergangenen 6 Monaten stets einen günstigen Einstiegszeitpunkt dar. Hinzu kommt, dass aufgrund des erhöhten Volatilitätsniveaus die Optionspreise angestiegen sind, was neue Chancen für Stillhaler-Trades ermöglicht.
Autor: Tobias Schmid
Datum: 13.10.2025