Liebe Trader, liebe Börsenfreunde.
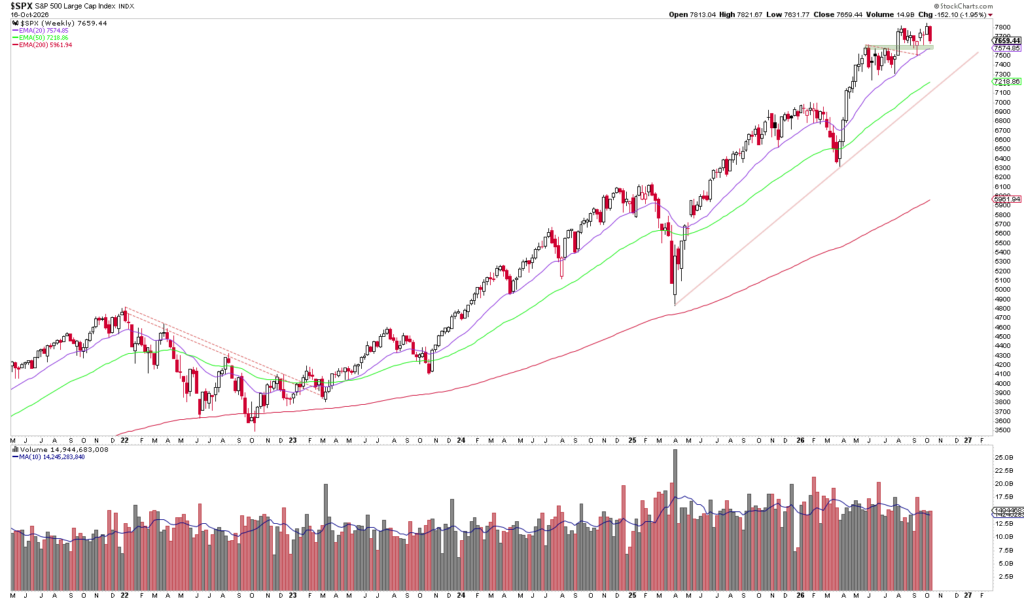
Der S&P 500 hat die vergangene Handelswoche mit einem Minus von rund 1,9 Prozent beendet. Noch deutlich stärker traf es den Nasdaq 100, der etwa 4,5 Prozent verlor. Der Dow Jones konnte dagegen sogar rund 0,7 Prozent zulegen.
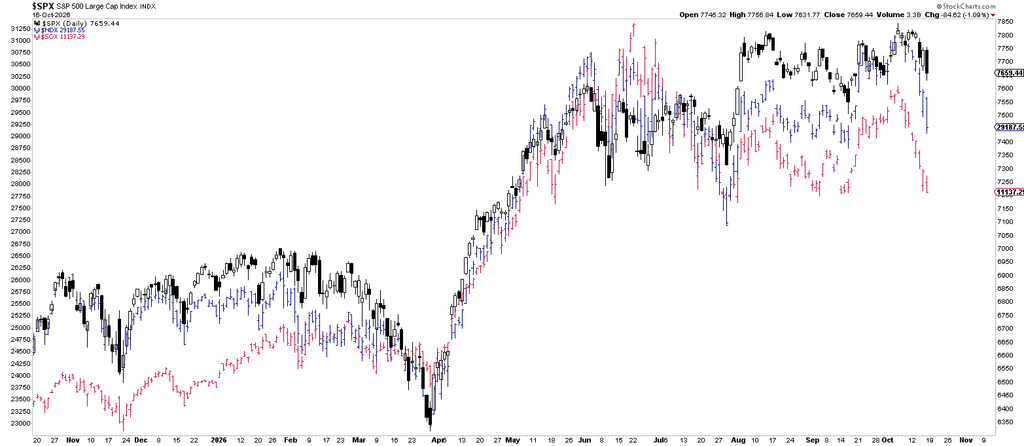
Damit hat sich die Entwicklung der vergangenen Wochen zunächst umgedreht. Noch Anfang Oktober hatten vor allem die großen Technologie- und KI-Aktien den Markt nach oben gezogen. In der vergangenen Woche wurden ausgerechnet diese Aktien verkauft.
Der S&P 500 schloss am Freitag bei rund 7.659 Punkten und liegt damit weiterhin nur etwa 2 Prozent unter seinem Anfang Oktober erreichten Allzeithoch.
Zweifel am KI-Boom lösen Tech-Abverkauf aus
Der Verkaufsdruck begann bereits zu Wochenbeginn. Berichte über technologische Fortschritte des chinesischen Speicherchipherstellers CXMT sorgten für neue Sorgen, dass chinesische Unternehmen schneller als erwartet zur westlichen Chipindustrie aufschließen könnten. Gleichzeitig bekamen die Sorgen bzgl. der enormen Investitionen in KI-Infrastruktur erneuten Rückenwind.
Im weiteren Wochenverlauf verschärfte sich der Abverkauf. Besonders Unternehmen, die große Rechenzentren mit viel Fremdkapital finanzieren, gerieten unter Druck.
CoreWeave verlor innerhalb einer Woche rund 25 Prozent. Gleichzeitig stiegen die Renditen einiger CoreWeave-Anleihen auf über 15 Prozent. Damit stellt sich zunehmend die Frage, ob die enormen KI-Investitionen schnell genug ausreichend Cashflow generieren, um die hohen Finanzierungskosten zu rechtfertigen.
Auch Oracle, Dell, Hewlett Packard Enterprise und zahlreiche Halbleiterwerte wurden deutlich verkauft. Der Philadelphia Semiconductor Index verlor acht Handelstage in Folge. Der Technologiesektor des S&P 500 büßte über die gesamte Woche rund 6,4 Prozent ein; das ist der stärkste Wochenverlust seit April 2025.
Inflation und Ölpreis sorgen für zusätzlichen Druck
Weiteren Gegenwind bekam der S&P 500 am Mittwoch und Donnerstag von der Inflations-Front. Die US-Verbraucherpreise stiegen im September gegenüber dem Vormonat um 0,6 Prozent und damit stärker als erwartet. Gegenüber dem Vorjahr lag die Inflation bei 3,7 Prozent. Mehr als die Hälfte des monatlichen Anstiegs entfiel auf Benzin, allerdings nahm der Preisdruck auch außerhalb des Energiesektors zu.
Am Donnerstag folgten noch stärkere Produzentenpreise. Der PPI stieg im September um 1,3 Prozent gegenüber dem Vormonat und um 6,3 Prozent gegenüber dem Vorjahr. Besonders stark schlugen erneut die Energiepreise durch.
Damit kamen auch weitere Zinserhöhungen der Fed wieder auf den Tisch. Direkt nach den Verbraucherpreisen stieg die eingepreiste Wahrscheinlichkeit einer Zinserhöhung im Oktober von rund 22 auf 37 Prozent.
Zusätzlich blieb der Ölpreis hoch. Brent stieg am Freitag aufgrund erneuter Sorgen um das Angebot aus dem Nahen Osten kräftig an. Hohe Ölpreise bleiben damit eines der größten Risiken für einen nachhaltigen Rückgang der Inflation.
Defensive Sektoren profitieren, Marktbreite verbessert sich
Die starke Rotation in defensive Sektoren gefällt mir zunächst weniger gut. Kapital floss unter anderem in Basiskonsumgüter, Gesundheitswerte und Versorger. Am Donnerstag gehörten beispielsweise Eli Lilly, UnitedHealth und Walmart zu den wichtigsten Gewinnern. Acht der elf S&P-500-Sektoren legten an diesem Tag zu.
Eine starke Outperformance von defensiven Sektoren wie Consumer Staples ist normalerweise kein Zeichen dafür, dass Anleger besonders risikofreudig sind.
Trotzdem ist unter der Oberfläche nicht alles negativ.
Rund 70 Prozent aller S&P-500-Aktien konnten über die gesamte Woche sogar zulegen. Der S&P 500 Equal Weight Index gewann rund 0,5 Prozent, obwohl der normale S&P 500 fast 2 Prozent verlor. Auch der Dow Jones schloss die Woche im Plus.
Das zeigt ziemlich deutlich, wie stark die hohe Gewichtung der Technologie-Aktien den nach Marktkapitalisierung gewichteten S&P 500 nach unten gezogen hat.
Auch andere Breadth-Indikatoren haben sich zuletzt etwas verbessert. Das Verhältnis von New Highs zu New Lows an der NYSE hat sich erholt. Gleichzeitig notieren wieder mehr als 50 Prozent der Aktien im S&P 500 oberhalb ihrer SMA 200.
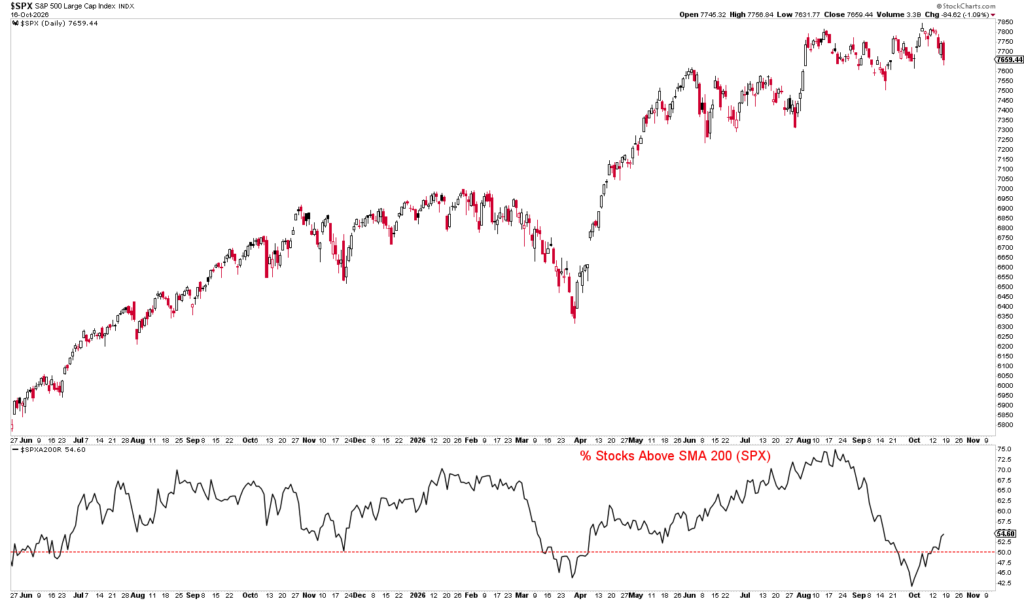
Die Entwicklung der letzten Woche sieht für mich daher aktuell eher nach einer Rotation aus Technologie-Aktien als nach einem breiten Ausverkauf des gesamten Marktes aus.
Was braucht es für den nächsten Aufwärtsschub?
Die nächste Handelswoche wird erneut sehr spannend. Die Berichtssaison hat zwar bereits mit den großen Banken begonnen, jetzt folgen aber Unternehmen, die für die KI-Story deutlich wichtiger sind. Unter anderem veröffentlichen die folgenden Unternehmen ihre Quartalszahlen:
- Netflix: Dienstag, 20. Oktober 2026, nach Börsenschluss
- Meta Platforms: Mittwoch, 21. Oktober 2026, nach Börsenschluss
- Tesla: Mittwoch, 21. Oktober 2026, nach Börsenschluss
- Lam Research: Mittwoch, 21. Oktober 2026, nach Börsenschluss
- Texas Instruments: Mittwoch, 21. Oktober 2026, nach Börsenschluss
- Procter & Gamble: Donnerstag, 22. Oktober 2026, vor Börsenstart
Für den Markt geht es dabei vor allem um eine Frage: Verdienen die Unternehmen mit KI schnell genug Geld, um die enormen Investitionen zu rechtfertigen?
Die Erwartungen sind hoch. Analysten rechnen für die Unternehmen im S&P 500 im dritten Quartal mit einem Gewinnwachstum von mehr als 30 Prozent gegenüber dem Vorjahr. Ein großer Teil davon entfällt allerdings auf die großen Technologie- und KI-Unternehmen.
Für einen neuen Angriff auf die Allzeithochs müssten aus meiner Sicht drei Dinge zusammenkommen:
- Der Ölpreis und die Inflation dürfen nicht weiter deutlich steigen,
- die Anleiherenditen sollten sich stabilisieren und
- die kommenden Quartalszahlen müssen zeigen, dass der KI-Boom auch tatsächlich in steigende Gewinne mündet.
Gleichzeitig wäre es positiv, wenn sich die zuletzt verbesserte Marktbreite hält. Ein neuer Aufwärtsschub wäre deutlich gesünder, wenn diesmal nicht wieder nur einige wenige Mega-Caps steigen, sondern auch der durchschnittliche S&P-500-Titel mitzieht.
Der Tech-Abverkauf der vergangenen Woche ist deshalb ein Warnsignal. Die Entwicklung unterhalb der Indexoberfläche spricht bislang aber noch nicht dafür, dass der gesamte Bullenmarkt bereits kippt.
Autor: Tobias Schmid
Datum: 19.10.2026