Das Wichtigste in Kürze
- Mayr-Melnhof ist einer der weltweit führenden Anbieter von Konsumgüterverpackungen aus Karton
- Die Verpackungssparten liefern den Großteil des Ertrags. Das Kartongeschäft leidet unter Überkapazitäten, die mindestens bis 2027 anhalten dürften
- Das Programm „Fit-For-Future” soll bis 2027 über 330 Mio. Euro Ergebnisverbesserung bringen. Danach sinken die Investitionen, was den Free Cashflow stärken dürfte
- Die Pharmasparte steigert ihr Ergebnis dank GLP-1-Präparaten zweistellig. Die EU-Verpackungsverordnung stützt faserbasierte Lösungen
- Das Familiensyndikat als Kernaktionär hält rund 60 Prozent. Die Dividende (Rendite rund 3,1 Prozent) schwankt mit dem Zyklus, und der schwache Free Cashflow begrenzt höhere Ausschüttungen
- Wenn Sie mehr von Clemens Faustenhammer lesen möchten, dann geht es hier zum DGI-Musterdepot und hier zur Übersicht dieser Serie „Das Dividenden-Depot“
Wer ist Mayr-Melnhof?
Die Wurzeln der Mayr-Melnhof Karton AG reichen weit zurück: Die namensgebende Familie Mayr-Melnhof stammt aus Spielberg in der Steiermark und ist seit 1423 urkundlich belegt. Im 19. Jahrhundert kam sie in der Stahl- und Hüttenindustrie zu Wohlstand und erwarb daraus den größten Privatforstbetrieb Österreichs. Den Grundstein für das heutige Unternehmen legte 1888 die Gründung einer Holzschleiferei und Pappefabrik in Frohnleiten, nördlich von Graz. Die industrielle Kartonfertigung begann allerdings erst 1950 mit der ersten Kartonmaschine im Stammwerk Frohnleiten, weshalb manche Quellen 1950 als Gründungsjahr angeben. Ab 1959 kam die Faltschachtelproduktion hinzu, 1974 Hirschwang an der Rax als zweiter Standort. Mit dem Kauf der deutschen FS-Karton 1984 begann die Internationalisierung.
Ein zentraler Einschnitt in der Unternehmensgeschichte war das Jahr 1994. Die Gruppe wurde in eine Aktiengesellschaft umgewandelt und an die Wiener Börse gebracht, wobei rund 40 Prozent der Aktien platziert wurden. Der Emissionspreis lag bei 500 Schilling je Aktie, umgerechnet rund 36 Euro. Unter CEO Michael Gröller wurde die Aktie zusätzlich an der SEAQ in London gehandelt, flankiert von einem ADR-Programm in den USA. Die Kontrolle blieb bei den Familien: Die Kernaktionärsfamilien halten bis heute im Syndikat rund 60 Prozent der Anteile.
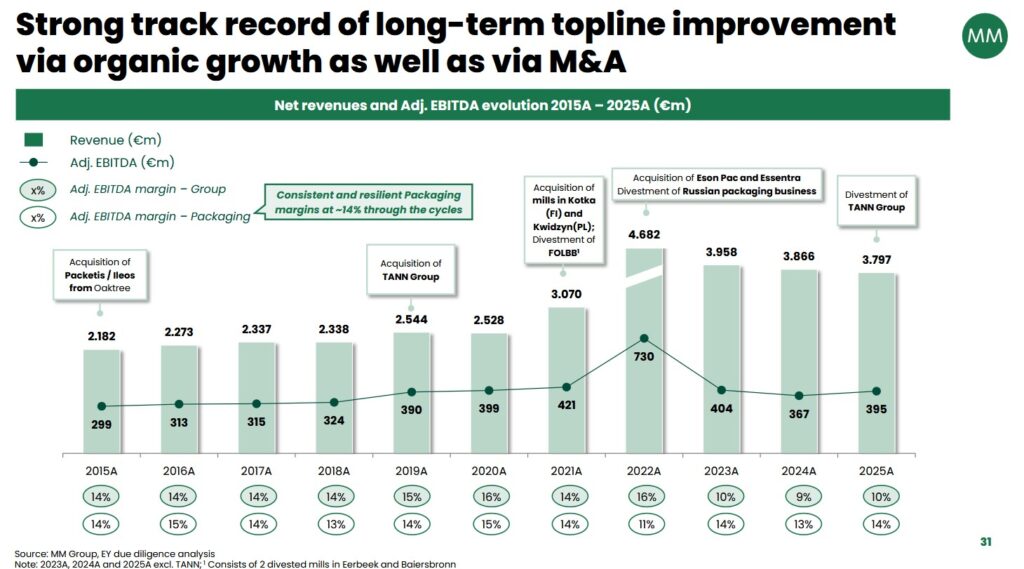
In den folgenden Jahren wuchs Mayr-Melnhof durch Zukäufe. Zwischen 1995 und 2005 wurden Kartonwerke und Faltschachtelwerke in ganz Europa erworben, vor allem in Deutschland. So übernahm Mayr-Melnhof im Juni 1998 von Reno de Medici 40 Prozent an der slowenischen Kartonfabrik Količevo und erhielt die Managementverantwortung für das Werk. Die Verpackungssparte expandierte ab 2006 nach Nordafrika, 2007 nach Jordanien, in die Türkei und die Ukraine, 2010 nach Lateinamerika und 2011 nach Fernost. Parallel wurden unrentable Standorte geschlossen, etwa 2008 das bulgarische Werk Nikopol und 2010 die Schweizer Kartonfabrik Deisswil. 2013 übernahm Mayr-Melnhof zudem die stillgelegte norwegische Holzstofffabrik Folla von Södra, um die Rohstoffversorgung abzusichern. Ende 2018 einigte sich die damalige Verpackungssparte MM Packaging auf den Kauf der TANN-Gruppe aus Traun, Weltmarktführer bei Zigarettenmundstückpapier, zu einem Kaufpreis von rund 275 Mio. Euro.
Eine neue Phase begann im Frühjahr 2020. Seit April 2020 führt Peter J. Oswald das Unternehmen; er folgte auf Wilhelm Hörmanseder, der 18 Jahre CEO gewesen war. Unter Oswald wurde das Portfolio grundlegend umgebaut. Noch 2020 wurde die Kartonproduktion in Hirschwang wegen der veralteten Maschine aus dem Jahr 1952 eingestellt. 2021 kaufte Mayr-Melnhof das polnische Werk Kwidzyn von International Paper für rund 670 Mio. Euro sowie die finnische Kotkamills zu einem Unternehmenswert von rund 425 Mio. Euro. Parallel dazu wurden die Werke Baiersbronn und Eerbeek an Oaktree verkauft. Die Kartonsparte firmiert seither als MM Board & Paper.
2022 baute Mayr-Melnhof das Geschäft mit Pharmaverpackungen massiv aus. Im April wurde die schwedische Eson Pac übernommen. Wenig später folgte Essentra Packaging für rund 365 Mio. Euro, was dem österreichischen Unternehmen auch einen bedeutenden Standort im US-Pharmamarkt an der Ostküste brachte. 2024 wurde die Verpackungssparte in Food & Premium Packaging und Pharma & Healthcare Packaging aufgeteilt, sodass der Konzern seither aus drei Divisionen besteht. Kurz darauf trennte sich Mayr-Melnhof wieder von TANN: Die Gruppe wurde zu einem Unternehmenswert von 360 Mio. Euro an einen indonesischen Käufer veräußert, weil sie nicht zum Kerngeschäft Karton und Konsumgüterverpackung passte. Der Verkauf wurde im Juni 2025 abgeschlossen.
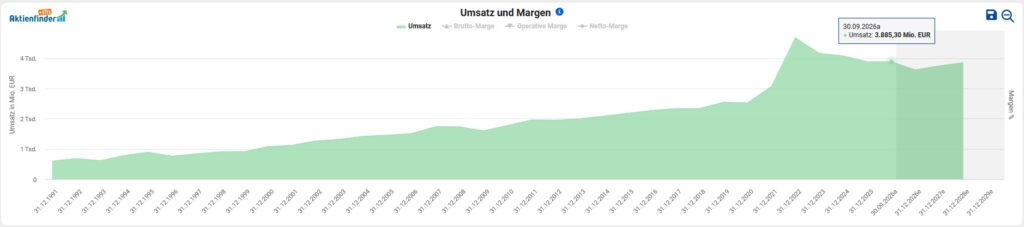
Im Geschäftsjahr 2025 erzielte der Konzern rund 3,9 Mrd. Euro Umsatz mit gut 13.300 Beschäftigten an 60 Standorten. Die Kundschaft umfasst rund 3.500 Unternehmen in über 130 Ländern, wobei 78 Prozent des Umsatzes auf Europa entfallen und je 11 Prozent auf Amerika und den Rest der Welt.
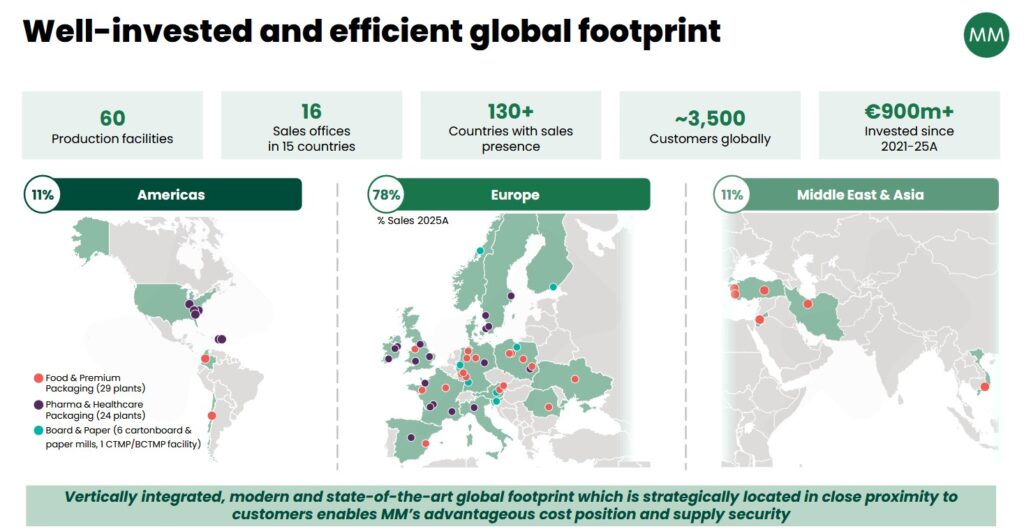
Geschäftsmodell und Strategie von Mayr-Melnhof
Mayr-Melnhof versteht sich heute als weltweit führender Anbieter von Konsumgüterverpackungen auf Basis von Karton und Faltschachteln, ergänzt um Kraftpapiere, ungestrichene Feinpapiere, Beipackzetteln und Etiketten, organisiert in drei Divisionen.
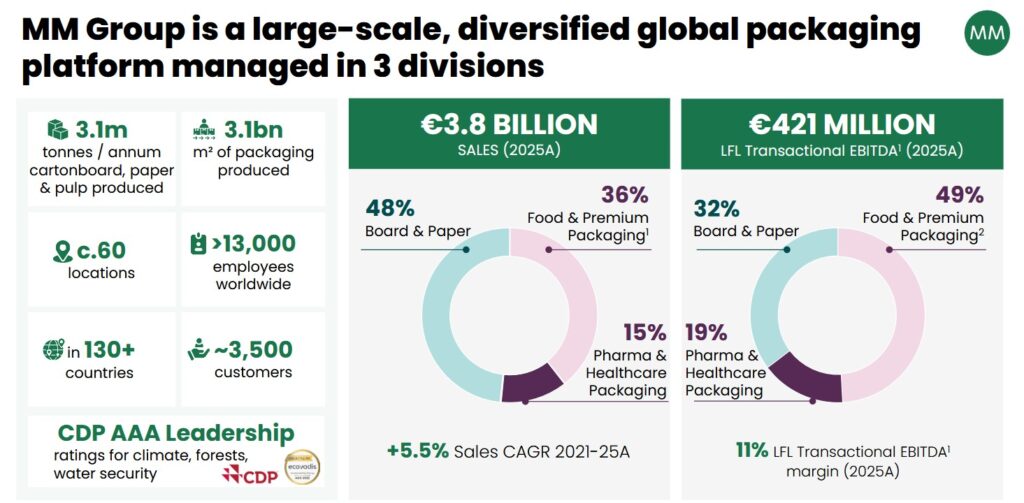
Das Geschäftsmodell beruht auf einer teilweisen Integration entlang der Wertschöpfungskette. Die Division Board & Paper ist Europas größter Kartonhersteller mit sechs Kartonwerken in fünf Ländern sowie einem Holzstoffwerk und produziert Frischfaser- und Recyclingkarton, Verpackungspapiere, Liner, Barrierekarton, Feinpapier und Zellstoff. Die beiden Verpackungsdivisionen verarbeiten Karton zu Faltschachteln. Wichtig für das Verständnis: Die Divisionen arbeiten als eigenständige Profit Center. Board & Paper liefert 85 Prozent seines Kartons an externe Kunden, umgekehrt kaufen die Verpackungssparten rund 0,7 Mio. Tonnen Karton ein, davon mehr als ein Drittel intern zu Marktkonditionen. Food & Premium Packaging ist einer der führenden Faltschachtelhersteller Europas mit 29 Werken und 40 Prozent des Konzernumsatzes. Pharma & Healthcare Packaging ist nach eigenen Angaben die Nummer eins bei Pharma-Sekundärverpackungen in Europa und den USA. Bemerkenswert ist die Ergebnisverteilung: Board & Paper steht für 44 Prozent des Umsatzes, aber nur 27 Prozent des bereinigten EBITDA, während Food & Premium mit 40 Prozent Umsatzanteil 54 Prozent des EBITDA beisteuert. Die Verpackungssparten sind also der Ertragsmotor, das Kartongeschäft der zyklische und derzeit margenschwache Teil.
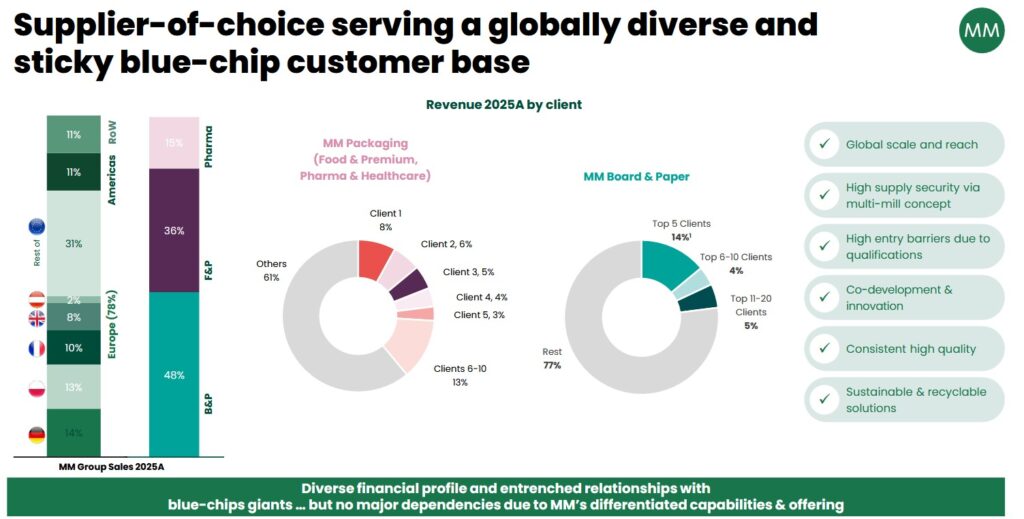
Strategisch beschreibt Mayr-Melnhof seine Equity-Story mit wenigen Leitlinien: Marktführerschaft in widerstandsfähigen faserbasierten Konsumgüterverpackungen, Effizienz und Innovation zur Gewinnung von Marktanteilen bei nachhaltigen Faltschachteln und Papieren, eine Kombination aus organischem Wachstum und Akquisitionen, eine solide Finanzpolitik, ein langfristig orientierter Kernaktionär sowie ein diversifiziertes Markt- und Produktportfolio. Übergeordnetes Ziel ist es, Kosten-, Markt-, Technologie- und Innovationsführer bei Faltschachteln und Karton zu sein.
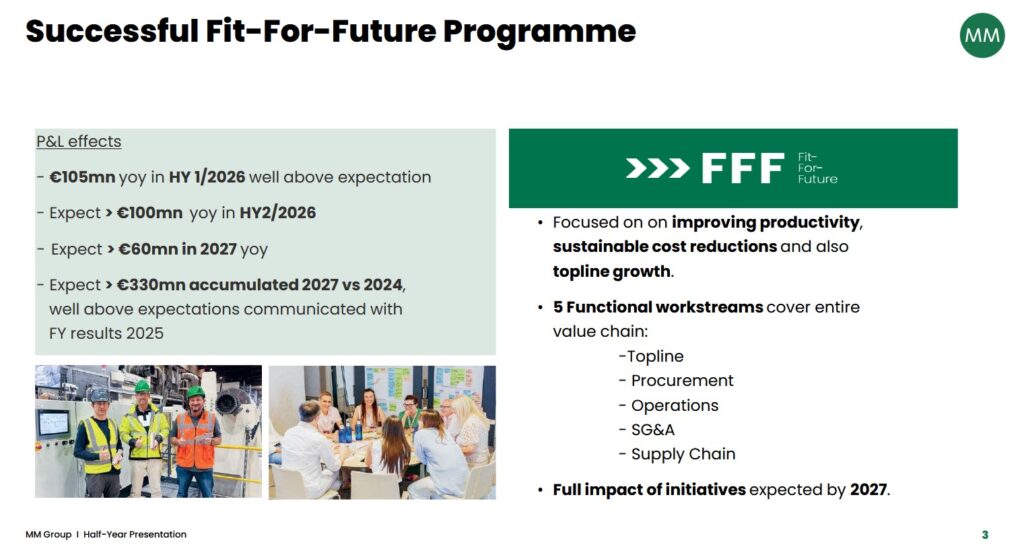
Die wichtigste Initiative ist derzeit das Transformationsprogramm „Fit-For-Future”. Es zielt auf Produktivität, Kostensenkungen und Umsatzwachstum ab und deckt in fünf Arbeitsströmen die gesamte Wertschöpfungskette ab: Vertrieb, Einkauf, Produktion, Verwaltungskosten und Lieferkette. Nach einem Beitrag von 105 Mio. Euro im ersten Halbjahr 2026 hat Mayr-Melnhof den erwarteten kumulierten Ergebniseffekt bis 2027 gegenüber 2024 auf über 330 Mio. Euro angehoben. Eng damit verbunden ist die Optimierung der Kartonwerke: Laut Unternehmen liegen rund 80 Prozent der Kapazität im ersten oder zweiten Quartil der Kostenkurve, nachdem drei nicht wettbewerbsfähige Maschinen geschlossen und zwei zu kleine Werke verkauft wurden. Gezielte Investitionen sollen diese Position stärken. So investiert Mayr-Melnhof im Herbst 2026 rund 100 Mio. Euro in Kwidzyn, unter anderem in einen neuen kontinuierlichen Zellstoffkocher, der Energie-, CO₂- und Holzkosten senkt. Ab 2027 soll das operative Ergebnis dadurch um etwa 30 Mio. Euro jährlich steigen. Die geplante Übernahme des deutschen Recyclingkartondwerks Arnsberg von Reno de Medici soll 2027 und 2028 hohe Synergien bringen.
Für Wachstum setzt Mayr-Melnhof vor allem auf drei Hebel. Erstens den Pharmabereich, für den das Management einen besonderen Wachstumsfokus festgelegt hat, organisch und mittelfristig auch über Zukäufe. Zweitens Innovationen zum Ersatz von Kunststoff, etwa Kartonlösungen anstelle von Plastik, Formfaserteile als Ersatz für Kunststoff und Metall sowie fälschungssichere Etiketten mit Mikrooptik-Technologie. Hier mahnt das Unternehmen selbst zur Vorsicht: Die Bereitschaft zum Umstieg von Plastik auf Karton sei zwar vorhanden, das Tempo verlangsame sich jedoch, weil Kunststoff meist günstiger sei.
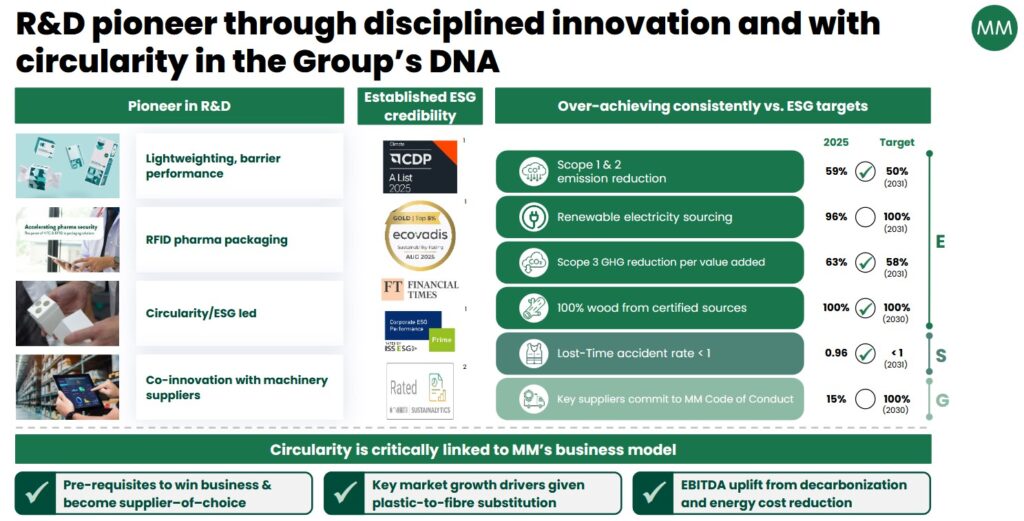
Drittens setzt Mayr-Melnhof auf gezielte Kapazitätserweiterungen in Wachstumssegmenten: Expansionsinvestitionen in die Verpackungswerke in Rumänien (rund 24 Mio. Euro) und den USA (rund 20 Mio. Euro) sollen 2027 Beiträge liefern. Zudem zieht das Volumen bei GLP-1-Produkten, Beauty, Getränken und Tiernahrung an. Flankiert wird die Strategie von Nachhaltigkeitszielen und einer klaren Finanzpolitik.
Eigentümer und Management von Mayr-Melnhof
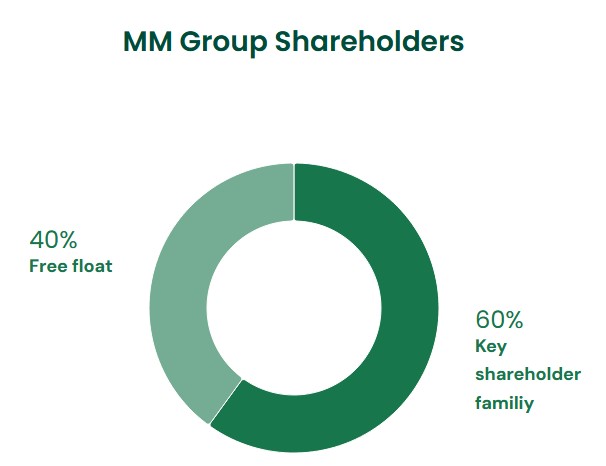
Beim Blick auf die Eigentümerseite ist das auffälligste Merkmal, dass die Aktionärsstruktur seit dem Börsengang 1994 sehr stabil ist. Die Kernaktionärsfamilien halten derzeit rund 60 Prozent des Grundkapitals, die übrigen 40 Prozent sind im Streubesitz, überwiegend bei langfristig orientierten institutionellen Investoren in Europa und den USA. Die Familienanteile sind seit dem Börsengang in einem Syndikat gebündelt, dessen Vorsitz seit 2011 Franz VI. Mayr-Melnhof-Saurau führt. Der Syndikatsvertrag regelt vor allem das gemeinsame Abstimmungsverhalten und Vorkaufsrechte der Mitglieder bei einem Verkauf.
Bedeutsam ist, dass die Familie das Unternehmen faktisch kontrolliert und gleichzeitig im Aufsichtsrat präsent ist. Das sichert Kontinuität und schützt vor Übernahmen, begrenzt aber den Einfluss der Minderheitsaktionäre. An der Spitze des Aufsichtsrats steht seit April 2023 Wolfgang Eder, der Rainer Zellner nachfolgte. Eder ist eine prägende Figur der österreichischen Industrie: Er saß von 1995 bis 2019 im Vorstand der voestalpine und führte diese ab 2004 als Vorstandsvorsitzender; heute leitet er dort den Aufsichtsrat. Bis Februar 2023 war er zudem Aufsichtsratschef von Infineon. Sein Mandat bei Mayr-Melnhof läuft bis zur Hauptversammlung 2028.
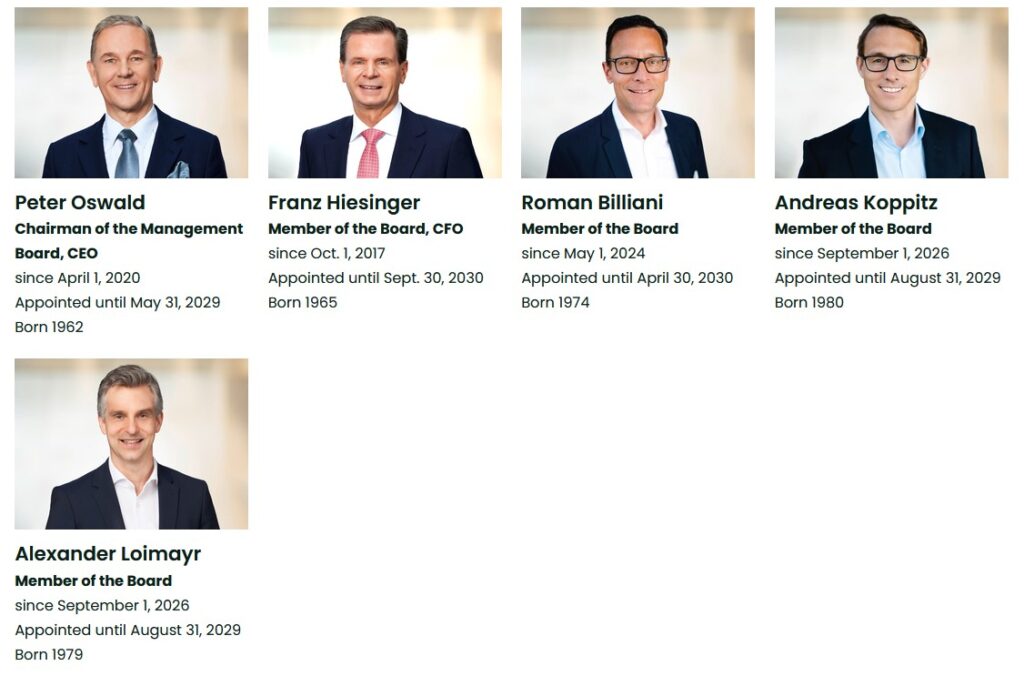
Der Vorstand wurde in den letzten Jahren schrittweise vergrößert und hat seit dem 1. September 2026 fünf Mitglieder. Vorstandsvorsitzender ist seit April 2020 Peter Oswald. Er war zuvor CEO der Mondi Group; sein Mandat läuft bis Mai 2029. Finanzvorstand ist seit Oktober 2017 Franz Hiesinger, dessen Vertrag bis September 2030 läuft. Roman Billiani verantwortet seit Mai 2024 Food & Premium Packaging. Neu hinzugekommen sind Andreas Koppitz für Pharma & Healthcare Packaging und Alexander Loimayr für Board & Paper, beide aus den eigenen Reihen und bis August 2029 bestellt. Die Erweiterung begründete Mayr-Melnhof mit der Größe und Komplexität des Konzerns.
Branchenprofil und Wettbewerbssituation
Mayr-Melnhof ist in zwei sehr unterschiedlichen Wettbewerbsfeldern aktiv. In der Kartonproduktion konkurrieren wenige große Hersteller in einem kapitalintensiven, zyklischen und weitgehend standardisierten Markt. Bei Faltschachteln ist der Markt dagegen fragmentiert, weil der Lieferradius begrenzt ist und die Werke nahe bei den Kunden stehen müssen. Hinzu kommt mit den Pharmaverpackungen eine regulierte Nische mit eigenen Spielregeln.
Im Kartongeschäft prägen derzeit Überkapazitäten das Bild. Mayr-Melnhof selbst nennt als Belastungen die anhaltende Konsumschwäche, Überkapazitäten in Europa bei gleichzeitig weiterem Kapazitätsausbau bei Frischfaserkarton, steigenden Importdruck aus der Türkei und Asien, Verdrängungswettbewerb, strukturell hohe Kosten und eine bisher nur langsame Konsolidierung. US-Zölle verschärfen die Lage, weil sich Handelsströme umkehren und zusätzliche Ware auf den europäischen Markt drängt. Immerhin geht die Ausbauwelle bei Frischfaserkarton laut Fachpresse zu Ende.
Im Recyclingkarton dominierten historisch Mayr-Melnhof und die italienische Reno de Medici (RDM), die zusammen über 50 Prozent der europäischen Recyclingkarton-Kapazität hielten. Zusätzlich gibt es kleinere Privatunternehmen wie Weig und Buchmann. RDM gehört seit 2021 mehrheitlich dem Finanzinvestor Apollo und wurde von der Börse genommen. Der geplante Kauf des RDM-Werks Arnsberg durch Mayr-Melnhof ist insofern auch ein Konsolidierungsschritt.
Bei Faltschachteln ist Graphic Packaging der wichtigste börsennotierte Wettbewerber. Die US-Gruppe kaufte 2022 AR Packaging, damals Europas zweitgrößten Hersteller faserbasierter Konsumgüterverpackungen mit 30 Werken in 13 Ländern. Smurfit Westrock ist ebenfalls präsent; dort machen Konsumgüterverpackungen schätzungsweise 20 bis 25 Prozent des Umsatzes aus. Daneben gibt es viele mittelständische, oft private Verarbeiter, denen große Markenartikelkonzerne mit erheblicher Verhandlungsmacht gegenüberstehen. Bei Pharma-Sekundärverpackungen ist Mayr-Melnhof nach eigenen Angaben die Nummer eins in Europa und den USA. Die wichtigsten Wettbewerber sind überwiegend private Spezialisten wie Faller Packaging, das 2026 den griechischen Anbieter Paperpack übernommen hat, oder die Edelmann Group. Regulatorisch bringt die EU-Verpackungsverordnung PPWR, die seit dem 12. August 2026 weitgehend gilt, verbindliche Recyclingfähigkeitsanforderungen, was faserbasierte Lösungen grundsätzlich begünstigt.
Bei der Wahl einer Peer-Group ist vor allem zu beachten, dass es keinen echten Pure Play gibt, weil Mayr-Melnhof Kartonproduktion und Verarbeitung kombiniert. Board & Paper steht für 44 Prozent des Umsatzes, der Ertrag kommt aber zu 54 Prozent aus Food & Premium Packaging. Zudem verkauft Board & Paper 85 Prozent seines Kartons an externe Kunden, beliefert also auch Wettbewerber der eigenen Verpackungssparten. Sinnvoller als eine einzige Vergleichsgruppe ist daher ein segmentweiser Vergleich, etwa im Sinne einer Sum-of-the-Parts-Betrachtung. Als Kern-Peer-Group bieten sich dennoch vier Unternehmen an, die jeweils einzelne Segmente abdecken:
- Metsä Board ist der engste europäische Vergleichswert im Kartongeschäft: Marktführer bei Frischfaser-Faltschachtelkarton mit etwa 36 Prozent der europäischen Kapazität.
- Stora Enso ist relevant über das Segment Consumer Packaging, das man wegen der Konzernstruktur möglichst isoliert betrachten sollte.
- Graphic Packaging kommt dem Geschäftsmodell am nächsten: das Unternehmen kombiniert eigene Kartonproduktion mit Faltschachteln für Konsumgüter, allerdings mit US-Schwerpunkt.
- Huhtamaki ist ein finnischer Konsumgüterverpacker mit rund 4 Mrd. Euro Umsatz 2025, der neben Faserverpackungen auch flexible Kunststoffverpackungen herstellt.
Chancen und Risiken
Auf der Chancenseite steht zunächst der strukturelle Wandel weg vom Kunststoff. Seit dem 12. August 2026 gilt die EU-Verpackungsverordnung PPWR weitgehend. Verpackungen müssen strenge Kriterien für Recyclingfähigkeit erfüllen, für Kunststoffe werden Rezyklatquoten verbindlich. Das verschafft faserbasierten Lösungen einen regulatorischen Rückenwind. Mayr-Melnhof versucht, diesen Trend mit eigenen Entwicklungen zu nutzen, etwa mit Kartonlösungen anstelle von Plastik, Formfaserteilen als Ersatz für Kunststoff und Metall sowie fälschungssicheren Etiketten mit Mikrooptik.
Die zweite große Chance ist das Pharmageschäft. Im ersten Halbjahr 2026 stieg das bereinigte EBITDA dieser Division um 14 Prozent, die Marge kletterte auf 14,3 Prozent. CEO Oswald sieht die Sparte auf dem Weg von der Restrukturierung zum Wachstum, gestützt durch langfristige Kundenverträge. Wichtigster Treiber ist vor allem die Nachfrage nach Verpackungen für GLP-1-Präparate (Abnehm- und Diabetesmittel). Im Verpackungsgeschäft insgesamt ziehen die Volumina bei Beauty, Getränken und Tiernahrung an.
Drittens hat Mayr-Melnhof erhebliche Ergebnishebel in der eigenen Hand. Das Programm „Fit-for-Future” brachte im ersten Halbjahr 2026 rund 105 Mio. Euro, für das zweite Halbjahr erwartet Mayr-Melnhof mehr als 100 Mio. Euro. Bis 2027 sollen es kumuliert über 330 Mio. Euro gegenüber 2024 sein. Hinzu kommt die Hebelwirkung einer möglichen Markterholung im Kartongeschäft, das derzeit praktisch ohne operative Marge arbeitet. Im Verlauf des ersten Halbjahres 2026 haben sich die Preise in den meisten Sorten schrittweise erholt, lagen aber weiterhin deutlich unter dem Vorjahresniveau. Außerdem hat Mayr-Melnhof für Oktober 2026 eine Preiserhöhung um 75 Euro je Tonne für das gesamte Kartonsortiment angekündigt.
Viertens werden mehrere Investitionsprojekte abgeschlossen, die 2027 Ergebnisbeiträge liefern sollen. Die Investitionen von rund 100 Mio. Euro in Kwidzyn sollen das operative Ergebnis ab 2027 um etwa 30 Mio. Euro jährlich verbessern. In Rumänien soll die erweiterte Produktion im Herbst 2026 kommerziell anlaufen, hinzu kommt eine Erweiterung in den USA. Nach Aussage des CEO stehen danach keine größeren Investitionen an. Sinkende Kapitalinvestitionen würden den freien Cashflow stärken. Eine Eigenkapitalquote von 47 Prozent und eine Verschuldung innerhalb des Zielkorridors geben dem Unternehmen zudem die nötige Stabilität, um diese Phase durchzustehen.
Den Chancen stehen erhebliche Risiken gegenüber, allen voran die strukturelle Überkapazität im europäischen Kartonmarkt. Mayr-Melnhof selbst nennt neben neuen Kapazitäten den steigenden Importdruck aus der Türkei und Asien. Die Ratingagentur Moody’s erwartet, dass die Überkapazität mindestens bis 2027 anhält. Im ersten Halbjahr 2026 lagen die Preise für fast alle Sorten deutlich unter dem Vorjahr. Ob die angekündigte Preiserhöhung im Markt durchsetzbar ist, bleibt offen. Wie ernst die Lage ist, zeigt die Abschreibung von 70,5 Mio. Euro auf das slowenische Werk Količevo, die Mayr-Melnhof mit schwächeren langfristigen Cashflow-Erwartungen begründete. Weitere Wertberichtigungen sind bei anhaltender Schwäche nicht auszuschließen.
Ein zweites Risiko ist die schwache Konsumnachfrage. Die Nachfrage nach Faltschachteln beschrieb Mayr-Melnhof für das erste Halbjahr 2026 als schleppend, der Wettbewerb blieb in den meisten Endmärkten intensiv. In der Division Food & Premium Packaging ging die produzierte Menge um über 7 Prozent zurück. Strukturell kommt hinzu, dass sich der Umstieg von Plastik auf Karton verlangsamt, weil Kunststoff meist billiger ist. Die Chance aus der Plastiksubstitution realisiert sich also langsamer als oft angenommen.
Drittens belasten die Kosten für Energie, Logistik und Chemikalien. Sie liegen laut Mayr-Melnhof deutlich über dem historischen Niveau und schwanken seit März 2026, als in Nahost der Krieg ausbrach, stark. Für das zweite Halbjahr erwartet das Unternehmen zusätzlich höhere Kosten für Holz und Altpapier. Hinzu kommen standortspezifische Risiken: In Polen bezeichnet Mayr-Melnhof die Holzpreise des staatlichen Forstmonopols bereits 2023 als nicht wettbewerbsfähig.
Viertens gibt es geopolitische Risiken. Mayr-Melnhof betreibt zwei Verpackungswerke im Nahen und Mittleren Osten, die 2025 rund 2 Prozent zum Umsatz, aber etwa 6 Prozent zum bereinigten EBITDA beitrugen. Das Unternehmen rechnet dort mit Betriebsunterbrechungen, die Fachpresse verweist auf mögliche Folgen des Iran-Kriegs. US-Zölle wiederum lenken Handelsströme um und erhöhen den Druck auf den europäischen Markt zusätzlich.
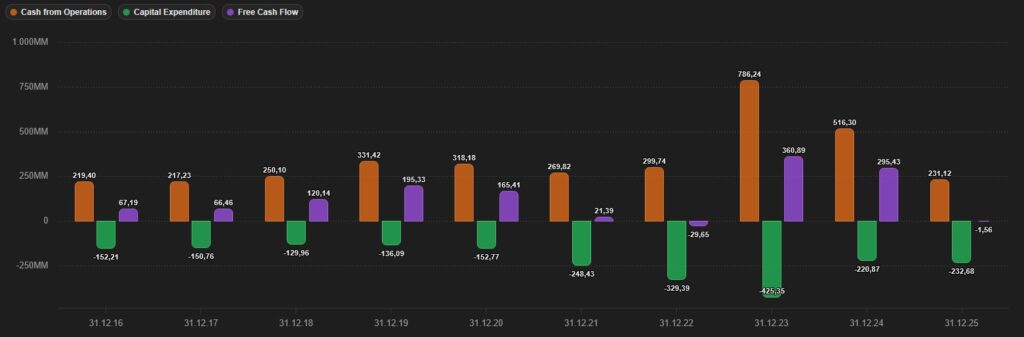
Schließlich bestehen Umsetzungs- und Finanzrisiken. Ein Teil der Einsparungen aus Fit-for-Future wird derzeit durch niedrigere Preise aufgezehrt, statt das Ergebnis zu steigern. Der neue Zellstoffkocher in Kwidzyn muss reibungslos anlaufen, und die Übernahme von Arnsberg steht noch unter Kartellvorbehalt. Die Kapitalrendite ist mit bereinigt 5,3 Prozent niedrig, der freie Cashflow lag 2025 bei nur 11,1 Mio. Euro.
Die Finanzen von Mayr-Melnhof
Nachdem ich mir einen Überblick über die Branche im Allgemeinen verschafft sowie das Unternehmen, das Management und den Wettbewerb näher betrachtet habe, blicke ich in die Bilanz und die daraus abgeleiteten Finanzkennzahlen von Mayr-Melnhof. Der Fokus liegt hierbei auf den Aspekten Wachstum, Profitabilität und Finanzierung.
Zur Analyse der finanziellen Situation sehe ich mir im ersten Schritt die Entwicklung von Umsatz, Gewinn und Free Cashflow an. Im Durchschnitt wuchs die Top-Line in den letzten fünf Jahren um 6 Prozent p.a.
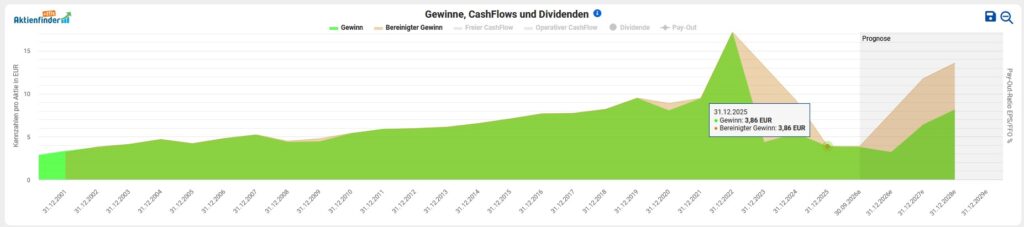
Beim Gewinn pro Aktie erkennt man seit Jahren eine sehr dynamische Entwicklung sowohl nach oben als auch nach unten. Ziehe ich das abgelaufene Geschäftsjahr 2025 heran, so sank der bereinigte Gewinn pro Aktie um 59 Prozent (3,86 vs. 9,22 Euro). Mayr-Melnhof erzielte 2025 einen Nettogewinn von 77 Mio. Euro.
Der dem Unternehmen zur Verfügung stehende Free Cashflow kann für Investitionen in organisches Wachstum, Forschung und Entwicklung, Rückzahlung von Schulden, Expansion durch Unternehmenszukäufe, Ausschüttungen von (steigenden) Dividenden oder Aktienrückkäufe verwendet werden. In absoluten Zahlen zeigt sich das Zusammenspiel aus operativem Cashflow, Free Cashflow sowie den Kapitalinvestitionen (CapEx) im Zeitraum 2016 bis 2025 wie folgt:
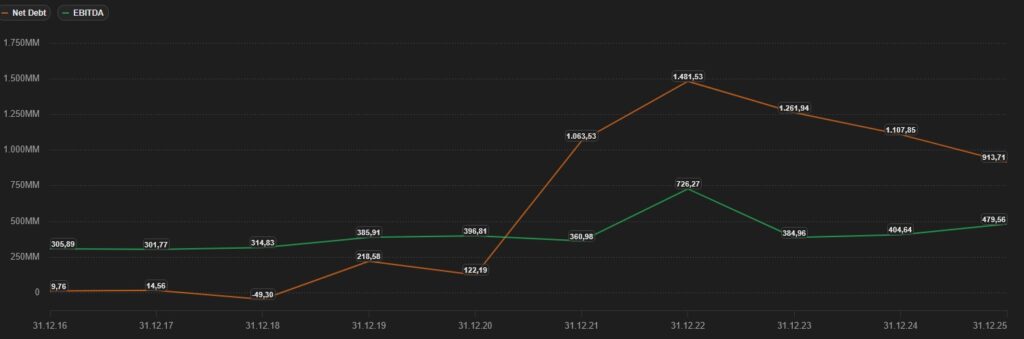
Ein Blick auf die Verschuldungssituation zeigt, dass Mayr-Melnhof auf Basis des letzten Geschäftsjahres zinstragende Finanzverbindlichkeiten von 1,41 Mrd. Euro aufwies, denen liquide Mittel und Wertpapiere von 0,5 Mrd. Euro gegenüberstanden. Daraus ergibt sich eine Nettoverschuldung von 0,91 Mrd. Euro. Im Verhältnis zum EBITDA von 0,48 Mrd. Euro errechnet sich eine Ratio von 1,9. Dieser branchenabhängige Wert liegt unter der als kritisch angesehenen Schwelle von 3, enthält jedoch den Veräußerungsgewinn aus der TANN-Transaktion.
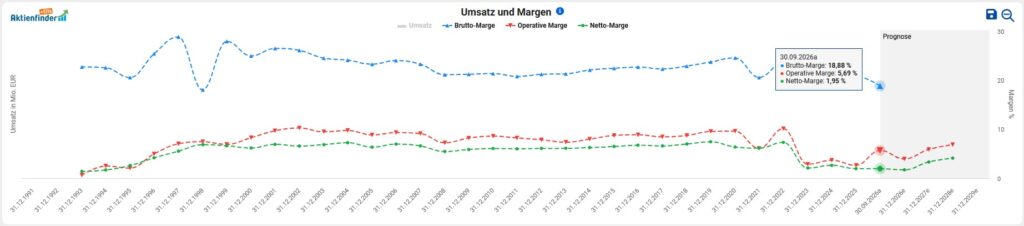
Zuletzt betrachte ich die Profitabilität von Mayr-Melnhof anhand der Entwicklung von Bruttomarge, operativer Marge und Nettomarge. Mit dem zyklischen Geschäftsmodell geht je nach Konjunkturlage ein von Volatilität geprägtes Margenprofil einher. Auf Basis der Daten der vergangenen fünf Jahre sank die Nettomarge von Mayr-Melnhof auf unter 3 Prozent.
Aktuelle Bewertung der Mayr-Melnhof-Aktie
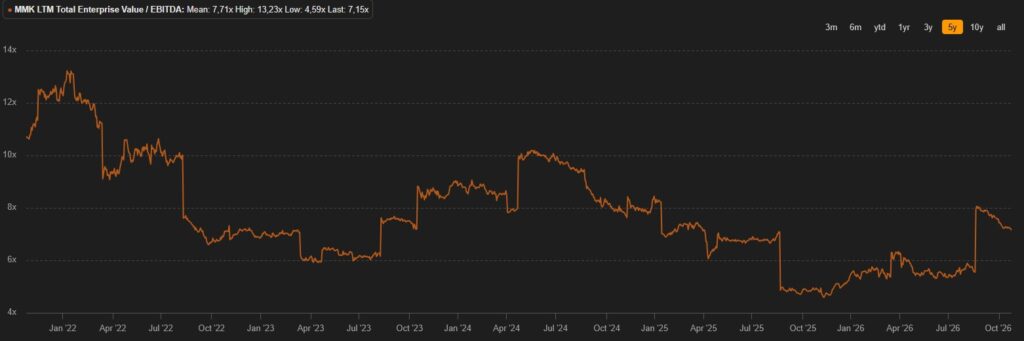
Für die Bewertung von Unternehmen ziehe ich den sogenannten Enterprise Value (EV) heran. Der EV bezeichnet bei einer Übernahme den Betrag (also den Marktwert), der für den Kauf des betriebsnotwendigen Vermögens benötigt wird, wobei das nicht betriebsnotwendige Vermögen herausgerechnet wird. Diese Kennzahl setze ich ins Verhältnis zum operativen Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA). Die Heuristik und vorherrschende Meinung besagen, dass ein Wert von unter 10 eine „gesunde“ Bewertung signalisiert – wie immer bei generischen Daumenregeln muss der unternehmensindividuelle Kontext in der Analyse vom sorgfältigen Investor mitgedacht werden. Im Fall von Mayr-Melnhof sieht man, dass ein EV/EBITDA von 7,2 im Kontext der letzten fünf Jahre keine unmittelbare Kaufgelegenheit darstellt. In den vergangenen zwölf Monaten konnte man die Mayr-Melnhof-Aktie zu einem Multiple von unter 5 erwerben, wobei hier der enthaltene Veräußerungsgewinn von TANN noch enthalten ist:
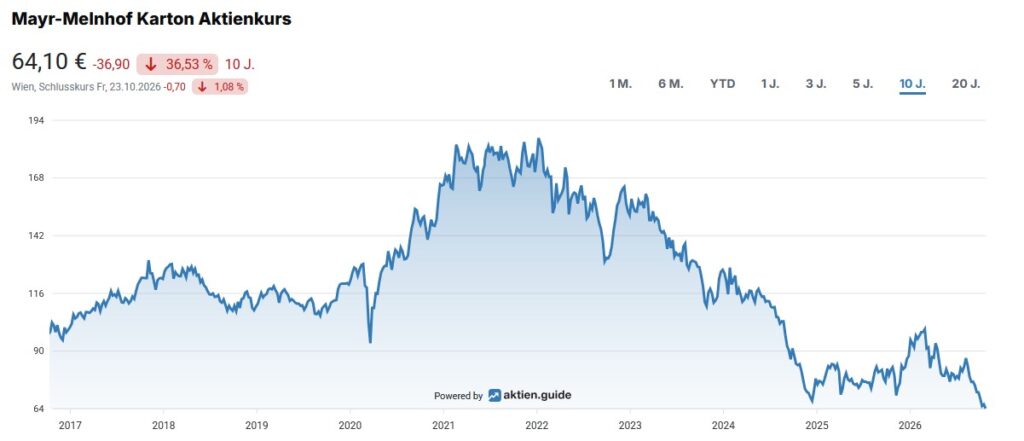
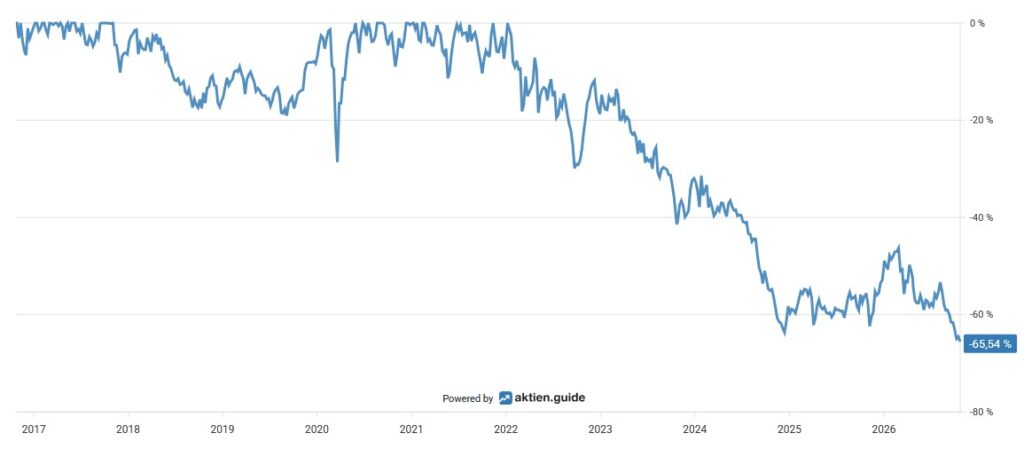
Der maximale Kursrückgang der vergangenen zehn Jahre erreichte 2026 rund 66 Prozent:
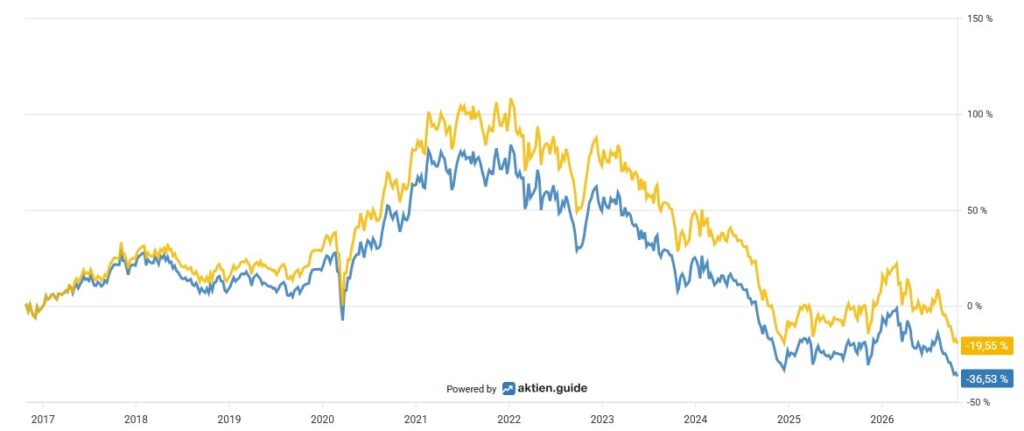
Im Zehnjahreszeitraum brachte ein Investment in die Mayr-Melnhof-Aktie Anlegern einen Total Return von rund minus 20 Prozent:
Die Kapitalallokation von Mayr-Melnhof
Die Kapitalallokation von Mayr-Melnhof folgt einem klaren Rahmen, den das Unternehmen selbst so beschreibt: Wachstum aus eigener Kraft und durch Zukäufe, aber innerhalb einer soliden Finanzpolitik. Den Anker bildet dabei die Verschuldung: Langfristig strebt Mayr-Melnhof ein Verhältnis von Nettoverschuldung zu bereinigtem EBITDA zwischen 2 und 2,5 an.
Über viele Jahre galt die Regel, rund ein Drittel des Jahresüberschusses auszuschütten und die Dividende möglichst kontinuierlich zu steigern. Im März 2026 hat Mayr-Melnhof diese Politik überarbeitet: Künftig sollen 40 bis 60 Prozent des Jahresüberschusses ausgeschüttet werden. Wo innerhalb dieser Spanne die Dividende landet, hängt vor allem von der Verschuldung ab.
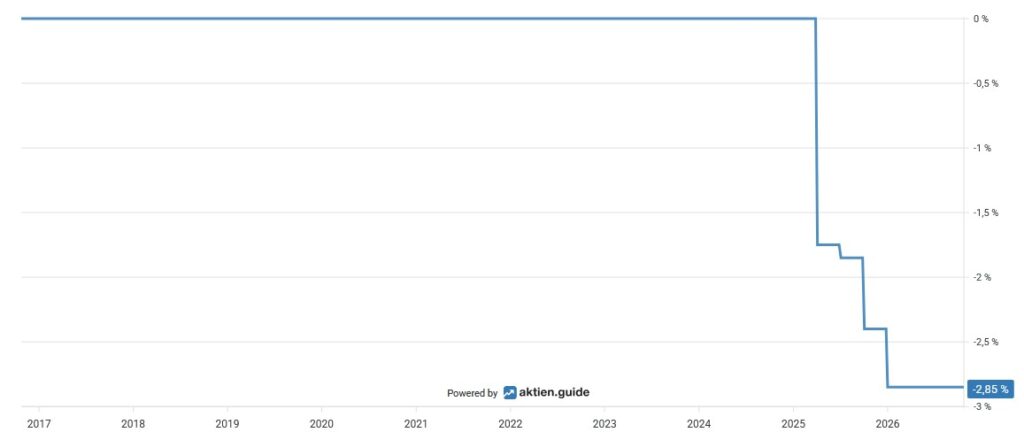
Aktienrückkäufe hat Mayr-Melnhof nach längerer Pause wiederbelebt. Ende Dezember 2024 beschloss der Vorstand erstmals seit 15 Jahren wieder ein Rückkaufprogramm. Es lief vom 3. Januar bis 23. Dezember 2025 und erlaubte den Rückkauf von bis zu einer Million Aktien (rund 5 Prozent des Grundkapitals) zu höchstens 80 Euro je Aktie. Tatsächlich zurückgekauft wurden 2,85 Prozent des Grundkapitals zu einem Durchschnittspreis von 72,45 Euro. Die Hauptversammlung im April 2026 hat eine neue Ermächtigung für Rückkäufe von bis zu 10 Prozent beschlossen. Der Vorstand darf die Aktien mit Zustimmung des Aufsichtsrats auch ohne weiteren Hauptversammlungsbeschluss einziehen.
Ordnet man die Instrumente nach meiner Einschätzung danach, welches Gewicht ihnen das Management gibt, ergibt sich folgende Reihenfolge:
- Bilanzdisziplin und Investitionen in Kostenführerschaft stehen an erster Stelle.
- Die Dividende ist das zentrale Ausschüttungsinstrument, auch im Interesse des Familiensyndikats.
- Selektive Zukäufe folgen an dritter Stelle.
- Aktienrückkäufe sind eine opportunistische Ergänzung.
Bei der Betrachtung der Dividendenhistorie fällt auf, dass das Management von Mayr-Melnhof für das Geschäftsjahr 2023 eine drastische Kürzung der Dividende vornahm. Weil die Dividende an den Gewinn gekoppelt ist, schwankt sie mit dem Zyklus deutlich. Kontinuität bedeutet bei Mayr-Melnhof also, dass verlässlich ausgeschüttet wird, nicht, dass die Dividende stetig steigt.
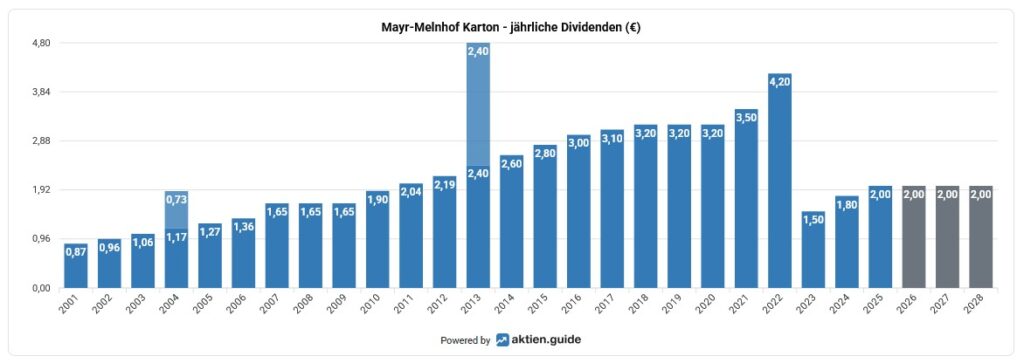
Bei einem aktuellen Kurs von 64,10 Euro errechnet sich eine Dividendenrendite von 3,1 Prozent auf Basis der zuletzt gezahlten Dividende. Abschließend die Dividendenausschüttungen der letzten Jahre im Überblick:
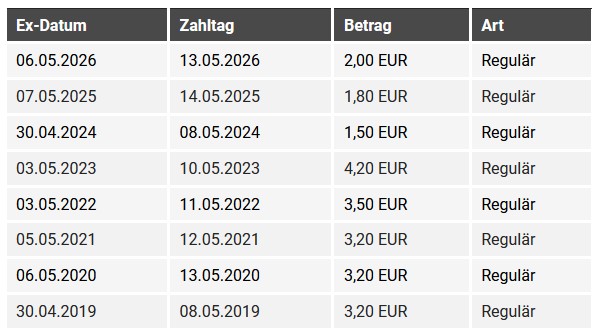
Die jährlich ausgeschüttete Dividende beträgt aktuell 2,00 Euro pro Aktie und wurde im Mai 2026 ausbezahlt. Bezogen auf den durchschnittlichen Free Cashflow der letzten drei Jahre ergibt sich eine Ausschüttungsquote von 35 Prozent. Allerdings war der Free Cashflow in einzelnen Jahren negativ; die Dividende musste dann aus der Substanz finanziert werden. Auch 2025 deckte der Free Cashflow von 11,1 Mio. Euro die Ausschüttung nicht.
Haftungserklärung
Bei Erstellung dieses Beitrags haben wir uns die tatsächlichen Angaben aus uns zur Verfügung stehenden, allgemein als zuverlässig angesehenen Quellen verschafft. Wir können keinen Anspruch auf Richtigkeit und Vollständigkeit dieser Informationen erheben. Die auf diesen tatsächlichen Angaben beruhenden Einschätzungen unsererseits stellen unverbindliche Werturteile zum Zeitpunkt der Erstellung des Beitrags dar. Nachträgliche Änderungen können nicht berücksichtigt werden. Eine Haftung für die Vollständigkeit oder Richtigkeit dieses Beitrags können wir nicht übernehmen. Dieser Beitrag stellt kein Angebot und keine Aufforderung dar, Aktien des Emittenten zu erwerben. Dieser Beitrag ersetzt keinesfalls die anleger- und objektgerechte Beratung. Wir können nicht überprüfen, ob sich die Empfehlungen mit Ihren persönlichen Anlagestrategien und Zielen decken. Für eine anleger- und objektgerechte Beratung empfehlen wir Ihnen, einen Anlageberater aufzusuchen. Eine Analyse-Publikation kann und soll ein für eine Investition erforderliches Wertpapierprospekt und/oder eine fachkundige Anlageberatung keinesfalls ersetzen. Sie kann daher nicht alleinige Grundlage für die Entscheidung über eine Investition sein.