Liebe Trader, liebe Börsenfreunde.
Der DAX hat die vergangene Handelswoche mit einem Minus von rund 0,6 Prozent beendet. Nach einem freundlichen Wochenstart geriet der deutsche Leitindex ab Mittwoch deutlich unter Druck und fiel am Donnerstag bis auf rund 24.793 Punkte. Erst am Freitag gelang mit einem Plus von 1,1 Prozent die Rückkehr über die Marke von 25.000 Punkten. Zum Wochenschluss stand der DAX bei 25.087 Punkten.
Während die großen US-Indizes weiterhin nahe ihrer Rekordstände notieren, kommt der DAX seit einigen Wochen kaum noch voran. Vom Allzeithoch Ende August bei rund 26.619 Punkten hat sich der Index inzwischen knapp 6 Prozent entfernt.
Für Abgabedruck sorgten letzte Woche vor allem der wieder gestiegene Ölpreis und hohe Anleiherenditen. Gleichzeitig kamen aus Deutschland Konjunkturdaten, die sich teilweise widersprachen.
Ölpreis und Anleiherenditen setzen den DAX unter Druck
Vor allem am Mittwoch und Donnerstag geriet der DAX unter Druck. Neue Spannungen im Nahen Osten und Produktionsausfälle im Golf von Mexiko trieben Brent zeitweise auf über 105 US-Dollar. Gleichzeitig stieg die Rendite zehnjähriger Bundesanleihen wieder über 3,5 Prozent. Zusätzlichen Druck brachten Sorgen um die französischen Staatsfinanzen, die vor allem europäische Banken belasteten. Der DAX verlor an beiden Tagen jeweils mehr als 1 Prozent.
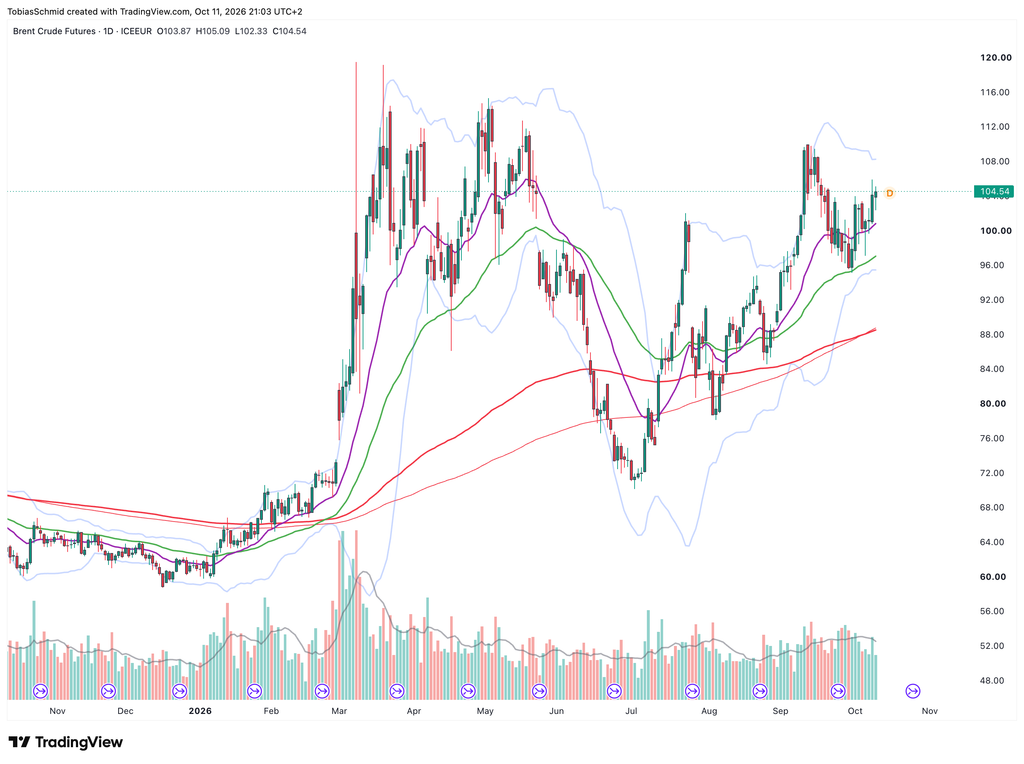
Am Freitag entspannte sich die Lage etwas. US-Präsident Donald Trump signalisierte, dass zumindest kurzfristig keine neuen Angriffe auf den Iran geplant sind; gleichzeitig gingen auch die Anleiherenditen zurück. Der DAX erholte sich daraufhin und schloss die Woche wieder oberhalb von 25.000 Punkten.
Deutsche Konjunkturdaten widersprechen sich
Auch bei den deutschen Wirtschaftsdaten lohnt sich ein genauerer Blick. Die Auftragseingänge der Industrie brachen im August um 10,6 Prozent gegenüber dem Vormonat ein. Diese Zahl sieht auf den ersten Blick zwar sehr negativ aus, ist aber etwas irreführend. Der Rückgang war fast vollständig darauf zurückzuführen, dass außergewöhnlich große Aufträge im Flugzeug-, Schiffs-, Bahn- und Militärfahrzeugbau fehlten. Ohne diese Großaufträge lag das Minus lediglich bei 0,1 Prozent.
Deutlich besser fiel die Industrieproduktion aus. Sie stieg im August um 2,0 Prozent, erwartet worden war nur ein Plus von etwa 0,5 Prozent.
Beim Außenhandel sah es dagegen wieder schwächer aus. Die deutschen Exporte gingen um 0,8 Prozent zurück. Besonders auffällig war dabei der Rückgang der Exporte in die USA um 6,3 Prozent.
Unterm Strich bleibt die deutsche Wirtschaft damit schwach, aber nicht überall gleichermaßen. Vor allem die starke Industrieproduktion passt nicht so recht zu dem Eindruck, den der Einbruch bei den Auftragseingängen zunächst vermittelt.
Infineon und Deutsche Telekom unter Druck, Zalando führt Gewinner an
Bei den DAX-Einzelwerten gab es in der vergangenen Woche einige große Bewegungen.
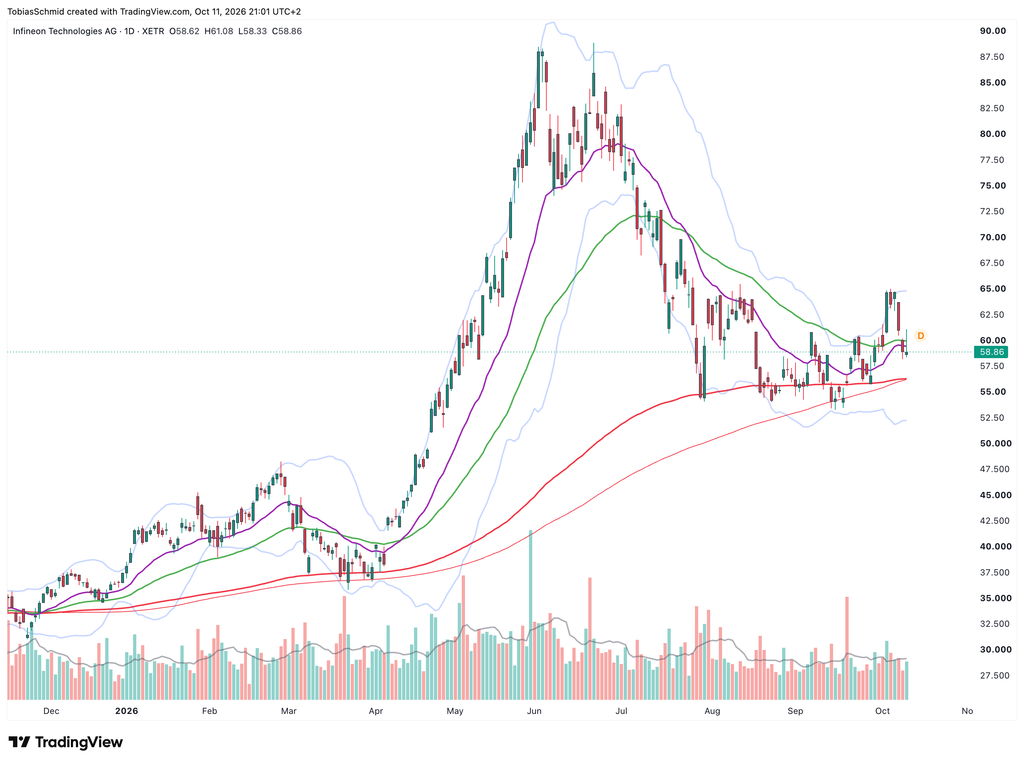
Die schwächste Aktie war Infineon mit einem Minus von knapp 9 Prozent. Nach den starken Kursgewinnen der Halbleiterwerte in den Wochen zuvor kam es hier zu deutlichen Gewinnmitnahmen. Zusätzlich kamen im Wochenverlauf wieder Zweifel auf, wie schnell sich die enormen Investitionen in künstliche Intelligenz tatsächlich in Umsätze und Gewinne umwandeln lassen.
Auch die Deutsche Telekom gehörte mit einem Minus von rund 7 Prozent zu den größten Verlierern der Woche. Allein am Freitag brach die Aktie fast 8 Prozent ein, nachdem SpaceX landesweite Mobilfunkfrequenzen in den USA gekauft hatte. Anleger befürchten dadurch langfristig stärkere Konkurrenz für T-Mobile US, an der die Deutsche Telekom rund 54 Prozent hält.
Auf der Gewinnerseite lag Zalando mit einem Plus von 6,9 Prozent vorne. Brenntag gewann 6,0 Prozent, Scout24 5,7 Prozent und SAP 4,1 Prozent. SAP kündigte unter anderem die Übernahme des belgischen Workforce-Data-Spezialisten TechWolf an und will damit sein Angebot rund um KI und Personalsoftware ausbauen.
25.000 Punkte werden zur entscheidenden Marke
Charttechnisch befindet sich der DAX aktuell an einer sehr wichtigen Kurszone. Der primäre Aufwärtstrend ist zwar noch intakt, aber die Korrektur lief mittlerweile bis zur Tages-EMA und SMA 200 im Bereich der runden 25-000-Punkte-Marke (bzw. knapp darunter).
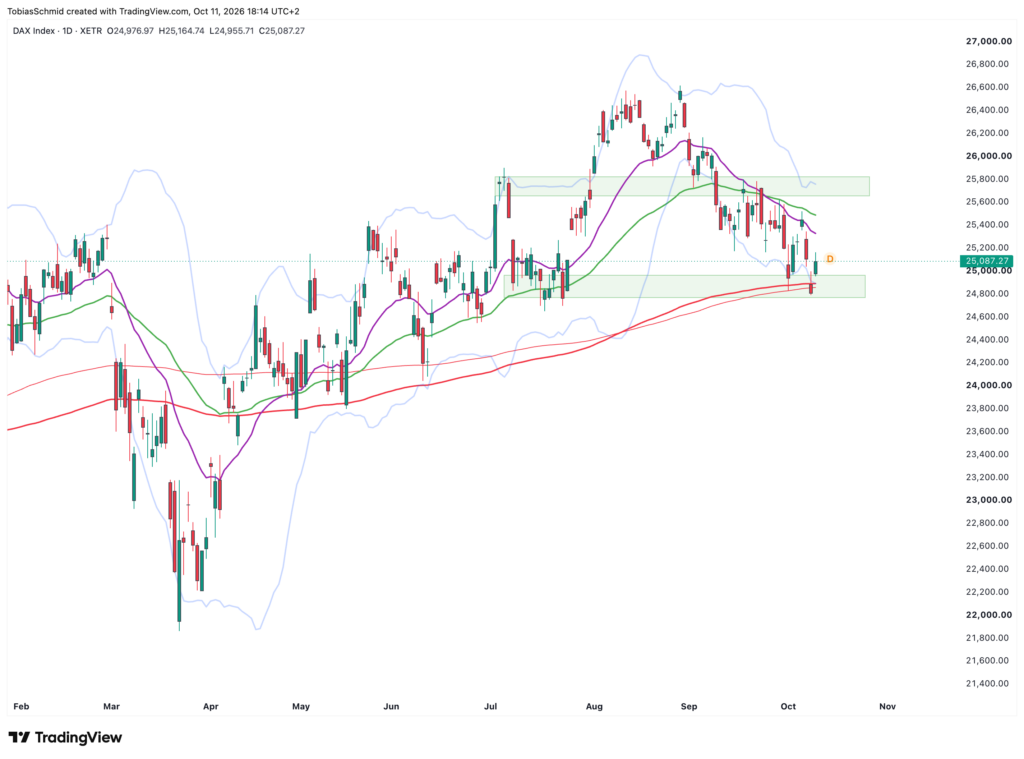
Solange der DAX diese Zone verteidigt, bleibt die Bewegung der vergangenen Wochen zunächst eine Korrektur innerhalb des übergeordneten Aufwärtstrends.
Ein nachhaltiger Bruch unter EMA 200 und SMA 200 wäre dagegen deutlich negativer zu bewerten und würde das technische Bild spürbar verschlechtern.
Auf der Oberseite liegt der erste kurzfristige Widerstand im Bereich von 25.450 bis 25.500 Punkten. Dort scheiterte der DAX bereits am vergangenen Dienstag.
US-Inflation und EU-Gipfel im Fokus
In der neuen Woche stehen erneut mehrere wichtige Termine an:
- Am Dienstag werden zunächst die endgültigen deutschen Verbraucherpreise für September veröffentlicht. Die vorläufigen Zahlen hatten eine Inflationsrate von 3,3 Prozent gezeigt. Besonders auffällig war erneut der starke Anstieg der Energiepreise.
- Noch wichtiger dürften am Mittwoch die US-Verbraucherpreise für den Monat September werden. Nach dem erneuten Ölpreisanstieg wird der Markt genau darauf schauen, ob sich auch der Inflationsdruck wieder verstärkt.
- Am Donnerstag folgen zudem die US-Produzentenpreise.
- Am Donnerstag und Freitag treffen sich außerdem die EU-Staats- und Regierungschefs in Brüssel. Themen sind unter anderem die hohen Energiepreise, die Wettbewerbsfähigkeit der europäischen Wirtschaft und das Verhältnis zu China.
- Auch der Ölpreis bleibt wichtig. Nach einem schweren Angriff auf den Flughafen von Riad am Wochenende haben die geopolitischen Spannungen erneut zugenommen.
Die entscheidende Frage für den DAX, zumindest was das technische Bild betrifft, bleibt, ob die Unterstützung zwischen 24.900 - 25.000 halten wird, oder ob sich mit einem Bruch derselbigen die Abwärtsbewegung ausweitet.
Autor Tobias Schmid
Datum: 12.10.2026