Das wichtigste in Kürze
- Geschäftsmodell: LVMH ist der weltweit führende Luxusgüterkonzern, dessen 75 Maisons wie Louis Vuitton, Dior und Tiffany 2025 zusammen 80,8 Mrd. Euro umsetzten.
- Management: Bernard Arnault führt LVMH seit 1989 als Chairman und CEO, seine Familie hält die Mehrheit des Kapitals und rund zwei Drittel der Stimmrechte, und alle fünf Kinder haben Führungsposten – wer ihm nachfolgt, ist aber offen.
- Finanzielle Situation: Trotz rückläufiger Gewinne bleibt LVMH hochprofitabel und mit einer moderaten Nettoverschuldung solide finanziert.
- Kapitalallokation: LVMH investiert seinen hohen Free Cashflow vor allem in Marken, Läden und Toplagen-Immobilien, zahlt eine stabile, gut gedeckte Dividende und kauft zusätzlich eigene Aktien zurück.
- Hier geht’s zum DGI-Musterdepot und hier zur Übersicht dieser Serie „Das Dividenden-Depot”.
Unternehmensprofil und Geschäftsmodell: Wer ist LVMH und was macht das Unternehmen?
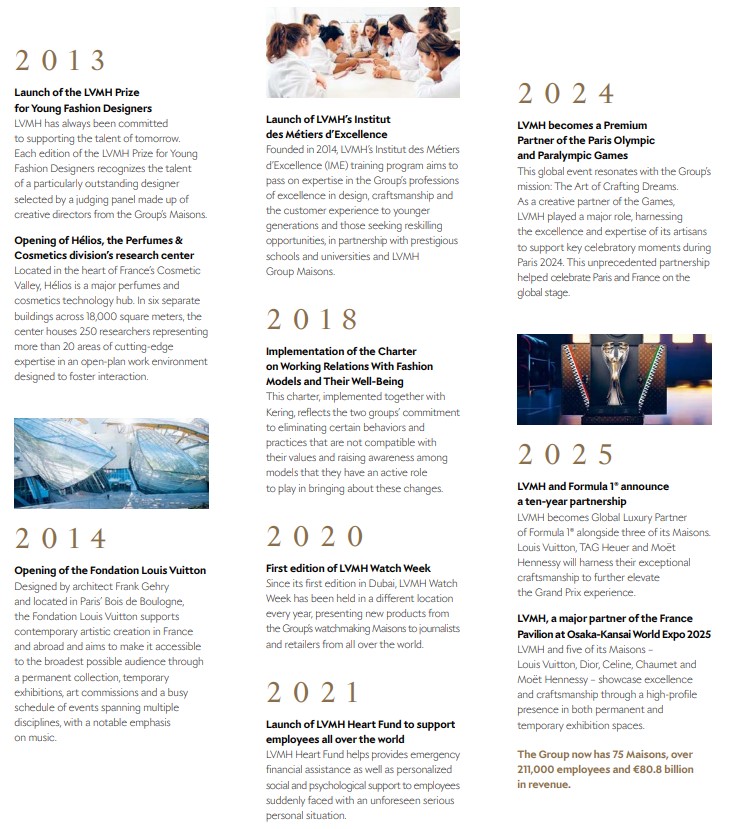
LVMH entstand 1987 aus der Fusion von Moët Hennessy und Louis Vuitton, doch die Wurzeln des Konzerns reichen bis ins 18. Jahrhundert zurück. 1743 gründete Claude Moët in der Champagne das Haus, aus dem später Moët & Chandon hervorging, 1765 folgte Richard Hennessy mit seinem Cognac-Haus. 1854 eröffnete der Koffermacher Louis Vuitton in Paris sein eigenes Geschäft.
Den ersten Schritt zum heutigen Konzern machten 1971 Moët & Chandon und Hennessy, die sich zu Moët Hennessy zusammenschlossen. Louis Vuitton wagte 1984 unter Firmenchef Henry Racamier den Börsengang in Paris und New York. Im Juni 1987 fusionierten beide Gruppen schließlich zu LVMH Moët Hennessy Louis Vuitton, das damals zehn Maisons und 12.000 Beschäftigte zählte und rund 3 Mrd. Euro Umsatz umsetzte. Die Aktie des neuen Konzerns wird an der Pariser Börse gehandelt und gehört seit dem Start des französischen Leitindex CAC 40 im Jahr 1988 ununterbrochen zu dessen Mitgliedern.
Zur prägenden Figur des Konzerns wurde Bernard Arnault. Er hatte 1984 den angeschlagenen Textilkonzern Boussac für den symbolischen Preis von einem Franc übernommen und daraus vor allem Christian Dior und das Pariser Kaufhaus Le Bon Marché behalten. Ab 1988 kaufte sich Arnault, zunächst im Verbund mit dem Getränkekonzern Guinness, in großem Stil bei LVMH ein. Im Januar 1989 übernahm er die Führung, setzte sich in einem erbitterten Machtkampf gegen Racamier durch und ist seither größter Aktionär sowie Chairman und CEO. Unter ihm wuchs LVMH auch durch Zukäufe: 1996 kamen Loewe und Celine hinzu, 1997 die Parfümeriekette Sephora und 1999 Krug, Château d’Yquem sowie TAG Heuer als Keimzelle der Sparte Uhren & Schmuck.
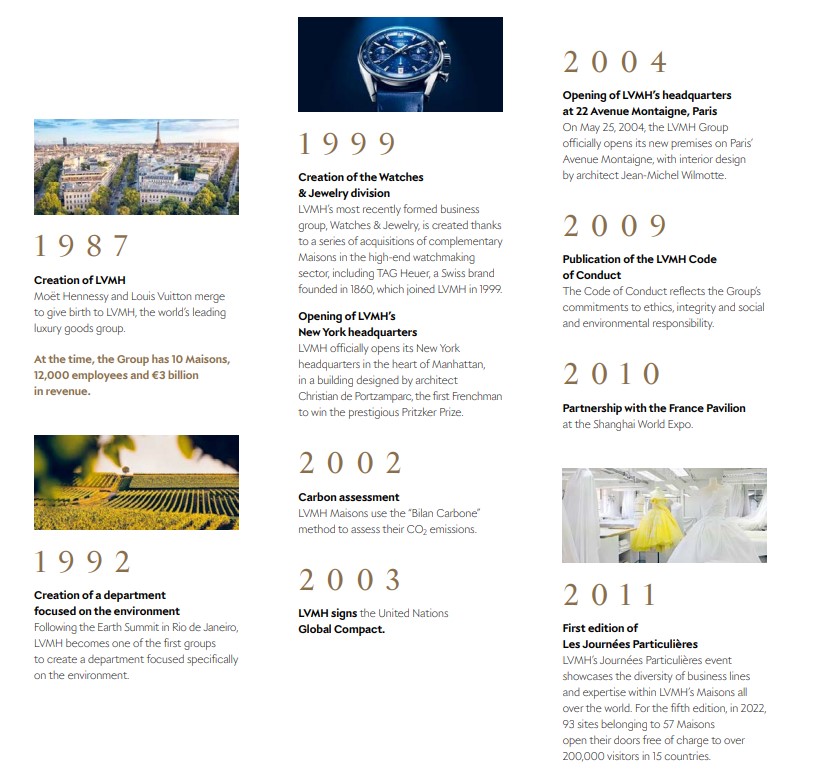
Es folgten unter anderem Fendi (2001), Bulgari (2011), Rimowa (2016), die Luxushotelgruppe Belmond (2019) und 2021 der US-Juwelier Tiffany & Co. Ein Sonderfall war 2017 die Übernahme von Christian Dior Couture für 6,5 Mrd. Euro von der Arnault-Holding Christian Dior, mit der die gesamte Marke Dior unter dem Dach von LVMH vereint wurde. Kulturell setzte der Konzern Akzente, etwa mit der 2014 eröffneten Fondation Louis Vuitton und dem im selben Jahr gegründeten Institut des Métiers d’Excellence, das Nachwuchs für Handwerksberufe ausbildet.
In jüngster Zeit stehen Sichtbarkeit und Fokussierung im Vordergrund. LVMH war Premium Partner der Olympischen und Paralympischen Spiele Paris 2024 und vereinbarte eine zehnjährige Partnerschaft mit der Formel 1, die seit 2025 läuft. Gleichzeitig verschlankte der Konzern sein Portfolio: 2026 verkaufte er den Großteil des Reisehändlers DFS sowie die Modemarke Marc Jacobs. LVMH Moët Hennessy Louis Vuitton SE ist heute der weltweit führende Luxusgüterkonzern: 2025 setzten seine 75 Maisons zusammen 80,8 Mrd. Euro um.
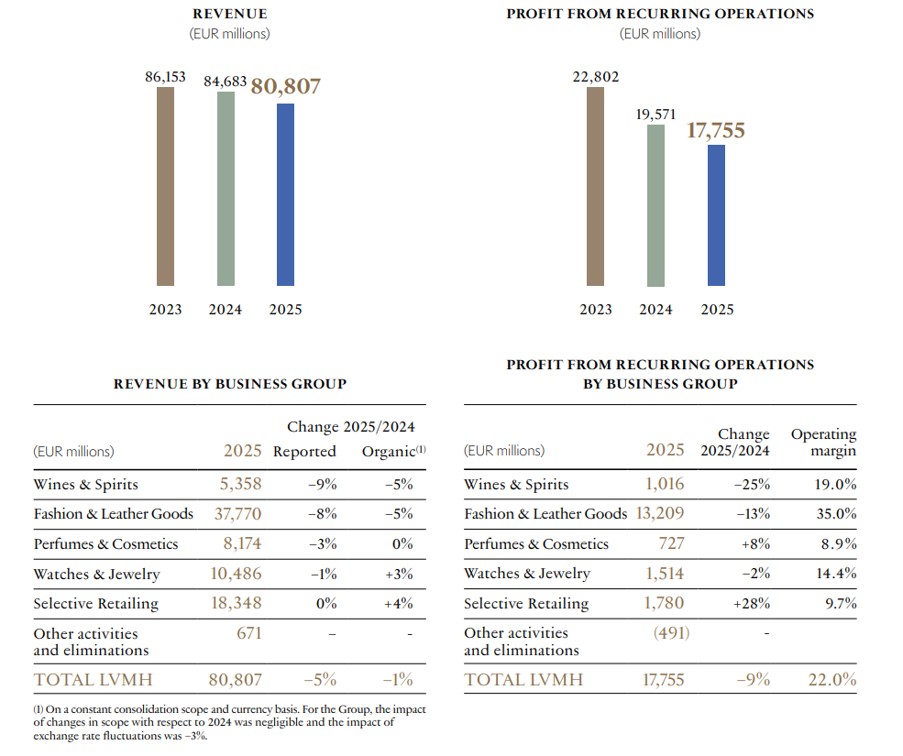
LVMH bündelt seine Maisons in sechs Geschäftsbereichen, von denen Mode & Lederwaren mit Abstand der wichtigste ist: 2025 stammten 47 Prozent des Umsatzes und knapp drei Viertel des operativen Gewinns aus diesem Bereich. Zu ihm gehören neben den Zugpferden Louis Vuitton und Christian Dior Häuser wie Celine, Loewe, Fendi, Givenchy, Loro Piana, Berluti und Rimowa. Bei 37,8 Mrd. Euro Umsatz erwirtschaftete die Sparte 13,2 Mrd. Euro operativen Gewinn, eine Marge von 35 Prozent.
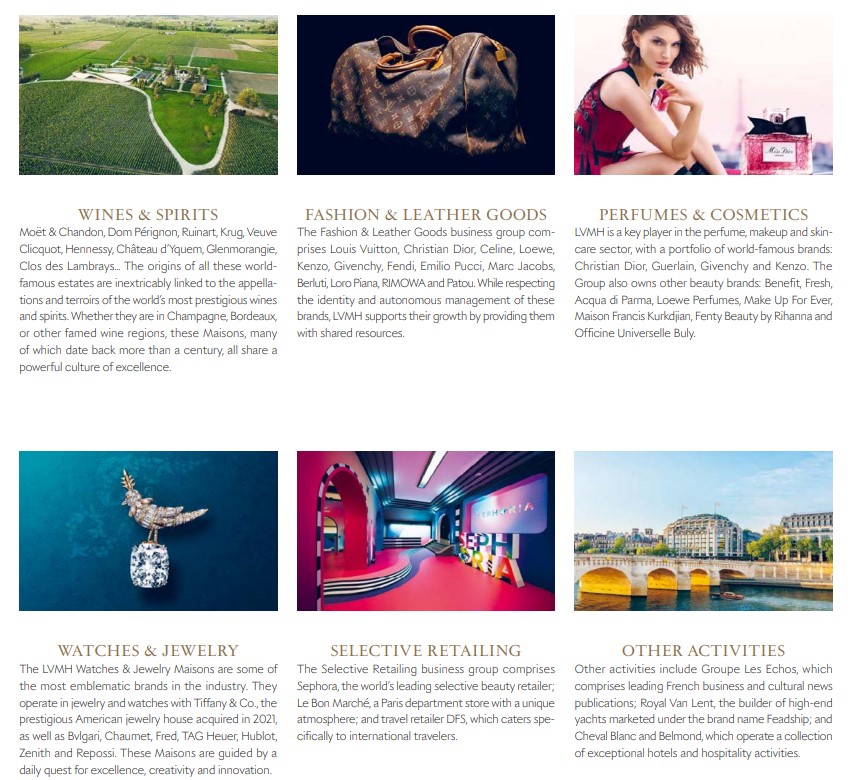
Zweitgrößter Bereich ist der selektive Einzelhandel mit 18,3 Mrd. Euro Umsatz. Sein Motor ist die Kosmetikkette Sephora, die 2025 Umsatz und Gewinn steigerte und rund 100 neue Geschäfte eröffnete. Hinzu kommen die Pariser Kaufhäuser Le Bon Marché und La Samaritaine, während LVMH den Reisehändler DFS inzwischen größtenteils verkauft hat.
Uhren & Schmuck kam auf 10,5 Mrd. Euro und wird von Tiffany & Co. und Bulgari getragen, ergänzt um Chaumet, Fred sowie die Uhrenmarken TAG Heuer, Hublot und Zenith. Parfums & Kosmetik setzte 8,2 Mrd. Euro um, unter anderem mit Parfums Christian Dior, Guerlain, Parfums Givenchy, Benefit, Fenty Beauty und Maison Francis Kurkdjian. Wein & Spirituosen erzielte 5,4 Mrd. Euro mit Champagnern wie Moët & Chandon, Dom Pérignon, Veuve Clicquot, Krug und Ruinart, dem Cognac Hennessy, Glenmorangie-Whisky und dem Süßwein Château d’Yquem.
Die sechste Säule, die sonstigen Aktivitäten, umfasst unter anderem die Wirtschaftszeitung Les Echos und weitere Medien, die Hotels von Belmond und Cheval Blanc sowie die Yachtwerft Royal Van Lent mit der Marke Feadship.
Regional ist der Konzern breit aufgestellt: 2025 kamen je 26 Prozent des Umsatzes aus den USA und aus Asien ohne Japan, 18 Prozent aus Europa ohne Frankreich, je 8 Prozent aus Frankreich und Japan sowie 14 Prozent aus den übrigen Märkten. Auch die Geschäftsbereiche entwickeln sich zuletzt unterschiedlich. In den ersten neun Monaten 2026 wuchsen Uhren & Schmuck organisch um 8 Prozent, der Einzelhandel um 6 Prozent und Wein & Spirituosen um 5 Prozent, während Mode & Lederwaren vor allem wegen der schwächeren Nachfrage in China organisch um 2 Prozent schrumpfte.
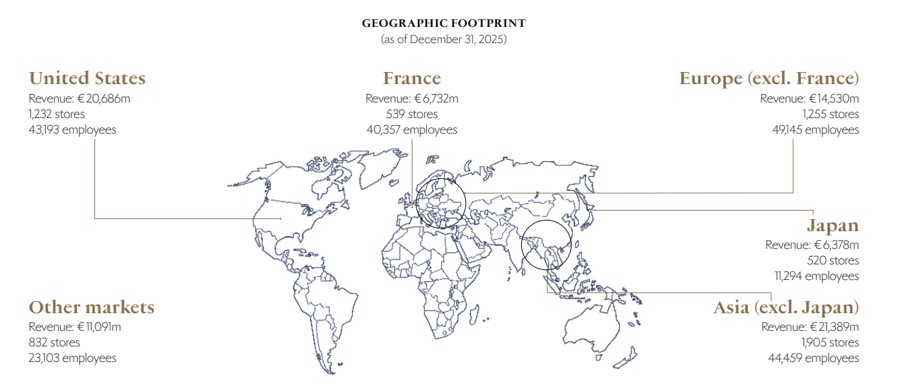
LVMH verdient sein Geld damit, traditionsreiche Marken über Jahrzehnte zu pflegen und deren Produkte mit hohen Margen zu verkaufen. Der Konzern fungiert dabei als Dach: Er stellt den Maisons die Mittel für Design, Herstellung und selektiven Vertrieb bereit, während diese ihre Eigenständigkeit behalten. Ein Kernelement ist die vertikale Integration. LVMH steuert die Wertschöpfungskette von den Bezugsquellen über die Fertigung bis zum Verkauf und behält so die Kontrolle über das Image seiner Marken. Allein in Frankreich betreibt der Konzern 117 Produktionsstandorte, und über ein Netz von 6.283 Geschäften pflegt er weltweit den direkten Kontakt zur Kundschaft.
Strategisch setzt LVMH auf den langfristigen Aufbau begehrenswerter Marken statt auf schnelles Wachstum um jeden Preis. Seine Mission fasst der Konzern in die Formel „The Art of Crafting Dreams“ und nennt Kreativität und Innovation, Exzellenz, Unternehmergeist sowie eine positive Wirkung auf Gesellschaft und Umwelt als seine Werte. Wie das gelingen soll, beschreibt LVMH mit sieben Prinzipien, die zusammen sein Modell bilden.
Erstens setzt LVMH auf eine dezentrale Organisation: Die Maisons arbeiten eigenständig und nah an ihrer Kundschaft, entscheiden schnell und sollen so den Unternehmergeist ihrer Mitarbeitenden fördern. Zweitens hat Wachstum aus eigener Kraft Vorrang, also die Entwicklung der bestehenden Häuser und der Schutz ihrer Kreativität. Zukäufe ergänzen diesen Kurs, wie die lange Liste der Übernahmen von Bulgari bis Tiffany zeigt.
Drittens und viertens nennt LVMH die bereits beschriebene vertikale Integration sowie Synergien, die konzernweit genutzt werden, ohne die Unabhängigkeit der Marken anzutasten. Fünftens will der Konzern Savoir-faire bewahren und an Nachwuchs wie Quereinsteiger weitergeben, etwa über das Institut des Métiers d’Excellence; nach eigenen Angaben umfasst LVMH 280 Expertenberufe in Handwerk, Design und Kundenerlebnis.
Sechstens soll Innovation, getragen von eigenen Forschungszentren, einem Netzwerk von Start-ups und Partnerschaften mit Hochschulen und Fachunternehmen, Produkte und Einkaufserlebnisse noch attraktiver machen. Siebtens sichert die Balance zwischen Geschäftsbereichen und Regionen die Widerstandskraft gegenüber Krisen und Konjunkturschwankungen.
Den langen Atem stützt die Eigentümerstruktur. Mit der Mehrheit an Kapital und Stimmrechten kann die Familie Arnault nach Einschätzung von Analysten über Dividenden, große Übernahmen und die Besetzung des Verwaltungsrats entscheiden, ohne auf andere Großaktionäre angewiesen zu sein. Die Kontrolle durch die nächste Generation ist schon gesichert. Jedes der fünf Kinder hält 20 Prozent an der Kontrollgesellschaft Agache Commandité, keines darf in den nächsten 30 Jahren ohne Zustimmung der anderen verkaufen, und der Vorsitz rotiert alle zwei Jahre. Offen ist dagegen, wer dem Vater an der Spitze nachfolgt. Zeitdruck besteht vorerst nicht, denn die Altersgrenze für Chairman und CEO wurde auf 85 Jahre angehoben.
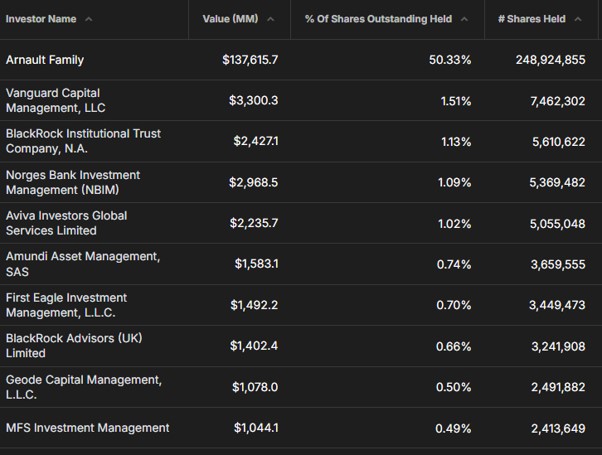
Am 23. September 2026 stellte die Familie einen Plan vor, die Kette ihrer Holdings zu verkürzen. Dabei soll Financière Agache in Agache aufgehen und Agache anschließend in Christian Dior, das in eine Kommanditgesellschaft auf Aktien umgewandelt werden soll. Die verbleibende börsennotierte Gesellschaft hielte dann direkt 49,76 Prozent des Kapitals und 65,55 Prozent der Stimmrechte von LVMH. Persönlich haftende Gesellschafter wären die Kontrollgesellschaft der Kinder, Agache Commandité, und Bernard Arnault, der auch die Geschäftsführung behielte. Den freien Dior-Aktionären soll ein Barangebot gemacht werden.
Alle fünf Kinder von Bernard Arnault haben Führungsposten im Konzern inne. Sie haben alle Führungsposten. Delphine leitet Christian Dior Couture, Antoine verantwortet Image und Kommunikation, Alexandre ist stellvertretender Chef von Moët Hennessy, und Frédéric führt seit Juni 2025 Loro Piana. Jean verantwortet Marketing und Entwicklung der Uhren von Louis Vuitton. Vier der fünf, alle außer Jean, sitzen im Verwaltungsrat. Investoren beklagen zunehmend, dass es keinen klaren Nachfolgeplan gibt.
Branchenprofil und Wettbewerbssituation
LVMH hat keinen einzelnen Konkurrenten, der ihm spiegelbildlich gegenübersteht. In jedem seiner sechs Geschäftsbereiche trifft der Konzern auf andere Gegner. An der Spitze des Marktes herrscht ein Oligopol: Einige wenige Konzerne wie LVMH, Kering und Richemont teilen sich das Geschäft mit unabhängigen Häusern wie Hermès, Chanel und Prada. Neue Anbieter haben es schwer, weil Markengeschichte, Handwerk, Toplagen für Geschäfte und hohe Marketingbudgets nötig sind. Gekämpft wird weniger über den Preis als über Begehrlichkeit, Kreativität und Designertalente. Gleichzeitig konsolidiert sich die Branche: Prada hat Versace übernommen, und L’Oréal hat Kering Beauté gekauft.
Bei der Wahl der Peer-Group ist vor allem zu beachten, dass LVMH ein Mischkonzern ist. Vergleicht man die Konzernmarge direkt mit der von Hermès oder Prada, ist das irreführend, denn LVMH enthält auch margenschwächere Bereiche wie Sephora sowie Wein und Spirituosen. Aussagekräftiger ist ein Vergleich je Sparte oder mit einem Korb von Vergleichsfirmen, der nach LVMHs Umsatzmix gewichtet ist. Auch die Preissegmente unterscheiden sich stark: Absoluter Luxus wie Hermès verhält sich in einer Krise anders als Marken für die gehobene Mittelschicht wie Burberry oder günstigere Anbieter wie Tapestry. Zudem sind wichtige Konkurrenten nicht börsennotiert, etwa Chanel, Rolex oder Patek Philippe. Chanel veröffentlicht immerhin Jahreszahlen und taugt daher als Maßstab. Auch die Berichtswährungen und Geschäftsmodelle weichen voneinander ab. Prada ist etwa bei Brillen und Kosmetik nur über Lizenzen tätig, was die Margen verzerrt. Unterschiede im Wachstum spiegeln zudem oft eher den Umsatzanteil Chinas und der USA wider als die Wettbewerbsstärke.
Für Mode & Lederwaren, das wichtigste Geschäft, eignen sich als Kern-Peer-Group Hermès, Kering, Prada, Moncler, Brunello Cucinelli und Burberry. Bei Uhren & Schmuck gehören Richemont und die Swatch Group dazu. Bei Parfums & Kosmetik passen L’Oréal mit seiner Luxussparte, Estée Lauder, Puig und Shiseido. Estée Lauder und Puig bleiben dabei getrennte Vergleichswerte, denn ihre Fusionsgespräche sind im Mai 2026 gescheitert. Bei Wein & Spirituosen bieten sich Diageo, Pernod Ricard und Rémy Cointreau an, für Sephora bieten sich Ulta Beauty und Douglas als Vergleich an.
Das Finanz-Lagebild von LVMH
Nachdem ich Unternehmen, Branche und Wettbewerb betrachtet habe, werfe ich einen Blick in die Geschäftszahlen von LVMH. Der Fokus liegt dabei auf den Aspekten Wachstum, Profitabilität und Finanzierung.
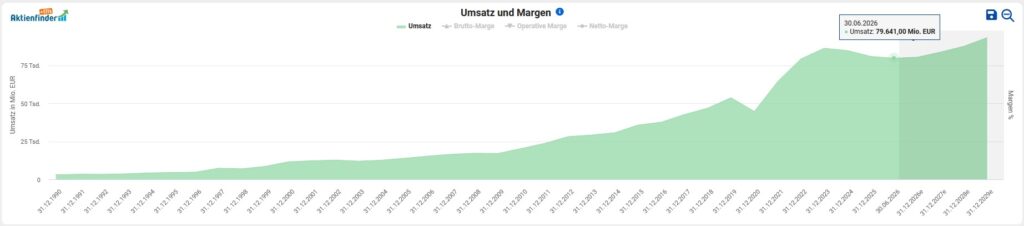
Zur Analyse des finanziellen Lagebilds sehe ich mir im ersten Schritt die Entwicklung von Umsatz, Gewinn und Free Cashflow an. Der Umsatz wuchs in den vergangenen fünf Jahren um durchschnittlich 4,9 Prozent pro Jahr.
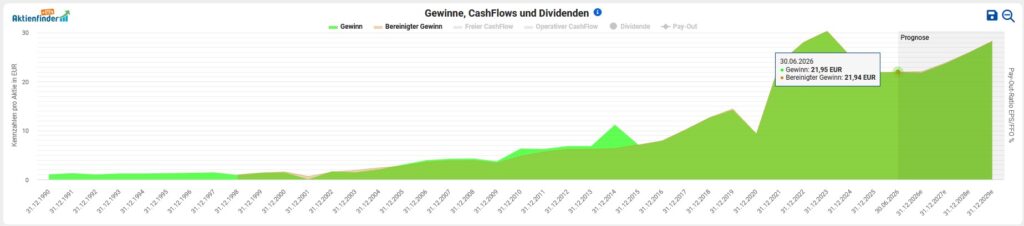
Der Gewinn je Aktie zeigt über die vergangenen zehn Jahre einen Aufwärtstrend, der in den letzten beiden Jahren jedoch von einem Rücksetzer unterbrochen wurde. Im Geschäftsjahr 2025 sank der Gewinn je Aktie um rund 13 Prozent von 25,12 auf 21,86 EUR. LVMH erwirtschaftete 2025 einen Nettogewinn von 10,9 Mrd. EUR.
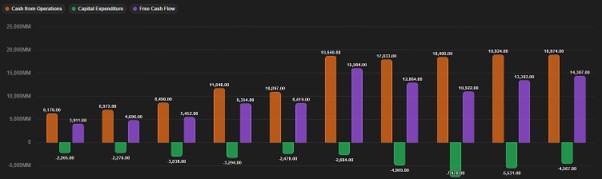
Der dem Unternehmen zur Verfügung stehende Free Cashflow, also der operative Cashflow nach Abzug der Investitionsausgaben oder für Forschung und Entwicklung, Rückzahlung von Schulden, Expansion durch Unternehmenszukäufe, Ausschüttungen von (steigenden) Dividenden oder Aktienrückkäufe verwendet werden. In absoluten Zahlen zeigt sich das Zusammenspiel aus operativem, freiem Cashflow sowie den Kapitalinvestitionen (CapEx) im Zeitraum 2016 bis 2025 wie folgt:
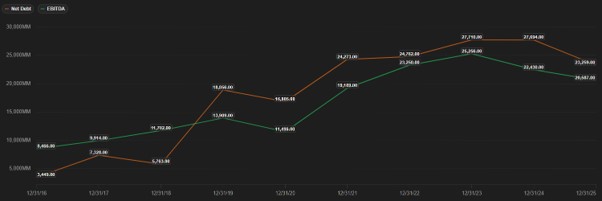
Ein kritischer Blick auf die Verschuldungssituation zeigt, dass die zinstragenden Finanzverbindlichkeiten 36,8 Mrd. EUR betrugen, denen zum Ende des Geschäftsjahres 2025 liquide Mittel und Wertpapiere von 13,5 Mrd. EUR gegenüberstanden. Daraus ergibt sich eine Nettoverschuldung von 23,3 Mrd. EUR. Im Verhältnis zum EBITDA von 20,6 Mrd. EUR errechnet sich ein Verschuldungsgrad von 1,1. Damit liegt der Wert deutlich unter der je nach Branche unterschiedlich angesetzten kritischen Schwelle von 3.
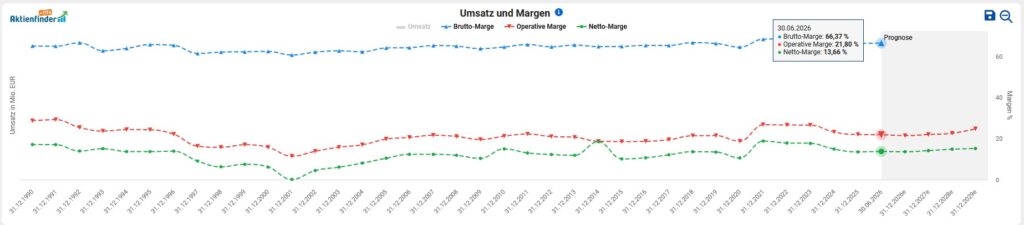
Zuletzt betrachte ich die Profitabilität von LVMH anhand der Entwicklung von Bruttomarge, operativer Marge und Nettomarge. Die operative Marge hat sich normalisiert, ist aber nicht eingebrochen. Der Luxusboom nach Corona brachte Rekordwerte von 26,7 Prozent (2021), 26,6 Prozent (2022) und 26,5 Prozent (2023). Mit 21,8 Prozent zur Jahresmitte 2026 liegt sie wieder etwa auf dem Niveau der 2010er-Jahre. Die Preissetzungsmacht ist weitgehend intakt, denn die Bruttomarge ist seit Jahrzehnten stabil. Sie hat zuletzt aber leicht nachgegeben, von 69 Prozent 2023 auf 66 Prozent 2025. Der Rückgang bei der operativen Marge kommt vor allem von sinkenden Umsätzen bei hohen Fixkosten für Läden, Personal und Marketing. Hinzu kamen Währungseffekte: Die operative Marge von 22 Prozent für 2025 war laut LVMH durch Wechselkursschwankungen belastet.
Chancen & Risiken
Die wichtigste Chance für LVMH liegt im langfristigen Wachstum des Luxusmarkts. Bain & Company und der italienische Branchenverband Altagamma halten es für realistisch, dass der Markt für persönliche Luxusgüter bis 2035 um 4 bis 6 Prozent pro Jahr auf 525 bis 625 Mrd. Euro wächst. Hinzu kommen Märkte wie der Nahe Osten, Lateinamerika, Südostasien, Indien und Afrika, die schon 2025 zusammen rund 45 Mrd. Euro umsetzten und damit so groß waren wie Festlandchina. Als Marktführer mit Geschäften in 81 Ländern ist LVMH gut positioniert, an diesem Wachstum teilzuhaben.
Im zweiten Quartal 2026 kehrte Mode & Lederwaren zu organischem Wachstum zurück, was LVMH vor allem dem guten Start von Andersons ersten Entwürfen für Dior zuschreibt, allen voran der Tasche Cigale; auch im dritten Quartal sah der Konzern den kreativen Neustart Früchte tragen. Weil die Sparte rund drei Viertel des operativen Gewinns liefert, würde eine nachhaltige Erholung hier besonders stark auf das Konzernergebnis durchschlagen. Zugleich versucht LVMH, preisbewusstere Kundschaft zurückzugewinnen, die in den vergangenen Jahren zu günstigeren Marken wie Coach oder Ralph Lauren abgewandert ist. Dazu dienen Einstiegsprodukte wie die erste Beauty-Linie von Louis Vuitton mit einem Lippenstift für 160 Dollar oder Taschenanhänger. Gelingt es, einen Teil dieser Kundschaft zurückzuholen, wäre das ein zusätzlicher Wachstumstreiber.
Daneben verfügt LVMH über Wachstumsmotoren jenseits der Mode. Uhren & Schmuck wuchs in den ersten neun Monaten 2026 organisch um 8 Prozent, getragen von starken Schmuckumsätzen bei Tiffany und Bulgari, und Sephora gewinnt in vielen Ländern Marktanteile und erschließt mit Belgien und Kroatien neue Märkte. Auch Wein & Spirituosen erholt sich mit einem organischen Plus von 5 Prozent, unter anderem dank Champagner in Europa und neuer trinkfertiger Hennessy-Cocktails in den USA. Regional profitiert LVMH von der robusten Nachfrage in den USA, wo der Umsatz im dritten Quartal 2026 organisch um 5 Prozent zulegte; auch Europa und Japan wuchsen. Mit drei Louis-Vuitton-Werkstätten in den USA und einer weiteren, die in Dallas für Ende 2026 oder Anfang 2027 geplant ist, kann der Konzern zudem das Zollrisiko verringern. In China investiert LVMH trotz der aktuellen Schwäche weiter und betont die strategische Bedeutung des Marktes.
Das größte Risiko ist die Abhängigkeit vom Modegeschäft. Mode & Lederwaren entwickelte sich schwach: In den ersten neun Monaten 2026 sank der Umsatz der Sparte organisch um 2 Prozent, im dritten Quartal sogar um 5 Prozent. Laut den Analysten von Bernstein und Jefferies kamen bei Louis Vuitton markenspezifische Probleme hinzu, etwa ein Streit um das dem Monogramm ähnliche Logo eines chinesischen Teeherstellers und ein vorübergehendes Logistikproblem. Eng damit verbunden ist die Abhängigkeit von China und Asien. Asien ohne Japan steht für gut ein Viertel des Umsatzes, und dort drehte das organische Wachstum im dritten Quartal 2026 auf minus 5 Prozent. Finanzchefin Cécile Cabanis verwies auf eine eingetrübte Konsumstimmung, unter anderem wegen Plänen, Auslandseinkäufe chinesischer Kunden zu besteuern; zudem gewinnen chinesische Marken wie Laopu Gold, Songmont oder Bosideng an Beliebtheit.
Ein strukturelles Risiko ist die sogenannte „Luxusmüdigkeit“ nach Jahren kräftiger Preiserhöhungen. Viele Gelegenheitskäufer können nicht mehr mithalten. Da die meisten Luxuskonzerne nach Einschätzung von Fondsmanagern 2026 nur noch minimale Preiserhöhungen von unter 2 Prozent planen, muss Wachstum stärker über verkaufte Stückzahlen kommen. Doch das Marktumfeld ist schwieriger geworden. Als Gründe werden unter anderem den Krieg im Nahen Osten, höhere Ölpreise, eine hohe Inflation in den USA und eine schwächere Weltkonjunktur genannt. Den Nahen Osten bekam LVMH direkt zu spüren. Der Krieg rund um den Iran kostete den Konzern im ersten wie im zweiten Quartal 2026 jeweils rund einen Prozentpunkt organisches Wachstum, weil die Nachfrage in den Golfstaaten einbrach und weniger Touristen nach Europa kamen. Die Region steht für etwa 6 Prozent des Konzernumsatzes.
Hinzu kommt die unberechenbare US-Handelspolitik. Die USA steuern rund ein Viertel des Umsatzes bei, und auf den 15-Prozent-Zoll aus dem Handelsabkommen mit der EU vom Sommer 2025 folgten wechselnde Ersatzzölle, nachdem der Supreme Court im Februar 2026 die bisherige Rechtsgrundlage gekippt hatte. Damit bleibt offen, mit welchen Zöllen LVMH mittelfristig im wichtigsten Einzelmarkt planen muss. Im Spirituosengeschäft belasten Handelskonflikte zusätzlich. China erhebt seit Juli 2025 für fünf Jahre Antidumpingzölle von bis zu 34,9 Prozent auf Brandy aus der EU; Hennessy ist davon nur ausgenommen, solange es festgelegte Mindestpreise einhält. Die schwache Cognac-Nachfrage ließ den operativen Gewinn von Wein & Spirituosen schon 2025 um 25 Prozent einbrechen. Ein weiteres, wenngleich immanentes Risiko sind Wechselkurse, denn LVMH erzielt den Großteil seines Umsatzes außerhalb des Euroraums. Der starke Euro drückte den berichteten Umsatz im ersten Halbjahr 2026, schon 2025 belasteten Währungseffekte die operative Marge.
Schließlich birgt die Führungs- und Eigentümerstruktur Risiken. Bernard Arnault ist 77 Jahre alt und hat keine Nachfolgeregelung angekündigt; bei einer Reuters-Umfrage wussten sechs von sieben befragten institutionellen Investoren nichts von Nachfolgeplänen. Weil die Familie die Mehrheit des Kapitals und rund zwei Drittel der Stimmrechte hält, haben Minderheitsaktionäre kaum Einfluss.
Aktuelle Bewertung der LVMH-Aktie
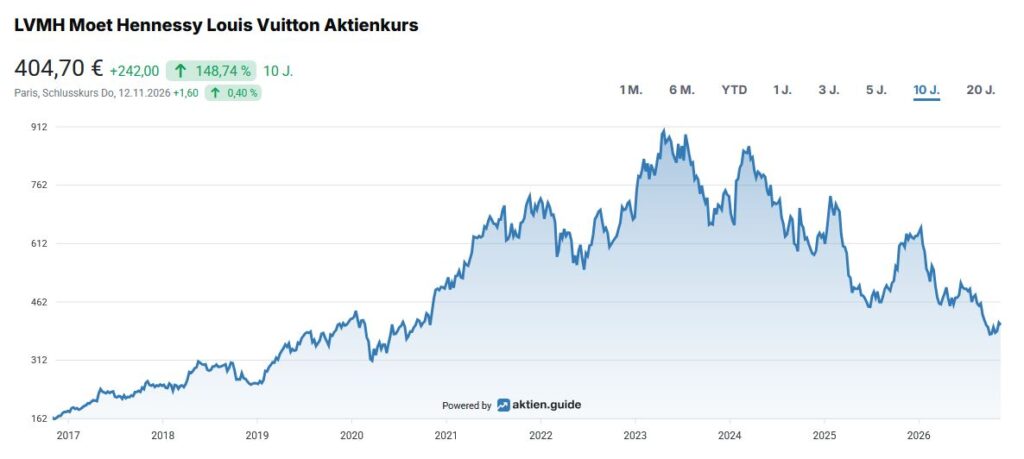
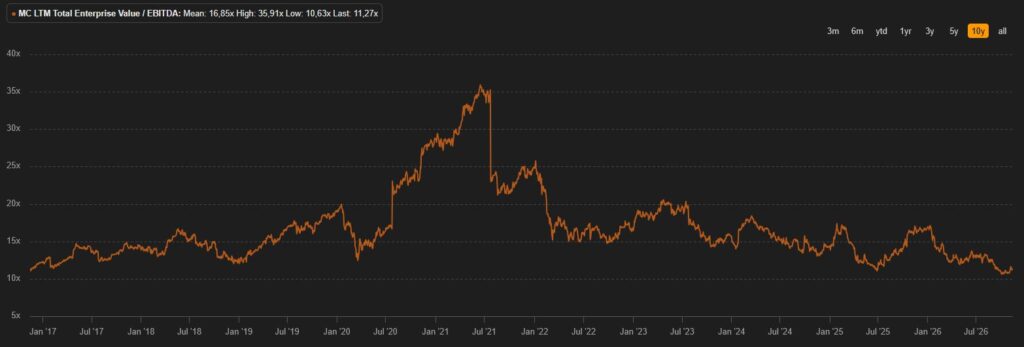
Für die Bewertung von Unternehmen ziehe ich den sogenannten Enterprise Value (EV) heran. Der Enterprise Value beziffert den Betrag, der bei einer Übernahme für das betriebsnotwendige Vermögen aufzuwenden wäre; nicht betriebsnotwendiges Vermögen wird dabei herausgerechnet. Diese Kennzahl setze ich ins Verhältnis zum Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA). Als Faustregel gilt, dass ein Wert von unter 10 eine „gesunde“ Bewertung signalisiert. Wie bei allen generischen Faustregeln muss der unternehmensindividuelle Kontext in der Analyse jedoch vom sorgfältigen Investor mitgedacht werden. Im Fall von LVMH liegt das EV/EBITDA mit 11,3 deutlich im unteren Bereich der Bandbreite der vergangenen zehn Jahre – gemessen an der eigenen Bewertungshistorie also günstig bewertet:
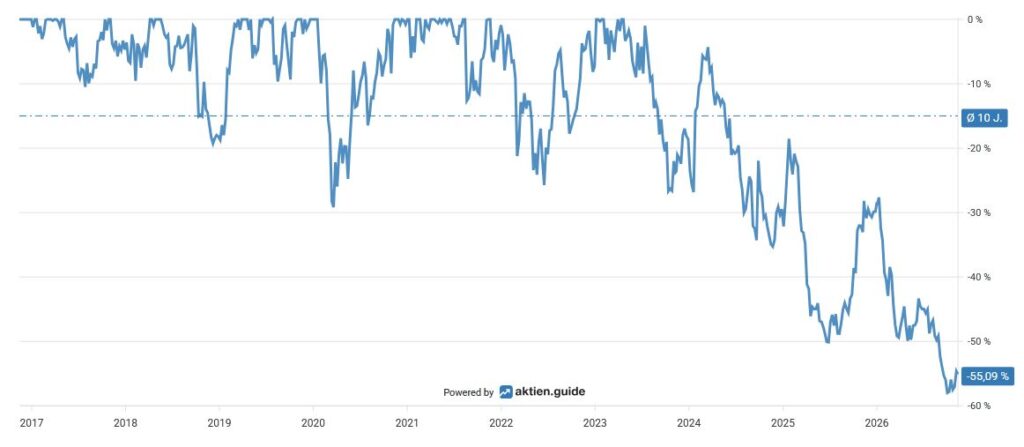
Der maximale Rückgang in den letzten zehn Jahren lag bei rund 58 Prozent erreicht in der jüngsten Schwächephase 2026:
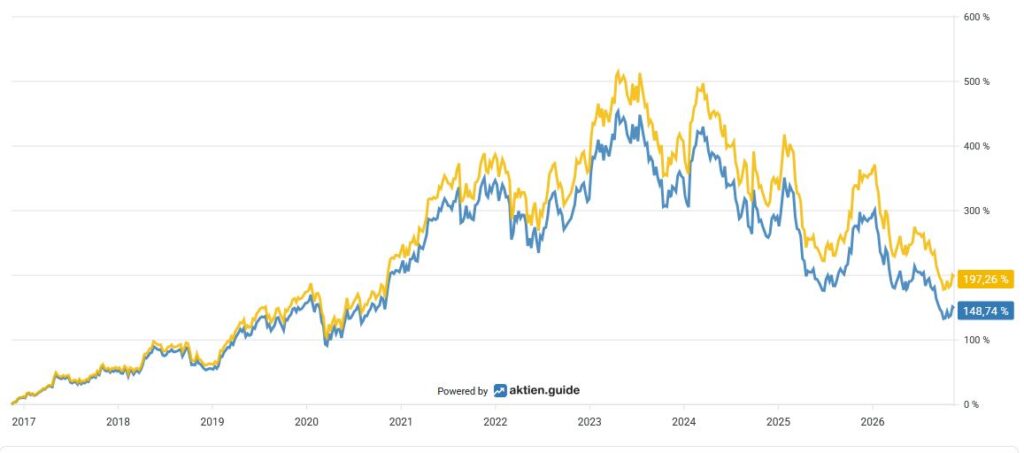
Im Zehnjahreszeitraum brachte ein Investment in LVMH, gemessen am Total Return, eine Gesamtperformance von rund 197 Prozent für den Anleger:
Kapitalallokation von LVMH
LVMH setzt seinen hohen Cashflow für drei Zwecke ein: Investitionen in die eigenen Maisons, Ausschüttungen an die Aktionäre sowie gezielte Zukäufe und Beteiligungen. Die Verschuldung hält der Konzern dabei niedrig. Investiert wird vor allem in Geschäfte, Werkstätten und erstklassige Immobilien. 2023 gab LVMH die Rekordsumme von rund 2,45 Milliarden Euro für Immobilien aus, darunter das Gebäude des Louis-Vuitton-Flagships an den Champs-Élysées für rund 770 Millionen Euro und das Haus Nummer 150 auf derselben Avenue für rund eine Milliarde Euro.
Die Dividende stieg von 10 Euro je Aktie für 2021 über 12 Euro für 2022 auf 13 Euro für 2023 und blieb seitdem trotz sinkender Gewinne stabil. Sie wird halbjährlich ausgeschüttet. Für 2026 ist eine Zwischendividende von 5,50 Euro am 3. Dezember 2026 vorgesehen.
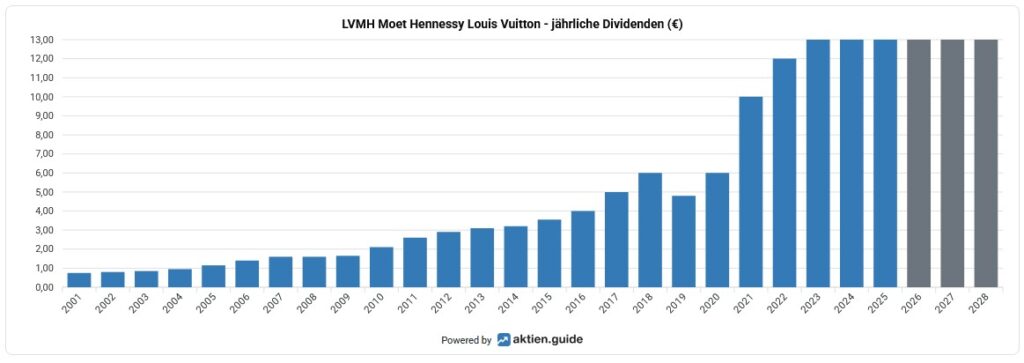
Bei einem aktuellen Kurs von 404,70 EUR errechnet sich eine Dividendenrendite von 3,2 Prozent. Die Fünfjahres-Dividendenwachstumsrate beträgt 14,8 Prozent p. a. bzw. 14,5 Prozent p. a. im Zehnjahreszeitraum. Das Unternehmen erhöhte zuletzt im Februar 2024 die Dividende um 8,3 Prozent.
Legt man den durchschnittlichen Free Cashflow der vergangenen drei Jahre zugrunde, ergibt sich ein Ergebnis von 49 Prozent für das Payout-Ratio von LVMH. Damit ist die Dividende komfortabel durch den Free Cashflow gedeckt.
Die Zahl der ausstehenden Aktien verringerte sich in den vergangenen zehn Jahren um insgesamt 2 Prozent.
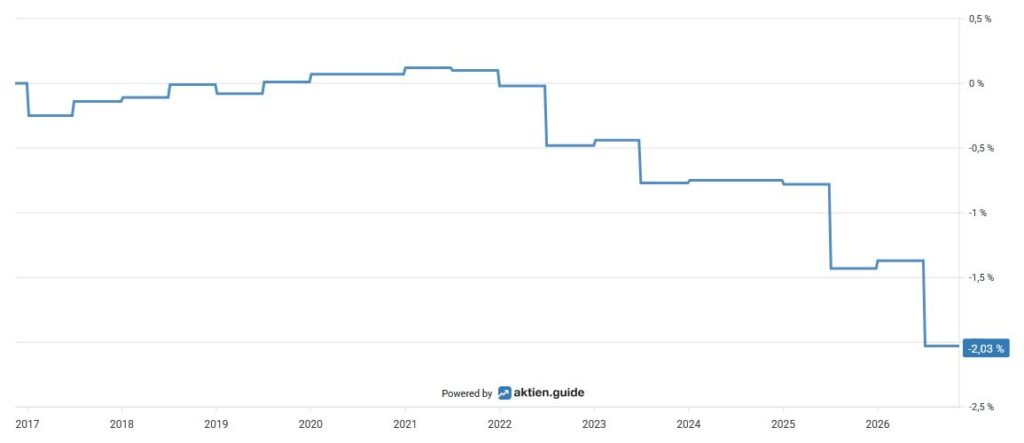
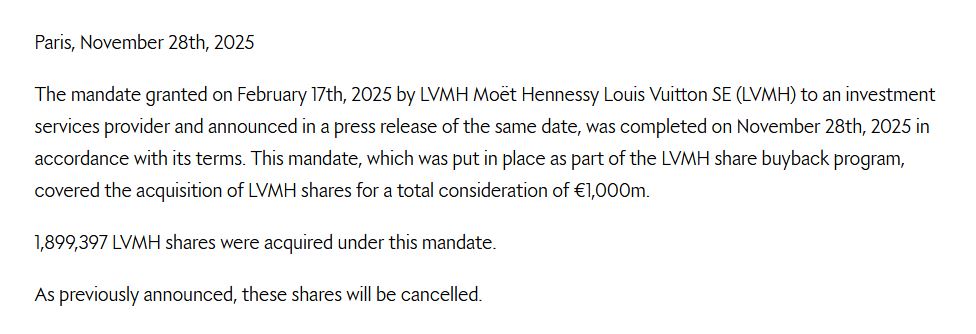
Ergänzend kauft LVMH eigene Aktien zurück und zieht sie ein; seit 2021 hat der Konzern mehrere solcher Programme aufgelegt. Im jüngsten Programm erwarb der Konzern zwischen Februar und November 2025 für eine Milliarde Euro knapp 1,9 Millionen Aktien, rund 0,4 Prozent des Kapitals, rechnerisch zu durchschnittlich gut 526 Euro je Aktie:
Fazit: Überlegungen für meine Entscheidung, in LVMH zu investieren
LVMH bringt ein breites Portfolio begehrter Marken, eine ausgewogene Aufstellung und hohe Finanzkraft mit, steht 2026 aber unter Druck durch die schwache Nachfrage in China, ein rückläufiges Modegeschäft und geopolitische Belastungen. Ob die Chancen oder die Risiken überwiegen, hängt vor allem davon ab, wie schnell der kreative Neustart der Modehäuser sich im Umsatz niederschlägt und wie sich die Luxusnachfrage insgesamt erholt. Ich betrachte den weltweit führenden Luxusgüterkonzern als ein Basisinvestment im zyklischen Konsumsektor. Die aktuelle Bewertung bietet eine interessante Gelegenheit, auf einem fairen Preisniveau – gemessen an der eigenen Bewertungshistorie – den Einstieg in die LVMH-Aktie zu erwägen.
Haftungserklärung
Bei Erstellung dieses Beitrags haben wir uns die tatsächlichen Angaben aus uns zur Verfügung stehenden, allgemein als zuverlässig angesehenen Quellen verschafft. Wir können keinen Anspruch auf Richtigkeit und Vollständigkeit dieser Informationen erheben. Die auf diesen tatsächlichen Angaben beruhenden Einschätzungen unsererseits stellen unverbindliche Werturteile zum Zeitpunkt der Erstellung des Beitrags dar. Nachträgliche Änderungen können nicht berücksichtigt werden. Eine Haftung für die Vollständigkeit oder Richtigkeit dieses Beitrags können wir nicht übernehmen. Dieser Beitrag stellt kein Angebot und keine Aufforderung dar, Aktien des Emittenten zu erwerben. Dieser Beitrag ersetzt keinesfalls die anleger- und objektgerechte Beratung. Wir können nicht überprüfen, ob sich die Empfehlungen mit Ihren persönlichen Anlagestrategien und Zielen decken. Für eine anleger- und objektgerechte Beratung empfehlen wir Ihnen, einen Anlageberater aufzusuchen. Eine Analyse-Publikation kann und soll ein für eine Investition erforderliches Wertpapierprospekt und/oder eine fachkundige Anlageberatung keinesfalls ersetzen. Sie kann daher nicht alleinige Grundlage für die Entscheidung über eine Investition sein.