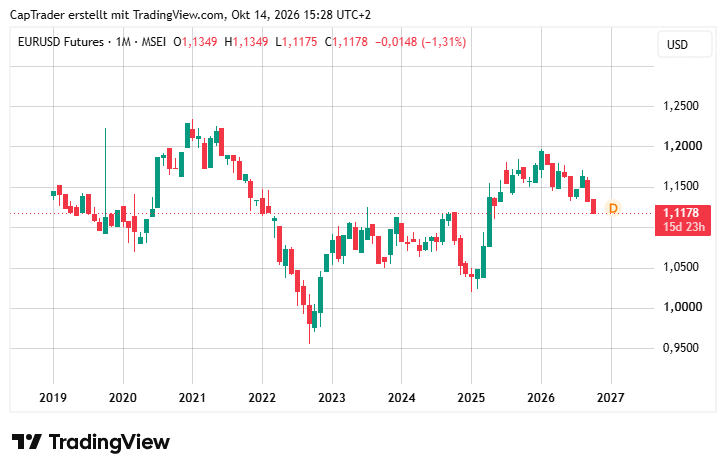
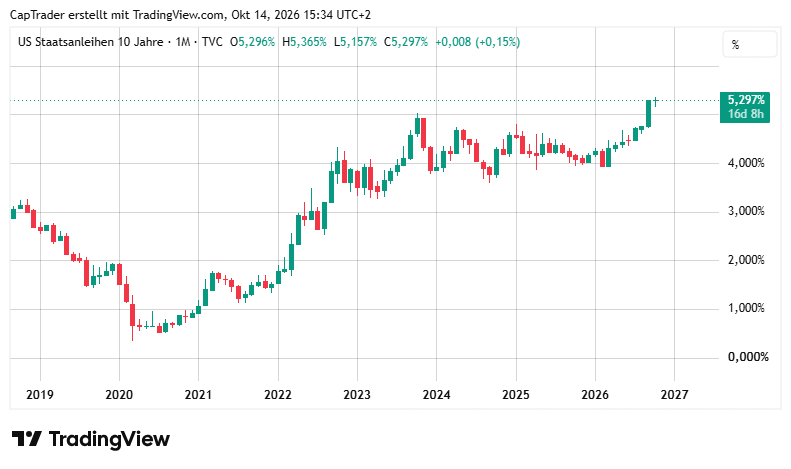
Angesichts einer stärker als erwarteten US-Inflation ist das Währungspaar EUR/USD auf den tiefsten Stand seit Mai 2025 gefallen. Die in diesem Zusammenhang anziehenden Zinserhöhungsfantasien geben dem Dollar wiederum Auftrieb und machen der Gemeinschaftswährung zu schaffen. Auch die Renditen zehnjähriger US-Staatspapieren ziehen in diesem Kontext wieder an, welche damit weiterhin über der 5-Prozent-Marke notieren. Zugleich dürften Anleger nun auf weitere US-Konjunkturdaten in dieser Woche blicken.
EUR/USD Chart
US-Staatsanleihen (10 Jahre)
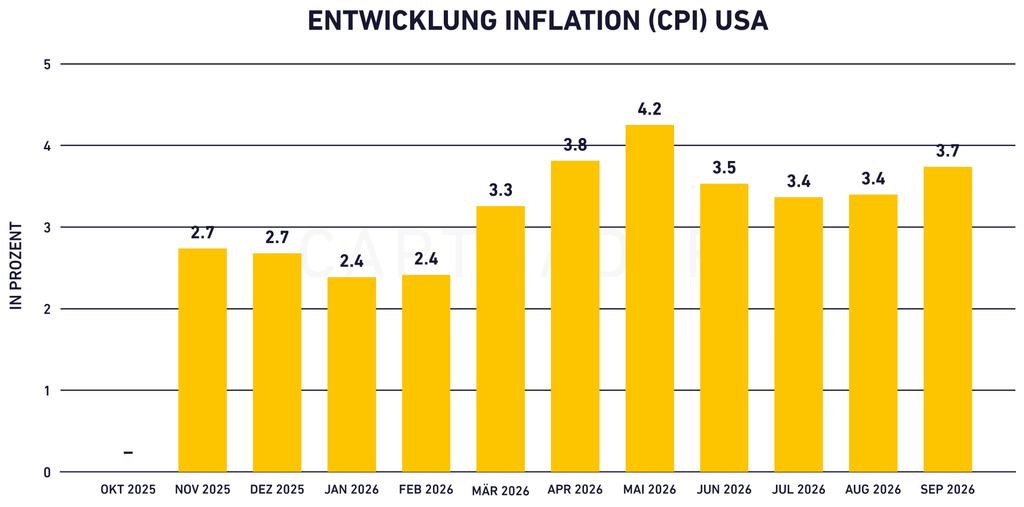
US-Inflation im September bei 3,7 Prozent
Die Inflationsrate stieg im September um 3,7 Prozent gegenüber dem Vorjahresmonat. Gegenüber dem Vormonat legte die Teuerung um 0,6 Prozent zu.
Weitere Konjunkturdaten am Donnerstag im Fokus: Erzeugerpreise, Einzelhandelsumsätze und wöchentliche Erstanträge voraus
Im Blick stehen am Donnerstag etwa die US-Erzeugerpreise, die US-Einzelhandelsumsätze als auch die wöchentlichen Erstanträge auf US-Arbeitslosenhilfe (14:30 Uhr). In der Nacht von Donnerstag auf Freitag wird zudem eine Rede durch Fed-Chef Kevin Warsh erwartet (05:30 Uhr).
Insgesamt dürfte die laufende Handelswoche damit weiterhin durch die geldpolitischen Entwicklungen jenseits des Atlantiks geprägt sein. Laut „Fed-Watch-Tool“ der CME Group rechnen nur noch 50,7 Prozent der Marktteilnehmer mit einer Zinspause auf der Oktober-Sitzung (28.10.2026) und 49,3 Prozent mit einer Zinserhöhung in Summe eines Viertelprozentpunkts auf eine Spanne von 4,00 bis 4,25 Prozent. Einen Tag vor Veröffentlichung der Daten hatte die Wahrscheinlichkeit für eine Zinserhöhung noch bei 22,1 Prozent gelegen.