Das Wichtigste in Kürze
- Mit den beiden Säulen UnitedHealthcare und Optum vereint der Konzern Krankenversicherung, eigene Arztpraxen, Apothekenabwicklung und Datendienste unter einem Dach und verdient damit an mehreren Stufen der Versorgungskette gleichzeitig.
- Als größter US-Krankenversicherer mit rund 48,5 Millionen Versicherten, 26 Prozent Marktanteil bei Medicare Advantage und über zigtausende angestellten oder vertraglich gebundenen Ärzten verfügt UnitedHealth über eine Marktposition, die nur wenige Wettbewerber in dieser Breite nachbilden kann.
- Der Turnaround unter dem zurückgekehrten CEO Stephen Hemsley setzt Profitabilität vor Wachstum und zeigt bereits Wirkung – die Medical Care Ratio fiel binnen zweier Quartale auf ca. 84 Prozent, und ab 2027 soll wieder Wachstum folgen.
- Die Kapitalallokation ist klar auf die Aktionäre ausgerichtet – belegt durch 17 Jahre steigende Dividenden, eine komfortable Ausschüttungsquote von rund einem Drittel des Free Cashflows und opportunistische Aktienrückkäufe.
- Hier geht’s zum DGI-Musterdepot und hier zur Übersicht dieser Serie: Das Dividenden-Depot
Unternehmensprofil und Geschäftsmodell: Wer ist UnitedHealth und was macht das Unternehmen?
Die UnitedHealth Group gehört zu den größten Unternehmen der Welt und ist zugleich einer der einflussreichsten Akteure im US-amerikanischen Gesundheitswesen. Der Konzern mit Sitz im Bundesstaat Minnesota ist, gemessen an Umsatz und Versichertenzahl, der führende Krankenversicherer der Vereinigten Staaten und rangierte 2025 auf Platz drei der Fortune-500-Liste, übertroffen nur von Walmart und Amazon.
Die Wurzeln von UnitedHealth reichen in die 1970er Jahre zurück. Richard Taylor Burke gründete das Unternehmen 1974 als Charter Med Incorporated, 1977 folgte die Neuaufstellung als United HealthCare Corporation. Anfangs wickelte die Firma medizinische Abrechnungen für Ärzte der Hennepin County Medical Society in Minnesota ab. Bald rückten Health Maintenance Organizations (HMOs) in den Fokus, einem damals neuartigen Versorgungsmodell mit Schwerpunkt auf Prävention. Bereits 1984 betrieb das Unternehmen elf HMOs in zehn Bundesstaaten.
Ein entscheidender Meilenstein war der Börsengang. United HealthCare ging 1984 an die Börse, zunächst an die NASDAQ, und wechselte später an die New York Stock Exchange. Das zusätzliche Kapital ermöglichte eine aggressive Übernahmestrategie in den späten 1980er und 1990er Jahren. In dieser Phase folgten zahlreiche Zukäufe, darunter 1995 die Übernahme von MetraHealth, mit der United HealthCare zu einem der größten Versicherer des Landes aufstieg. 1998 wurde der Konzern zu einer Holding eigenständig operierender Tochtergesellschaften umgebaut und in UnitedHealth Group umbenannt.
Die 2000er Jahre standen im Zeichen großer Übernahmen. Dazu zählten die Käufe von AmeriChoice 2002 (530 Mio. USD), Mid Atlantic Medical Services 2003 (2,7 Mrd. USD), Oxford Health Plans 2004 (4,9 Mrd. USD) und PacifiCare Health Systems 2005 (8,1 Mrd. USD). Überschattet wurde diese Phase von einem Skandal um rückdatierte Aktienoptionen, der 2006 zum Rücktritt des damaligen Konzernchefs William McGuire führte. Sein Nachfolger wurde Stephen Hemsley, der das Unternehmen bis 2017 leitete.
Einen strategischen Wendepunkt markierte das Jahr 2011, als der Konzern seine Dienstleistungsgeschäfte unter der neuen Marke Optum bündelte. Mit Optum entwickelte sich UnitedHealth vom reinen Versicherer zu einer umfassenden Gesundheitsplattform. In den Folgejahren wurde Optum durch weitere Übernahmen ausgebaut, etwa 2015 um den Pharmacy Benefit Manager Catamaran (Dienstleister, der für Versicherer und Arbeitgeber Arzneimittelleistungen abwickelt und Preise mit Herstellern aushandelt), 2019 durch die DaVita Medical Group und 2022 durch den Abrechnungsdienstleister Change Healthcare. Auf Hemsley folgten 2017 David Wichmann und 2021 Andrew Witty als Vorstandsvorsitzende.
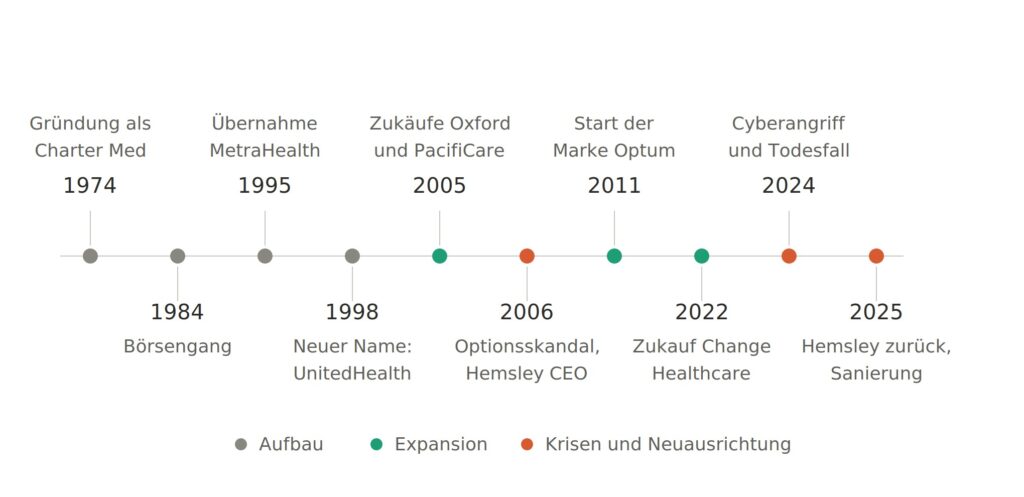
Die jüngere Vergangenheit war von schweren Krisen geprägt. Im Februar 2024 legte ein Cyberangriff auf Change Healthcare die Abwicklung und Zahlungen von Rezepten an Praxen und Kliniken landesweit lahm und machte deutlich, welche zentrale Rolle UnitedHealth im US-Gesundheitssystem spielt. Im Dezember 2024 wurde Brian Thompson, der Chef der Versicherungssparte UnitedHealthcare, in New York erschossen, was eine breite öffentliche Debatte über die Praktiken von Krankenversicherern auslöste.
Das Besondere an UnitedHealth ist die Kombination zweier Geschäftswelten, die im Gesundheitswesen traditionell getrennt sind. Der Konzern gliedert sich in zwei Säulen: UnitedHealthcare, das Krankenversicherungen anbietet, und Optum, das neben dem PBM-Geschäft insbesondere nicht-versicherungsbezogene Gesundheitsdienstleistungen bündelt.
UnitedHealthcare ist das klassische Versicherungsgeschäft und erwirtschaftet mehr als drei Viertel des Konzernumsatzes. Zu den Segmenten zählt etwa Employer & Individual, das Gruppenversicherungen für Arbeitgeber sowie Einzel- und Familientarife einschließlich Polizzen auf den Marktplätzen des Affordable Care Act anbietet. Hinzu kommen das Geschäft mit Medicare Advantage, also privat verwalteten Versicherungsplänen für Senioren im Rahmen des staatlichen Medicare-Programms, sowie das Segment Community & State, das Medicaid-Leistungen für einkommensschwache Menschen im Auftrag der Bundesstaaten verwaltet. Im zweiten Quartal 2026 zählte UnitedHealthcare rund 48,5 Millionen Versicherte. Die Einnahmen stammen hier vor allem aus Versicherungsprämien, von denen die Leistungsausgaben für medizinische Versorgung bezahlt werden. Eine zentrale Kennzahl ist deshalb die sogenannte Medical Care Ratio, also der Anteil der Prämien, der für medizinische Leistungen ausgegeben wird.
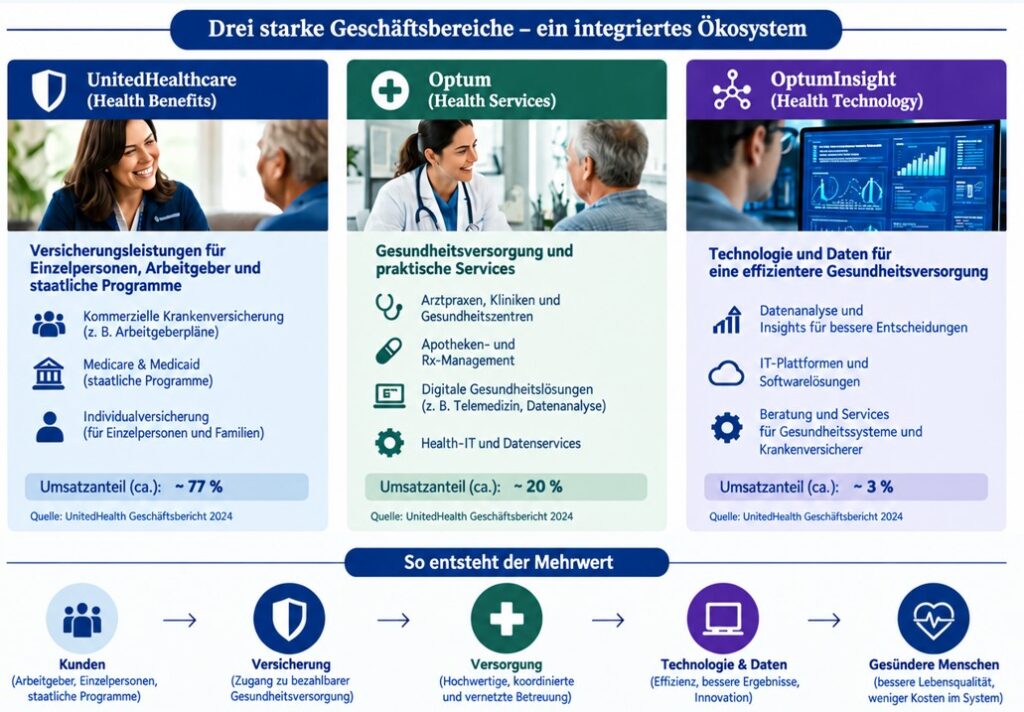
Optum ist der zweite, strategisch zunehmend wichtige Pfeiler. Die Optum-Sparte bedient Akteure aus dem gesamten Gesundheitssystem, darunter Kostenträger, Leistungserbringer, Arbeitgeber, Behörden, Life-Sciences-Unternehmen und Konsumenten, und nutzt dabei Daten, Analysen und Technologie, um nach eigener Darstellung die Versorgung effizienter zu machen. Optum besteht aus drei Geschäftsbereichen: Optum Health betreibt Arztpraxen, ambulante Versorgungszentren und häusliche Pflegedienste; Optum Rx ist einer der großen Pharmacy Benefit Manager der USA, der Arzneimittelleistungen für Versicherer und Arbeitgeber abwickelt; Optum Insight liefert Software, Datenanalyse und Abrechnungsdienstleistungen für Krankenhäuser und Versicherer. Welche Dimension insbesondere Optum Health inzwischen erreicht hat, zeigt eine Zahl aus dem Jahr 2025: UnitedHealth beschäftigte oder band vertraglich mehr als 90.000 Ärzte, was etwa 10 Prozent aller Mediziner in den USA entspricht.
Der Kern des Geschäftsmodells liegt in dieser vertikalen Integration. UnitedHealth verdient nicht nur an Versicherungsprämien, sondern auch an der Versorgung selbst, an der Arzneimittelabwicklung und an Daten- und Technologiedienstleistungen, teils sogar für konkurrierende Versicherer. Ein wichtiges Konzept ist dabei die wertbasierte Versorgung (Value-Based Care): Optum Health erhält für viele Patienten eine feste Pauschale und trägt im Gegenzug das finanzielle Risiko der Behandlung. Gelingt es, durch Vorsorge und koordinierte Betreuung teure Krankenhausaufenthalte zu vermeiden, bleibt ein Teil der Pauschale als Gewinn. Kritiker sehen in dieser Verflechtung allerdings auch Interessenkonflikte, da der Konzern auf mehreren Seiten des Gesundheitsmarkts gleichzeitig agiert.
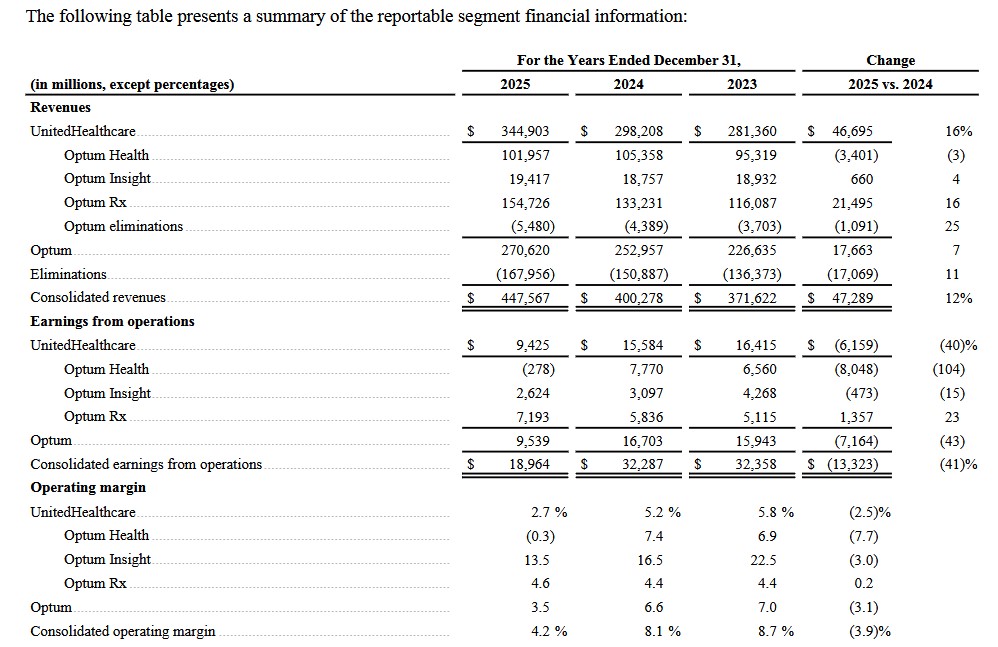
Über Jahrzehnte folgte UnitedHealth einer klaren Wachstumsstrategie, die maßgeblich auf Übernahmen beruhte. Dieses akquisitionsgetriebene Wachstum rief allerdings immer wieder die Kartellbehörden auf den Plan. Die Logik dahinter: Je mehr Glieder der Versorgungskette der Konzern kontrolliert, desto besser lassen sich Kosten steuern und Daten nutzen. Seit 2025 befindet sich UnitedHealth jedoch in einer tiefgreifenden Umbauphase. Stark gestiegene medizinische Kosten, insbesondere im Medicare-Advantage-Geschäft, belasteten die Ergebnisse erheblich.
Ein anderer Schwerpunkt ist die Rückbesinnung von Optum Health auf das Kerngeschäft. Laut Unternehmensführung war die Sparte durch eine zu rasche Expansion von ihrer ursprünglichen Ausrichtung abgekommen und soll nun wieder auf ihr wertbasiertes Versorgungsmodell konzentriert werden. Das angeschlossene Ärztenetzwerk wurde innerhalb eines Jahres um fast 20 Prozent verkleinert und die Zahl der Patienten in risikobasierten Versorgungsverträgen um rund 15 Prozent reduziert.
Im Mai 2025 kehrte Stephen Hemsley als Vorstandschef zurück, nachdem Andrew Witty aus persönlichen Gründen zurückgetreten war. Zugleich setzte UnitedHealth seine Prognose für 2025 aus, weil höhere medizinische Ausgaben erwartet wurden. Seitdem steht der Konzern im Zeichen der oben beschriebenen Neuausrichtung, deren Erfolg in den kommenden Jahren darüber entscheiden dürfte, ob UnitedHealth an seine frühere Stärke anknüpfen kann.
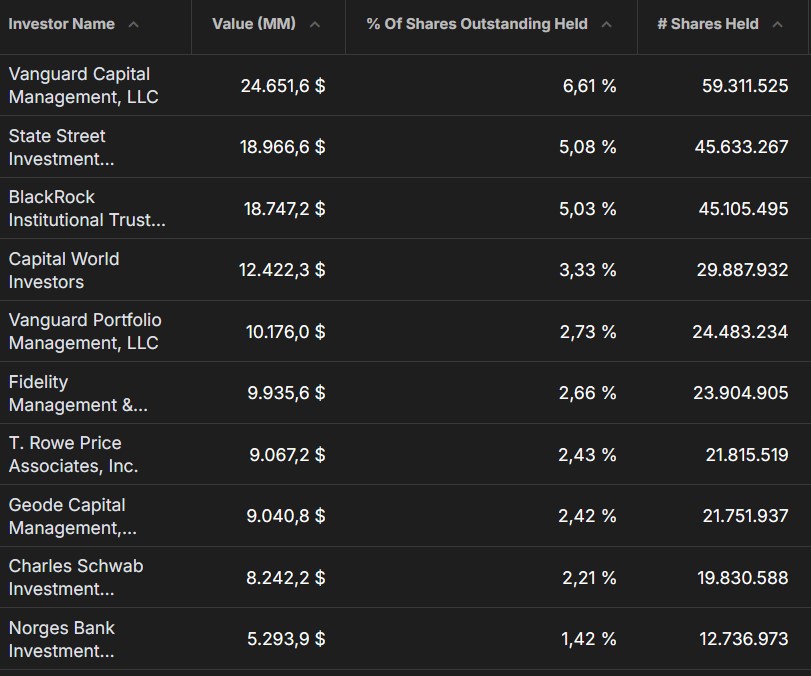
Auf der Eigentümerseite dominieren institutionelle Investoren deutlich: Über 90 Prozent der Aktien werden von Fonds und anderen Institutionen gehalten. Zu den größten Anteilseignern zählen BlackRock, Vanguard, Fidelity, T. Rowe Price und State Street.
Branchenprofil und Wettbewerbssituation
Der US-Krankenversicherungsmarkt ist national von wenigen Großkonzernen geprägt und regional oft noch stärker konzentriert. Laut Daten des Dachverbands der bundesstaatlichen Versicherungsaufseher NAIC entfallen fast 60 Prozent des Marktes auf die zehn größten Kranken- und Unfallversicherer. Einer Analyse der American Medical Association zufolge galten 2022 rund 71 Prozent der regionalen Märkte gemäß den damaligen Fusionsrichtlinien des Bundes als hoch konzentriert. Man kann das Umfeld also als Oligopol mit starken regionalen Anbietern beschreiben.
Besonders deutlich zeigt sich das im Medicare-Advantage-Markt, dem wichtigsten Wachstumsfeld. UnitedHealth hält dort 2026 einen Anteil von 26 Prozent (nach 29 Prozent im Vorjahr), Humana kommt auf 20 Prozent. Zusammen vereinnahmen die beiden fast die Hälfte aller Versicherten, und in 28 Prozent aller Countys erreichen sie gemeinsam mindestens 75 Prozent Marktanteil. Auf Rang drei folgt CVS Health mit über 4,1 Millionen Versicherten.
Ein zweites Merkmal ist die Konvergenz der Geschäftsmodelle. Die großen Anbieter sind längst nicht mehr nur Versicherer, sondern kontrollieren über Tochtergesellschaften auch Apotheken, Arztpraxen und Datendienste. Im Apothekengeschäft wird das besonders sichtbar: CVS Caremark, Optum Rx und Express Scripts wickeln zusammen fast 80 Prozent aller Rezepte ab; fünf der sechs größten Pharmacy Benefit Manager sind mit einem Krankenversicherer verbunden. UnitedHealth konkurriert deshalb nicht nur mit anderen Versicherern, sondern je nach Geschäftsfeld auch mit Apothekenketten, Klinikbetreibern und Technologieanbietern.
Ein drittes Merkmal ist die starke Regulierung. Vergütungssätze für Medicare Advantage und Medicaid, Qualitätsbewertungen und Regeln für Pharmacy Benefit Manager bestimmen die Ertragslage aller Anbieter maßgeblich. Hinzu kommt der gemeinsame Kostendruck der letzten Jahre, auf den die Branche weitgehend einheitlich reagiert hat: UnitedHealth, Humana, CVS und Elevance haben jeweils ihre Präsenz außerhalb der Spezialtarife (Special Needs Plans) reduziert und sich aus zahlreichen Countys zurückgezogen. Schließlich sind nicht alle großen Wettbewerber börsennotiert. Zu den zehn größten Versicherern zählen neben den bekannten Aktiengesellschaften auch Kaiser Permanente, HCSC und GuideWell.
Den Kern der börsennotierten Peer-Group bilden vier Unternehmen, die in Größe, Diversifizierung und vertikaler Integration am ehesten mit UnitedHealth vergleichbar sind. Elevance Health ist der größte börsennotierte Blue-Cross-Blue-Shield-Lizenznehmer mit starker Präsenz im Firmenkunden-, Medicare- und Medicaid-Geschäft sowie mit der Dienstleistungssparte Carelon, die laut Unternehmensangaben jeden dritten Amerikaner über Partnerschaften erreicht. CVS Health ist mit seiner Versicherungssparte Aetna und dem Pharmacy Benefit Manager Caremark das Unternehmen, dessen integriertes Modell dem von UnitedHealth am ähnlichsten ist. The Cigna Group ist über Evernorth und Express Scripts vor allem ein direkter Wettbewerber von Optum Rx und im Firmenkundengeschäft von UnitedHealthcare, spielt nach dem Verkauf des Medicare-Geschäfts aber im Seniorensegment keine Rolle mehr. Humana ist der wichtigste Konkurrent im Medicare-Advantage-Markt und betreibt mit CenterWell zudem eigene Versorgungsangebote, ist aber deutlich stärker auf ein einzelnes Segment konzentriert und daher schwankungsanfälliger.
Das Finanz-Lagebild von UnitedHealth
Nachdem ich mir einen Überblick über die Branche im Allgemeinen verschafft sowie Unternehmen und Wettbewerb näher betrachtet habe, werfe ich einen Blick in die Geschäftszahlen von UnitedHealth. Der Fokus liegt dabei auf den Aspekten Wachstum, Profitabilität und Finanzierung.
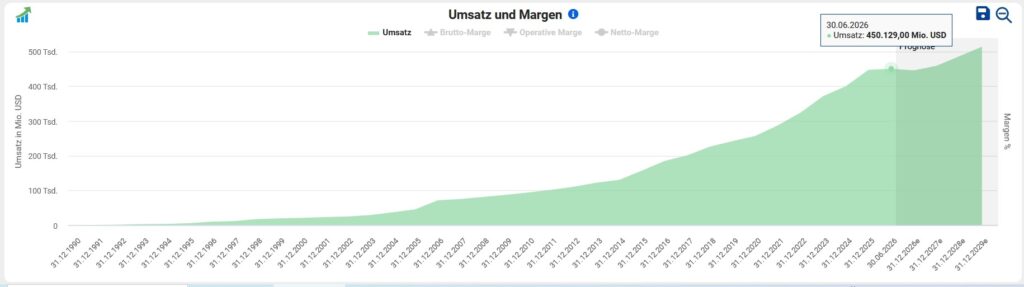
Zur Analyse des finanziellen Lagebilds sehe ich mir im ersten Schritt die Entwicklung von Umsatz, Gewinn und Free Cashflow an. Der Umsatz wuchs in den vergangenen fünf Jahren um durchschnittlich 10,5 Prozent pro Jahr.
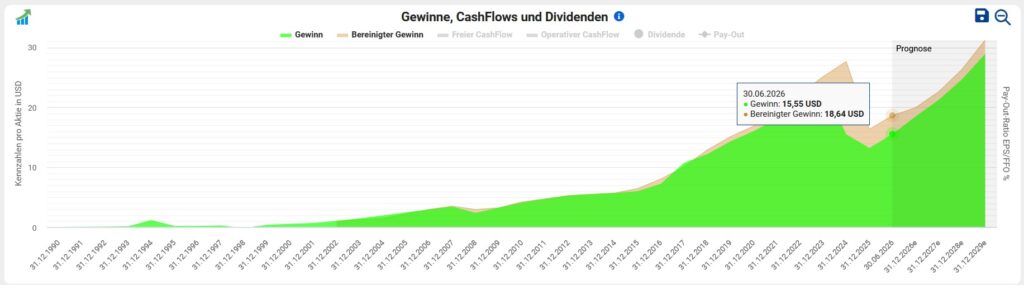
Der Gewinn je Aktie zeigt über die vergangenen zehn Jahre einen Aufwärtstrend, der im vergangenen Jahr jedoch von einem drastischen Rücksetzer unterbrochen wurde. Ziehe ich das abgelaufene Geschäftsjahr 2025 heran, so sank der bereinigte Gewinn je Aktie um rund 41 Prozent (16,35 vs. 27,66 USD). UnitedHealth erwirtschaftete 2025 einen Nettogewinn von 12,1 Mrd. USD.
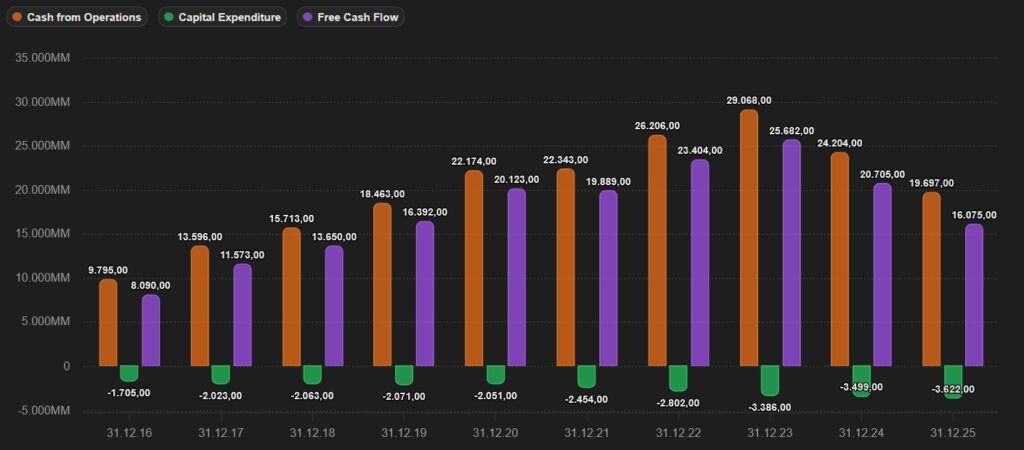
Der dem Unternehmen zur Verfügung stehende Free Cashflow, also der operative Cashflow nach Abzug der Investitionsausgaben, kann für Forschung und Entwicklung, Rückzahlung von Schulden, Expansion durch Unternehmenszukäufe, Ausschüttungen von (steigenden) Dividenden oder Aktienrückkäufe verwendet werden. In absoluten Zahlen zeigt sich das Zusammenspiel aus operativem, freiem Cashflow sowie den Kapitalinvestitionen (CapEx) im Zeitraum 2016 bis 2025 wie folgt:
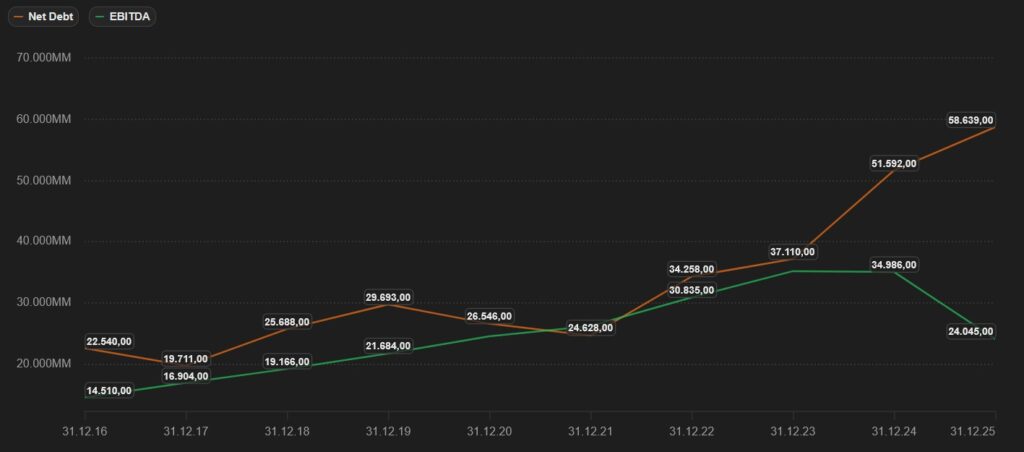
Ein kritischer Blick auf die Verschuldungssituation zeigt, dass die zinstragenden Finanzverbindlichkeiten 83 Mrd. USD betrugen, denen zum Ende des Geschäftsjahres 2025 liquide Mittel und Wertpapiere von 24,4 Mrd. USD gegenüberstanden. Daraus ergibt sich eine Nettoverschuldung von 58,6 Mrd. USD. Im Verhältnis zum EBITDA von 24,1 Mrd. USD errechnet sich ein Verschuldungsgrad von 2,4. Damit liegt der Wert unter der je nach Branche unterschiedlich angesetzten kritischen Schwelle von 3.
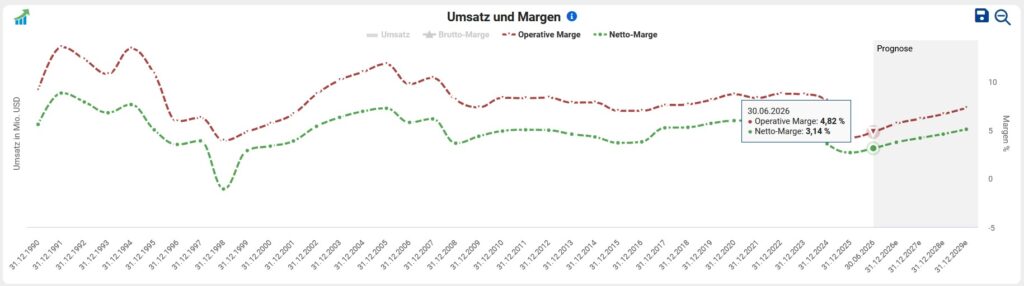
Zuletzt betrachte ich die Profitabilität von UnitedHealth anhand der Entwicklung von Bruttomarge, operativer Marge und Nettomarge. Die Margenentwicklung bildet die Krise und den Sanierungskurs deutlich ab. Die Erholung ist aber noch nicht abgeschlossen – im Firmenkundengeschäft steigen die Kosten weiterhin, sodass das Vorkrisenniveau bislang verfehlen.
Chancen & Risiken
Das Hauptaugenmerk liegt auf dem aktuellen Transformationskurs, der bereits erste Erfolge zeigt. Besonders aussagekräftig ist die Medical Care Ratio. Nach einem Höchststand von 89,9 Prozent im dritten Quartal 2025 sank sie im ersten Quartal 2026 auf 83,9 Prozent, weil Kostendisziplin und Preisanpassungen in allen Geschäftsbereichen griffen. Mit den Zahlen zum zweiten Quartal im Juli 2026 hob der Konzern seine Jahresprognose an.
Eine weitere Chance ergibt sich aus dem Medicare-Advantage-Geschäft, dem traditionell wichtigsten Wachstumsmotor. Hier hat sich das politische Umfeld jüngst verbessert. Die US-Gesundheitsbehörde CMS legte für 2027 eine durchschnittliche Vergütungserhöhung von 2,48 Prozent fest, nachdem zunächst nur 0,09 Prozent vorgeschlagen worden waren. Damit fließen 2027 über 13 Mrd. USD zusätzlich an die Anbieter von Medicare-Advantage-Plänen statt der ursprünglich geplanten 700 Mio. USD. Unter Berücksichtigung der erwarteten Entwicklung der Risikobewertungen entspricht das einem Plus von 4,98 Prozent. Langfristig spricht zudem die demografische Entwicklung für das Geschäftsmodell: Die Babyboomer-Generation erreicht in großer Zahl das Medicare-Alter, womit die Zielgruppe weiter wächst.
Drittens bietet die Neuausrichtung von Optum Health erhebliches Ergebnispotenzial. Die Versorgungssparte war 2025 das größte Sorgenkind, doch die Wende scheint eingeleitet zu sein. Im zweiten Quartal 2026 erholte sich die operative Marge von Optum Health auf 5,1 Prozent, nach nur 1,7 Prozent im Vorjahresquartal, was darauf hindeutet, dass die ergriffenen Maßnahmen Wirkung zeigen. Die integrierte Struktur aus Versicherung, Arztpraxen, Apothekenabwicklung und Datenanalyse bleibt dabei ein Wettbewerbsvorteil, den nur wenige Konkurrenten in dieser Breite nachbilden können.
Eine vierte Opportunität liegt in Technologie und künstlicher Intelligenz. Mit geplanten Investitionen von rund 1,5 Mrd. USD jährlich will UnitedHealth Verwaltungskosten senken und Abläufe vereinfachen. Optum bringt zudem KI-gestützte Produkte für Krankenhäuser und andere Leistungserbringer auf den Markt, etwa eine Lösung zur Abrechnung mit mehreren Kostenträgern und Prognosewerkzeuge für die OP-Planung. Für Versicherte führte der Konzern den KI-Chatbot Avery zur besseren Koordinierung der Versorgung ein.
Schließlich hat sich UnitedHealth im Apothekengeschäft frühzeitig auf den regulatorischen Wandel eingestellt. Optum Rx kündigte an, das traditionelle Vergütungsmodell der Pharmacy Benefit Manager durch eine transparente, gebührenbasierte Struktur zu ersetzen, die allen Kunden angeboten wird. Dabei zahlen diese monatliche, klar definierte Gebühren pro Mitglied, die unabhängig von den Listenpreisen der Hersteller und vom Verschreibungsvolumen. Wer die kommenden Reformen vorwegnimmt, kann sich als verlässlicher Partner positionieren, während Wettbewerber ihr Modell erst noch umstellen müssen.
Das größte operative Risiko bleiben die steigenden medizinischen Kosten. Zwar hat sich die Lage im Medicare-Geschäft entspannt, doch im Firmenkunden-Versicherungsgeschäft verschärft sich der Druck. UnitedHealthcare-Chef Tim Noel erklärte, man sehe noch keine Anzeichen einer Abschwächung des Kostentrends, im Gegenteil liege dieser leicht über dem zuvor beobachteten Niveau von 11 Prozent. Sollten die Kosten schneller steigen, als die Prämien angepasst werden können, drohen erneut Margeneinbußen, wie sie den Konzern im Geschäftsjahr 2025 schwer getroffen haben.
Ein zweites, möglicherweise noch gewichtigeres Risiko sind die rechtlichen und regulatorischen Untersuchungen. Die zivil- und strafrechtlichen Ermittlungen des US-Justizministeriums konzentrieren sich auf den Umgang mit Diagnosen, die zu höheren Zahlungen der Bundesregierung im Rahmen von Medicare Advantage geführt haben sollen. Medienberichten zufolge prüfen die Ermittler zudem Abrechnungspraktiken bei Optum Rx sowie die Vergütung der konzerneigenen Ärzte. Hinzu kam im Januar 2026 ein Bericht des Justizausschusses des US-Senats, der UnitedHealth vorwirft, Medicare Advantage aggressiv auszunutzen, um die Vergütung durch die Regierung in die Höhe zu treiben, etwa durch Hausbesuche von Pflegekräften für Gesundheitsbewertungen und den Einsatz von Kodierern zur Durchsicht von Krankenakten. Das Unternehmen weist die Vorwürfe zurück, doch ein ungünstiger Ausgang könnte hohe Strafzahlungen, Auflagen und weitere Reputationsschäden nach sich ziehen. Eng damit verbunden ist die grundsätzliche Abhängigkeit von staatlichen Vergütungsentscheidungen. Die großzügige Vergütungsanpassung für 2027 ist keine Garantie für die Zukunft.
Drittens steht das Apothekengeschäft unter wachsendem politischem Druck. Das Haushaltsgesetz 2026 entkoppelt die Vergütung der Pharmacy Benefit Manager in Medicare Part D von Listenpreisen und Rabatten und schreibt stattdessen pauschale Verwaltungsgebühren vor. Auf Ebene der Bundesstaaten gehen manche Vorhaben noch weiter: Arkansas verabschiedete 2025 als erster Bundesstaat ein Gesetz, das Pharmacy Benefit Managern den Besitz von Apotheken vollständig verbieten soll. Solche Regelungen zielen direkt auf das integrierte Modell von UnitedHealth.
Viertens birgt der Sanierungskurs selbst Risiken. Die bewusste Schrumpfung kostet Marktanteile. Es ist ungewiss, ob verlorene Kunden später zurückgewonnen werden können. Im zweiten Quartal 2026 betreute UnitedHealthcare 48,5 Millionen Versicherte, 1,6 Millionen weniger als ein Jahr zuvor, wobei der Rückgang Medicare Advantage, das Arbeitgebergeschäft und Medicaid gleichermaßen betraf. Im Geschäft mit Affordable-Care-Act gestützten Polizzen kommt hinzu, dass die erweiterten staatlichen Prämienzuschüsse Ende 2025 ausgelaufen sind. Kritiker weisen außerdem darauf hin, dass die Sanierung vor allem von Versicherten und Ärzten getragen wird: Verbleibende Mitglieder müssen schlankere Leistungen sowie höhere Prämien und Zuzahlungen hinnehmen. Solche Maßnahmen können das Vertrauen von Kunden und Partnern dauerhaft belasten. Damit verbunden ist das Reputationsrisiko, das seit der Ermordung von Brian Thompson im Dezember 2024 besonders sichtbar geworden ist. Die öffentliche Debatte über Leistungsablehnungen und Vorabgenehmigungen hat das Image der gesamten Branche beschädigt. UnitedHealth steht als größter Anbieter besonders im Fokus. Eine Sammelklage wirft dem Konzern etwa vor, Leistungsanträge in Medicare-Advantage-Plänen mithilfe eines KI-Programms statt durch medizinisches Fachpersonal abgelehnt zu haben. Negative Schlagzeilen erhöhen zugleich die Wahrscheinlichkeit strengerer Regulierung.
Schließlich hat der Cyberangriff auf Change Healthcare gezeigt, wie verwundbar ein Konzern ist, der zentrale Infrastruktur des Gesundheitssystems betreibt. Allein im ersten Quartal 2024 bezifferte UnitedHealth die finanziellen Folgen auf rund 870 Mio. USD, für das Gesamtjahr auf über 2 Mrd. USD. Ein erneuter Vorfall dieser Art würde nicht nur finanziell schmerzen, sondern auch das Vertrauen der Kunden von Optum Insight erschüttern.
Aktuelle Bewertung der UnitedHealth-Aktie
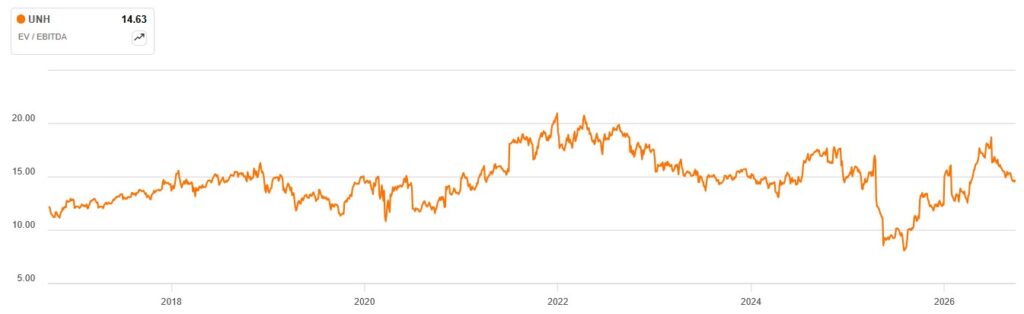
Für die Bewertung von Unternehmen ziehe ich den sogenannten Enterprise Value (EV) heran. Der Enterprise Value beziffert den Betrag, der bei einer Übernahme für das betriebsnotwendige Vermögen aufzuwenden wäre; nicht betriebsnotwendiges Vermögen wird dabei herausgerechnet. Diese Kennzahl setze ich ins Verhältnis zum Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA). Als Faustregel gilt, dass ein Wert von unter 10 eine „gesunde“ Bewertung signalisiert. Wie bei allen generischen Faustregeln muss der unternehmensindividuelle Kontext in der Analyse jedoch vom sorgfältigen Investor mitgedacht werden. Im Fall von UnitedHealth liegt das EV/EBITDA mit 14,6 im oberen Bereich der Bandbreite der vergangenen zehn Jahre – gemessen an der eigenen Bewertungshistorie also nicht günstig bewertet. Der hohe Multiplikator ist auch eine Folge des eingebrochenen EBITDA:
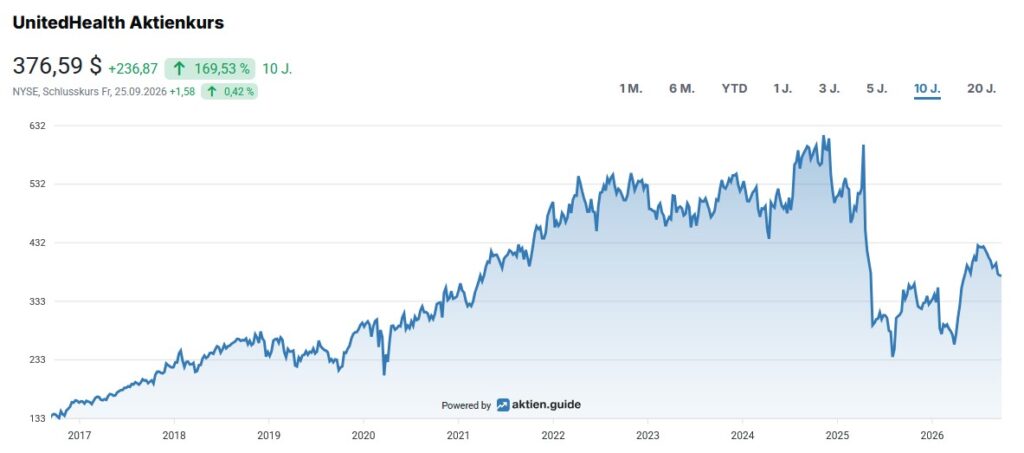
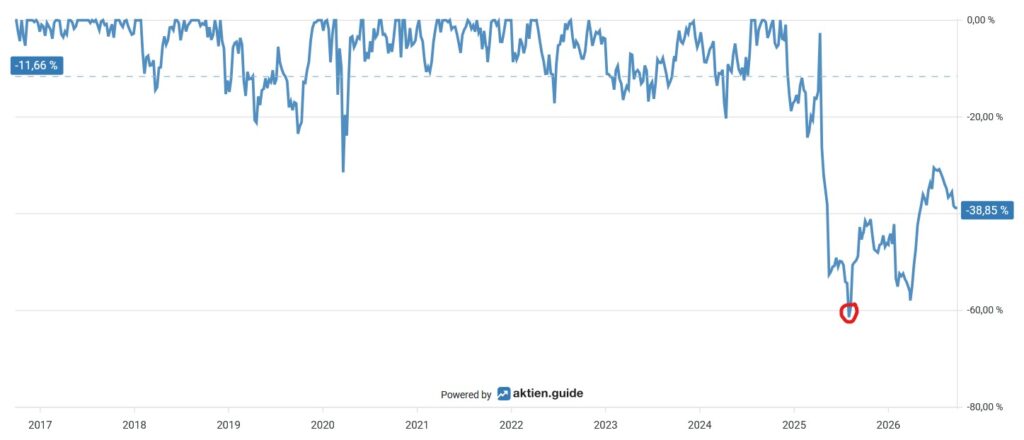
Der maximale Rückgang in den letzten zehn Jahren lag bei rund 61 Prozent erreicht in der jüngsten Schwächephase 2025:
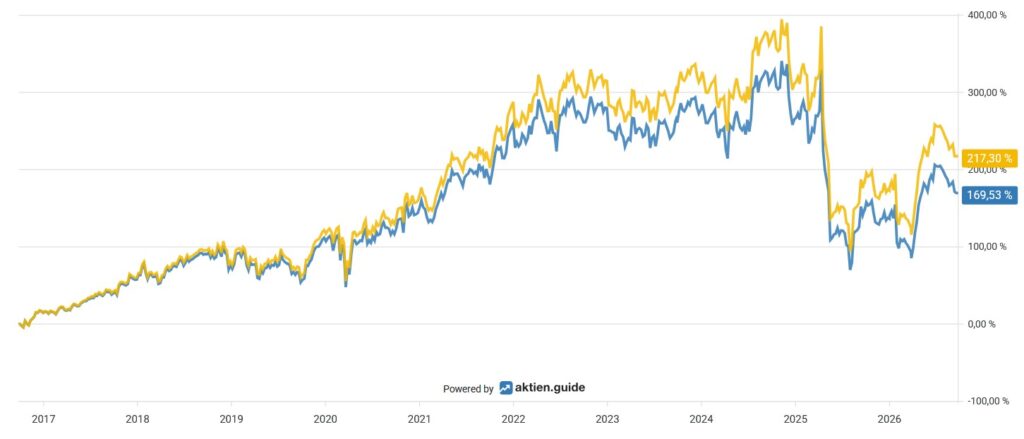
Im Zehnjahreszeitraum brachte ein Investment in UnitedHealth, gemessen am Total Return, eine Gesamtperformance von rund 217 Prozent für den Anleger:
Kapitalallokation von UnitedHealth
UnitedHealth kann mit einem Erfolgsnachweis von 17 Jahren wachsender Dividenden aufwarten. Seit der erstmaligen Auszahlung im Jahr 2001 wurde die Dividende niemals gesenkt. Somit handelt es sich beim US-Unternehmen um einen Dividend Contender, der seit mindestens zehn Jahren die Ausschüttung jährlich anhebt.
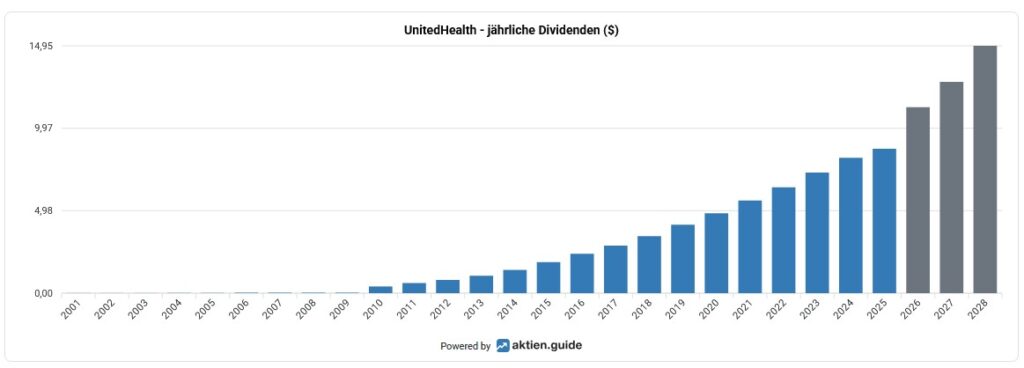
Bei einem aktuellen Kurs von 376,59 USD errechnet sich eine Dividendenrendite von 2,5 Prozent. Die Fünfjahres-Dividendenwachstumsrate beträgt 12,6 Prozent p. a. bzw. 16,6 Prozent p. a. im Zehnjahreszeitraum. Das Unternehmen erhöhte zuletzt im Februar 2026 die Dividende um 5 Prozent. Abschließend die letzten fünf Dividendenerhöhungen im Überblick:
- 2026: +5 Prozent
- 2025: +5,2 Prozent
- 2024: +11,7 Prozent
- 2023: +13,9 Prozent
- 2022: +13,8 Prozent
Die quartalsweise ausgeschüttete Dividende beträgt aktuell 2,32 USD je Aktie und wird in den Monaten zu Quartalsende ausbezahlt (März, Juni, September, Dezember).
Legt man den durchschnittlichen Free Cashflow der vergangenen drei Jahre zugrunde, ergibt sich ein Ergebnis von 32,8 Prozent für das Payout-Ratio von UnitedHealth. Damit ist die Dividende komfortabel durch den Free Cashflow gedeckt. Auch die Aktienrückkäufe von zuletzt rund 5,5 Mrd. USD im Geschäftsjahr 2025 konnten aus dem Free Cashflow bestritten werden.
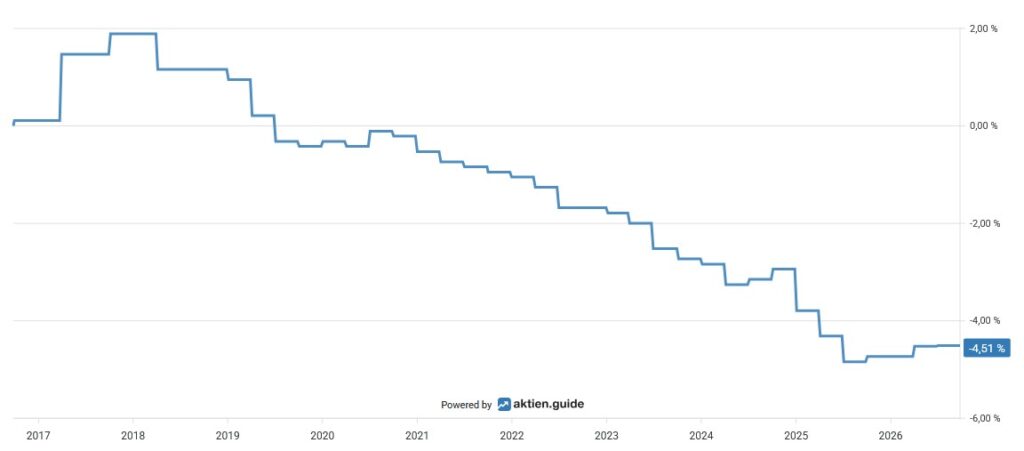
Die Zahl der ausstehenden Aktien verringerte sich in den vergangenen zehn Jahren um insgesamt 4,5 Prozent.
Das seit 1997 bestehende und zuletzt 2024 erneuerte Aktienrückkaufprogramm räumt dem Management das Pouvoir ein, eigene Aktien im Ausmaß von 35 Mio. Aktien zurückzukaufen. Zum 31. Dezember 2025 standen der Gesellschaft im Rahmen ihrer Ermächtigung zum Rückkauf eigener Aktien noch 21 Millionen Aktien zur Verfügung:
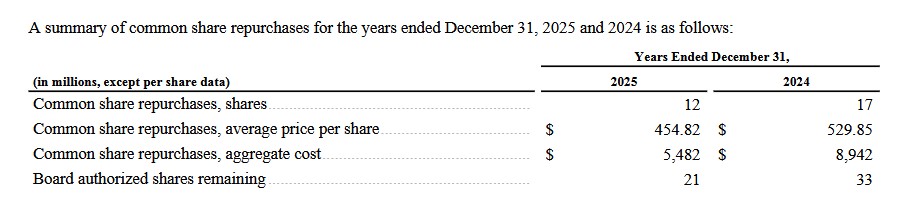
Fazit: Überlegungen für meine Entscheidung, in UnitedHealth zu investieren
Einer außergewöhnlich starken Marktposition, einem integrierten Geschäftsmodell und robuster Finanzkraft steht eine Reihe ernst zu nehmender Belastungen gegenüber. Die Zahlen der ersten beiden Quartale 2026 deuten darauf hin, dass der Turnaround greift. Selbst das schwer einschätzbare politische Umfeld für Medicare Advantage hat sich jüngst aufgehellt. Gleichzeitig lasten auf dem Konzern die Ermittlungen des Justizministeriums, der fortwährende Regulierungsdruck im Apothekengeschäft und die anhaltend hohen Kosten im Firmenkunden-Segment.
Mit meinem Investment drücke ich die Überzeugung aus, dass UnitedHealth zu alter Stärke zurückfinden wird. In den kommenden Quartalen wird sich zeigen, ob die Weichen für das 2027 angestrebte Wachstum gestellt sind und ob die rechtlichen Verfahren ohne gravierende Folgen bleiben.