Liebe Trader, liebe Börsenfreunde.
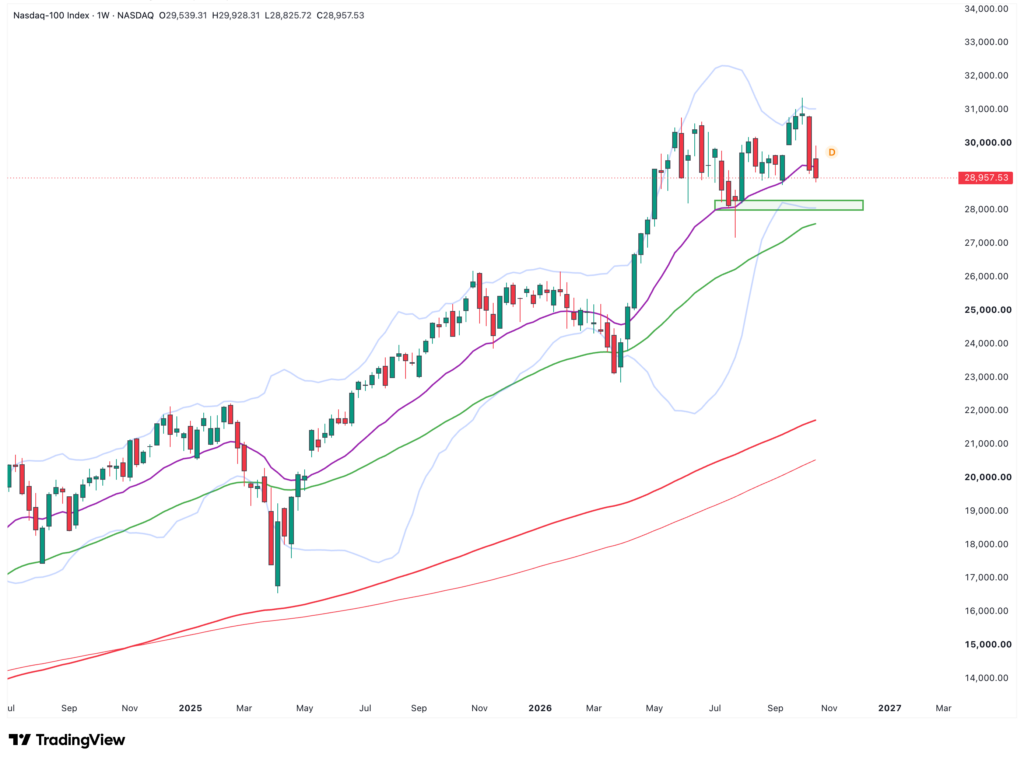
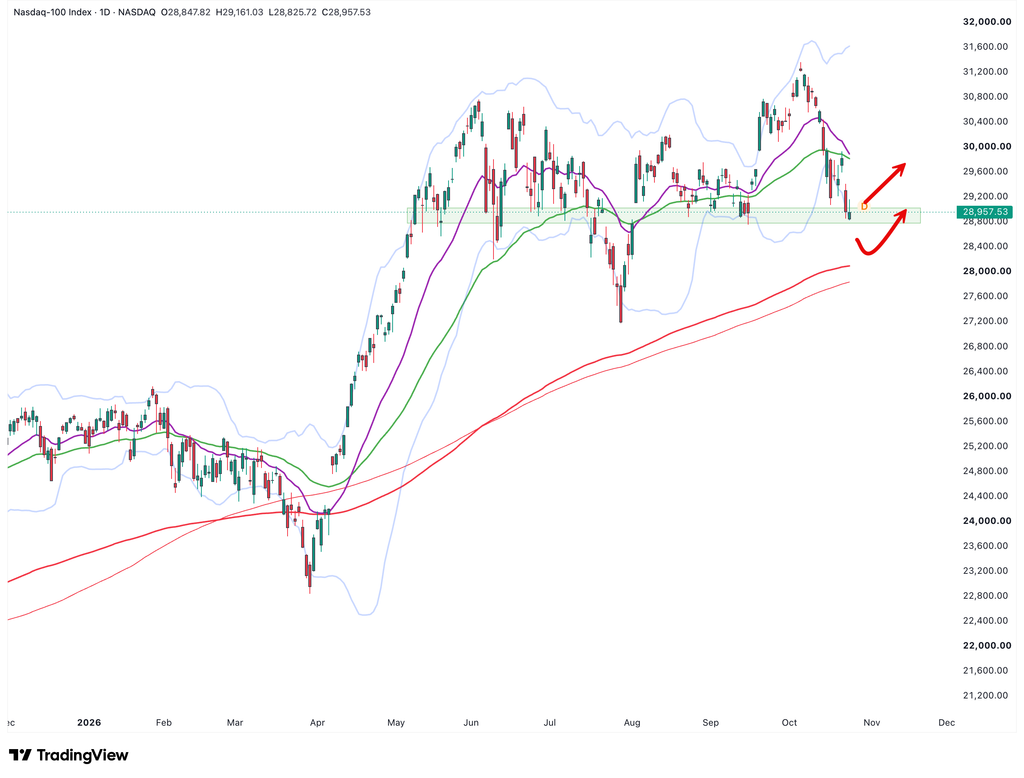
Der Nasdaq 100 hat auch die vergangene Handelswoche mit einem Minus beendet. Zwar fiel der Verlust mit rund 0,8 Prozent deutlich kleiner aus als in der Woche zuvor, trotzdem war es bereits die zweite negative Woche in Folge. Zum Wochenschluss stand der Index bei 28.958 Punkten und damit knapp 7,7 Prozent unter seinem Allzeithoch vom 6. Oktober.
Dabei sah es zunächst nach einer Erholung aus. Am Montag und Mittwoch legte der Nasdaq 100 jeweils mehr als 1 Prozent zu. Am Donnerstag folgte dann allerdings ein erneuter Abverkauf von 2,9 Prozent. Besonders unter Druck standen einmal mehr die großen Technologie- und Halbleiterwerte.
Interessant ist vor allem die Reaktion auf die laufende Berichtssaison. Viele Unternehmen liefern weiterhin starke Zahlen. Das allein reicht dem Markt momentan aber offenbar nicht mehr.
Meta und Lam Research werden trotz starker Zahlen verkauft
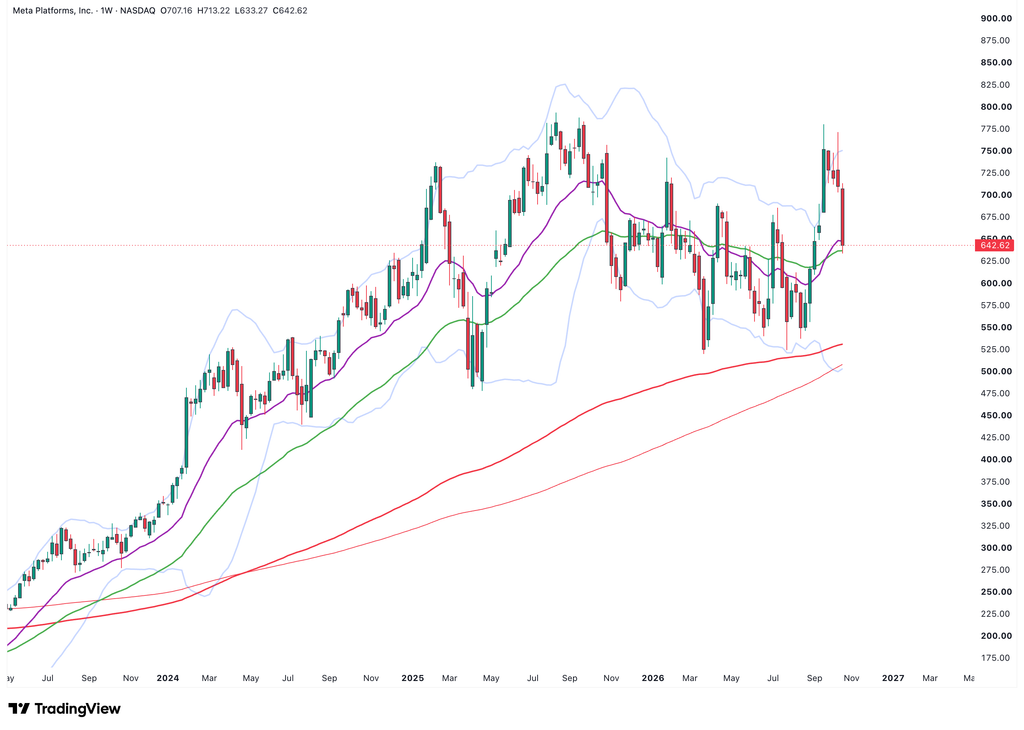
Besonders deutlich wurde das bei Meta. Der Umsatz stieg im dritten Quartal um 26 Prozent auf 64,6 Milliarden US-Dollar. Gleichzeitig wächst das Werbegeschäft weiterhin kräftig und Meta sieht bereits zusätzliche Umsätze durch seine KI-Investitionen. Trotzdem verlor die Aktie nach den Zahlen rund 7 Prozent.
Der Grund liegt vor allem bei den Ausgaben. Meta erwartet für 2026 inzwischen Investitionen von 135 bis 145 Milliarden US-Dollar. Im dritten Quartal flossen allein knapp 35 Milliarden Dollar in Investitionen. Der Free Cashflow lag dadurch mit rund minus 2,1 Milliarden Dollar erstmals seit vielen Jahren im negativen Bereich.
Ähnlich sah es bei Lam Research aus. Der Halbleiterausrüster steigerte den Quartalsumsatz gegenüber dem Vorquartal um 22 Prozent auf einen Rekordwert von 8,2 Milliarden Dollar. Die operative Marge erreichte erstmals 40 Prozent. Für das laufende Quartal stellte Lam sogar einen weiteren Umsatzanstieg auf rund 8,6 Milliarden Dollar in Aussicht. Trotzdem wurde die Aktie nach den Zahlen deutlich verkauft.
Am Donnerstag verlor der Philadelphia Semiconductor Index insgesamt 6,7 Prozent. Neben Lam Research gerieten unter anderem AMD, Intel, Marvell und Sandisk kräftig unter Druck.
Das Problem ist damit weniger, dass die KI-Nachfrage plötzlich verschwunden wäre. Vielmehr schauen Anleger inzwischen deutlich genauer darauf, wie viel Geld für neue Rechenzentren, Chips und Infrastruktur ausgegeben wird und wie schnell sich diese Investitionen tatsächlich auszahlen.
WTI steigt wieder über 100 Dollar
Zusätzlichen Druck brachte zum Ende der Woche einmal mehr der Ölpreis. WTI stieg am Freitag um 3,8 Prozent auf 103,27 US-Dollar je Barrel. Auf Wochensicht lag das Plus bei rund 2,3 Prozent. Auslöser waren vor allem neue Angriffe der Huthi auf Saudi-Arabien und die zunehmende Sorge vor weiteren Störungen der Energieversorgung im Nahen Osten.
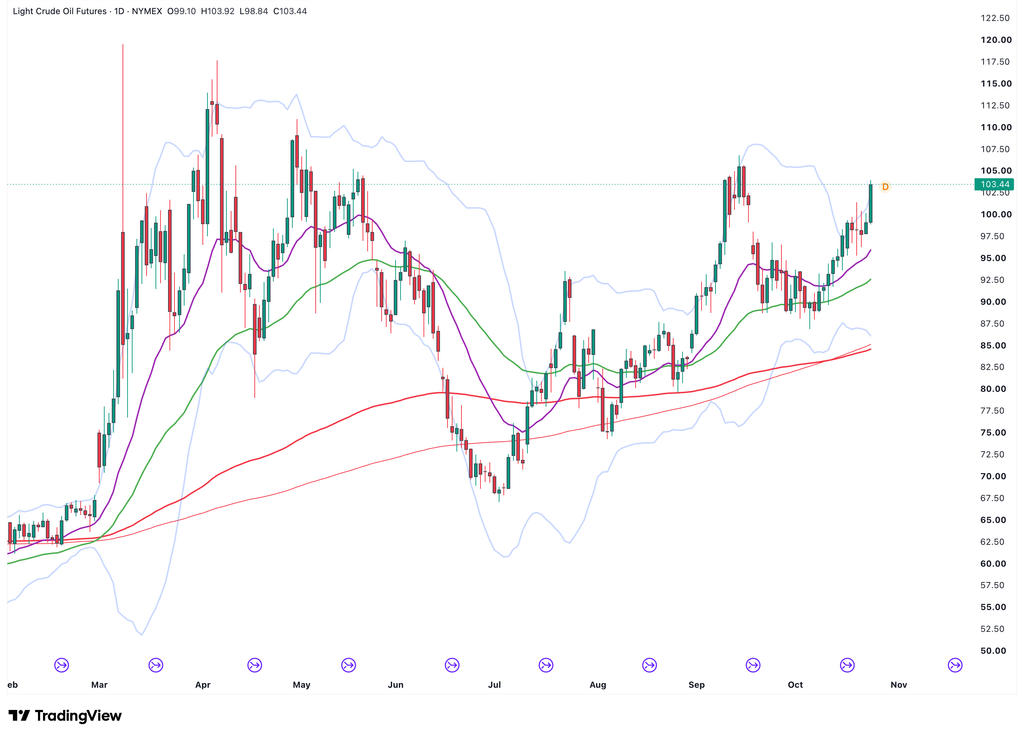
Für Technologieaktien ist das vor allem mit Blick auf Inflation und Zinsen relevant. Sollte der Ölpreis dauerhaft auf diesem Niveau bleiben oder weiter steigen, könnte der zuletzt wieder zunehmende Inflationsdruck anhalten und die Fed dazu zwingen, weitere Zinserhöhungen durchzusetzen.
Immerhin kam vom Anleihemarkt zuletzt kein zusätzlicher Druck. Die Rendite zehnjähriger US-Staatsanleihen fiel während des Tech-Abverkaufs zeitweise wieder unter die Marke von 5 Prozent.
Nasdaq 100 fällt unter 29.000 Punkte
Nach dem Allzeithoch bei 31.361 Punkten am 6. Oktober fiel der Nasdaq 100 letzte Woche unter die runde 29.000-Punkte-Marke. Damit hat der Index in weniger als drei Wochen fast 8 Prozent verloren.
Die Unterstützung ist allerdings noch nicht nachhaltig gebrochen und eine Stabilisierung, ausgehend von der aktuellen Unterstützung, ist nach wie vor möglich. Sollte der Nasdaq 100 diese Woche erneut unter Druck geraten, läge die mittelfristig entscheidende Unterstützung bei etwa 28.000 Punkten. Hier befinden sich die Tages-EMA 200 und die SMA 200, das untere Bollinger-Band auf dem Wochenchart sowie eine horizontale Unterstützung durch den Wochenschlusskurs des letzten Korrektur-Tiefs vom Juli.
Fed, Microsoft, Alphabet und Amazon im Fokus
Die neue Handelswoche dürfte für den Nasdaq 100 erneut spannend werden.
Am Mittwochabend entscheidet zunächst die US-Notenbank über die Zinsen. Nach der Zinserhöhung im September wird vor allem entscheidend sein, wie die Fed die zuletzt wieder gestiegene Inflation und den schwächeren Arbeitsmarkt gegeneinander abwägt.
Am selben Abend veröffentlichen Microsoft und Alphabet ihre Quartalszahlen. Beide Unternehmen investieren enorme Summen in KI-Infrastruktur. Nach der Reaktion auf Meta dürfte deshalb nicht nur auf Umsatz und Gewinn geschaut werden, sondern mindestens genauso stark auf Investitionen, Cloud-Wachstum und Free Cashflow.
Am Donnerstag folgen dann Amazon sowie gleich zwei wichtige Konjunkturdaten. Neben der ersten Schätzung für das US-BIP im dritten Quartal werden die PCE-Inflationsdaten für September veröffentlicht.
Damit bekommen wir in nur zwei Tagen ziemlich viele Antworten auf die aktuell entscheidenden Fragen: Bleibt die KI-Nachfrage stark? Rechtfertigen die zusätzlichen Umsätze die immer höheren Investitionen? Und lässt die Inflation der Fed überhaupt Spielraum für eine weniger restriktive Geldpolitik?
Für einen neuen Angriff auf die Rekordstände müsste vor allem die Skepsis gegenüber den hohen KI-Ausgaben wieder nachlassen. Gute Quartalszahlen allein scheinen dafür momentan nicht zu reichen. Microsoft, Alphabet und Amazon müssen nun zeigen, dass die Milliardeninvestitionen auch entsprechend starkes Wachstum und steigende Cashflows produzieren.
Autor: Tobias Schmid
Datum: 26.10.2026