


Für viele Anleger bieten Lithium‑Aktien eine spannende Möglichkeit, von den zentralen Entwicklungen der globalen Energiewende und der Batteriewirtschaft zu profitieren. Der Sektor wird durch starke Wachstumstreiber wie Elektromobilität, stationäre Energiespeicher und die Ausweitung erneuerbarer Energien getragen.
Als Anleger sollten Sie jedoch beachten, dass Lithium‑Aktien stark von Rohstoffpreisen, Fördermengen, politischen Rahmenbedingungen und der technologischen Entwicklung im Batteriesektor abhängen. Welche Titel aktuell solide aufgestellt sind und welche Chancen, aber auch Risiken bei einem Engagement in Lithium‑Aktien bestehen, erfahren Sie in diesem Beitrag.

Das Wichtigste in Kürze:
- Die Nachfrage nach Lithium wird primär durch den Boom der Elektromobilität und den massiven Ausbau stationärer Batteriespeicher (BESS) angetrieben.
- Analysten prognostizieren, dass der globale Lithiummarkt durch die Energiewende und KI-getriebene Strombedarfe langfristig ein signifikantes Wachstumspotenzial aufweist.
- Neue Extraktionstechnologien und Fortschritte im Batterierecycling könnten die langfristige Versorgungssicherheit erhöhen, während der Sektor gleichzeitig durch technologische Innovationen dynamisch bleibt.
Was sind Lithium-Aktien?
Lithium-Aktien sind Aktien von Unternehmen, die entlang der Lithium-Wertschöpfungskette tätig sind. Dazu gehören Firmen, die Lithium‑Vorkommen erschließen, Minerale abbauen, Raffinerien betreiben, Batterierohstoffe produzieren oder Lithium‑Chemikalien für die Batterie‑ und Elektromobilitätsindustrie herstellen.
Sie bewegen sich damit an der Schnittstelle zwischen Rohstoffwirtschaft, Energiespeichertechnologie und industrieller Wertschöpfung.
Der Lithium-Sektor bleibt trotz schwankender Rohstoffpreise ein relevanter Anlagebereich, weil er für die Energiewende, Elektromobilität und die Ausweitung erneuerbarer Energien zentral ist. Besonders wichtig sind Lithium-Aktien für die Entwicklung von Batterien, stationären Speichern und künftigen Anwendungen in der Mobilität.
Lithium-Aktien lassen sich grob in verschiedene Bereiche der Wertschöpfungskette einteilen. Diese Segmente reagieren unterschiedlich auf Rohstoffpreise, Fördermengen, technologische Entwicklungen und die Nachfrage in der Batterie- und Automobilindustrie.
- Explorations- und Förderunternehmen: Diese Firmen erschließen Lithium-Vorkommen, führen Bohrungen durch und betreiben Minen oder Salzsee-Projekte. Ihre Gewinne hängen stark von den Lithium‑Preisen und den Förderkosten ab: Steigen die Preise, verbessern sich in der Regel auch ihre Margen.
- Produzenten von Lithium-Chemikalien: Zu diesen Unternehmen gehören Hersteller von Lithiumhydroxid, Lithiumkarbonat und anderen Chemikalien für die Batterieproduktion. Sie profitieren von einer stabilen Nachfrage durch Batterie- und Automobilhersteller, tragen aber auch Preis- und Absatzrisiken.
- Technologie‑ und Recycling‑Unternehmen: Hierzu zählen Firmen, die Lithium‑Recycling, innovative Extraktionstechnologien oder neue Batteriechemien entwickeln. Sie tragen ein höheres Risiko, bieten im Erfolgsfall aber auch ein besonders großes Kurspotenzial.
- Dienstleister und Chemie-Partner: Dazu gehören Anbieter von Technologie, Prozessanlagen, Software und Services für die Lithiumindustrie, etwa für die Steuerung von Raffinerien oder die Entwicklung von Batteriematerialien. Ihre Geschäftsentwicklung hängt vor allem von den Investitionen der Produktions- und Bergbauunternehmen ab.
Einige Unternehmen sind entlang mehrerer Stufen der Lithium-Wertschöpfungskette tätig, etwa von der Förderung bis zur Produktion von Batteriematerialien. Dadurch können sie Schwankungen in einzelnen Segmenten besser ausgleichen und ihre Erträge stabiler gestalten.


Das Marktpotenzial von Lithium‑Aktien in 2026
Die langfristige Marktentwicklung für Lithium verdeutlicht eine fundamentale Schieflage zwischen steigendem Bedarf und verfügbarem Angebot. Wie die folgende Grafik zeigt, folgt die Gesamtnachfrage (braune Linie) einem nahezu exponentiellen Pfad, der bis 2040 die Kapazitäten der operativen sowie potenziellen Minen bei weitem übersteigt.
Dieser prognostizierte Anstieg ist primär auf den massiven Ausbau der globalen Elektrifizierung zurückzuführen, da Lithium als essenzieller Rohstoff für die Batterietechnologie von Elektrofahrzeugen und stationären Speichersystemen fungiert.
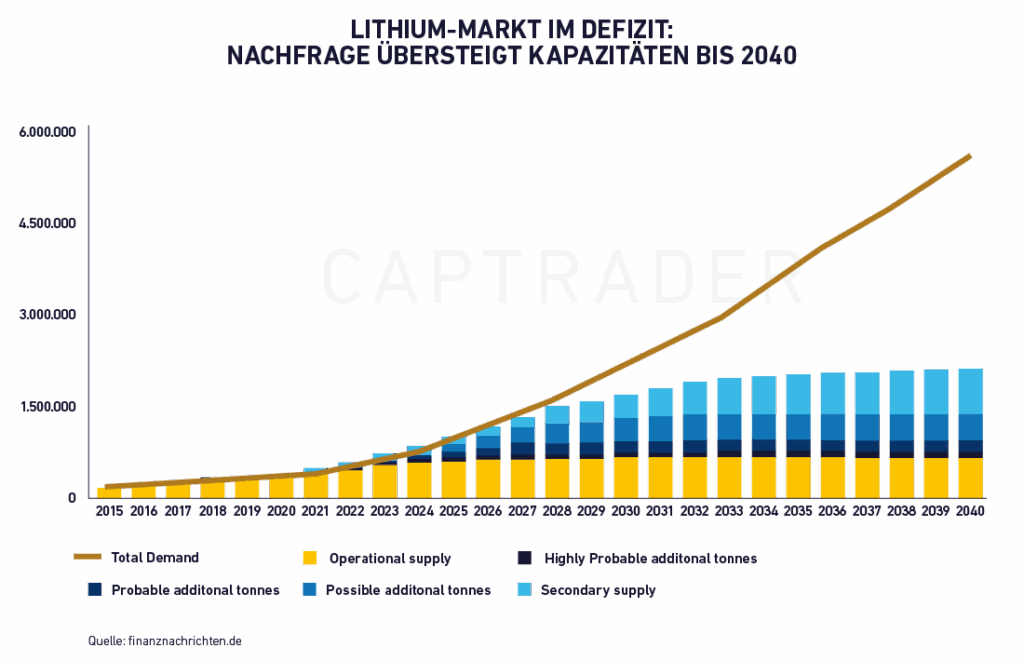
Das Kernproblem der aktuellen Marktprognose liegt darin, dass selbst unter Einbeziehung von möglichen und wahrscheinlichen zusätzlichen Produktionsmengen (farbige Säulen) eine stetig wachsende Versorgungslücke klafft.
Für Anleger und Marktbeobachter ist dieses Szenario ein entscheidendes Signal: Die langfristige Preisstabilität sowie das Wachstumspotenzial von Lithium-Unternehmen hängen maßgeblich davon ab, wie schnell neue Förderprojekte realisiert werden können, um den enormen Bedarf langfristig zu decken.
Während die historischen Daten dieser Grafik eine Basis bilden, unterstreichen sie vor allem die Notwendigkeit kontinuierlicher Investitionen in den Rohstoffsektor, um die globale Energiewende nicht durch Ressourcenknappheit auszubremsen.
Lithium-Akkus
Ein Bericht von Allied Market Research prognostiziert, dass der Markt für Lithium-Ionen-Batterien bis 2032 einen Wert von 189,4 Milliarden USD erreichen wird. Die jährliche Wachstumsrate (CAGR) liegt dann bei 15,2 % von 2023 bis 2032.
- Haupttreiber: Automobilindustrie mit stark wachsender Elektromobilität.
- Schlüsselakteure: Hersteller wie Tesla, BYD und Volkswagen investieren Milliarden in Entwicklung und Produktionsausbau.
- China: Auf dem weltgrößten Markt für Elektrofahrzeuge werden derzeit mehr als 1 Mio. E-Autos pro Monat verkauft, was für einen hohen Lithiumbedarf sorgt.
- Weitere Nachfrage: Tragbare Elektronik wie Smartphones, Laptops oder Tablets setzt ebenfalls auf das Metall.
- Erneuerbare Energien: Energiespeicher für Solar- und Windkraft benötigen verlässliche Speichertechnologien für stabile Stromversorgung.
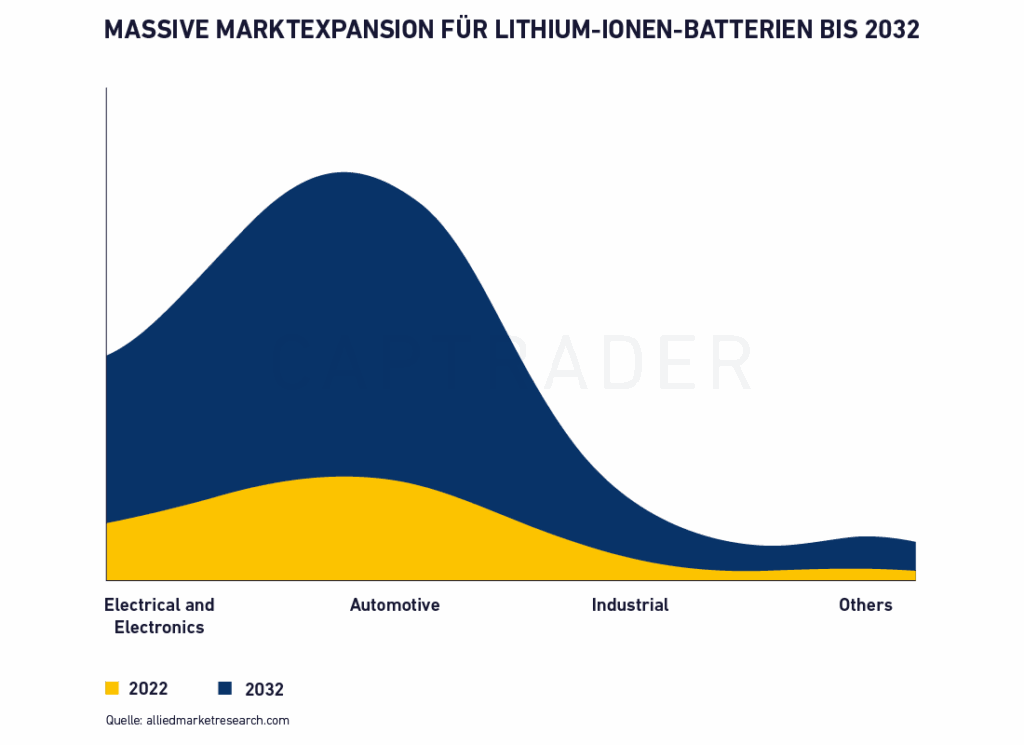
Die Grafik zeigt das starke Marktwachstum für Lithium-Ionen-Batterien bis 2032. Der Automobilsektor ist dabei der mit Abstand größte Wachstumstreiber und bietet bis 2032 das höchste finanzielle Potenzial.
Erneuerbare Energien
Die untenstehende Grafik illustriert eindrucksvoll die rasante Entwicklung der globalen Stromerzeugung aus erneuerbaren Energien im Zeitraum von 2000 bis 2030. Während Wasserkraft als etablierte Technologie eine eher lineare Entwicklung zeigt, verzeichnen besonders Solar-PV und Windkraft seit den 2020er Jahren einen steilen Anstieg.
Diese Entwicklung mündet in einer massiven Ausweitung der gesamten Erneuerbaren-Stromerzeugung, die bis 2030 die Marke von 17.000 TWh deutlich überschreiten soll.
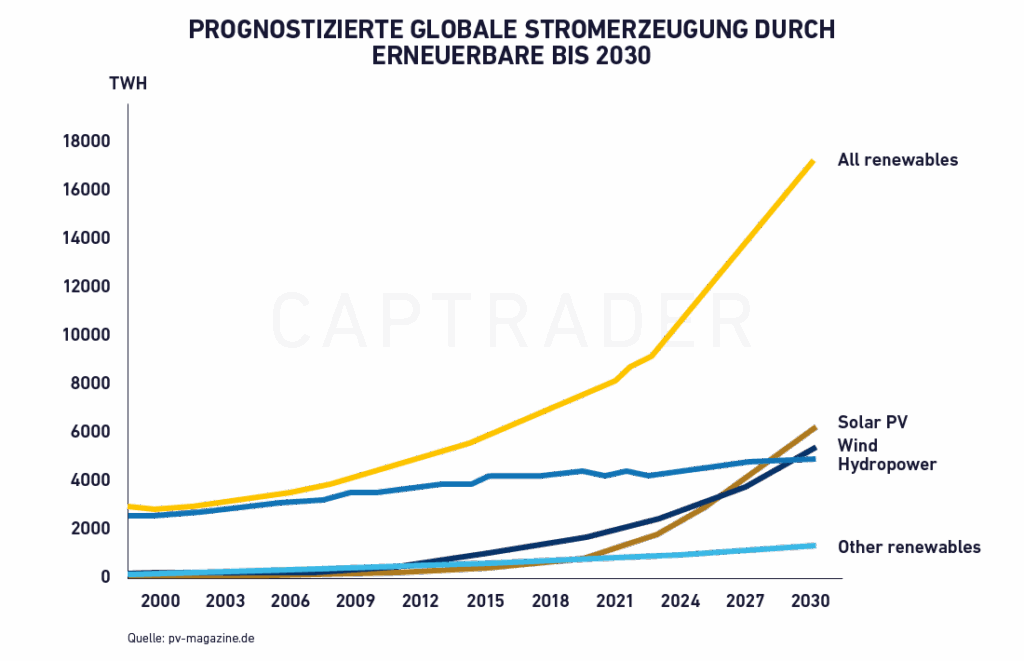
Dieser massive Ausbau hat direkte Auswirkungen auf den Markt für Lithium-Aktien. Da Solar- und Windenergie volatil sind und nicht immer dann zur Verfügung stehen, wenn der Strombedarf am höchsten ist, wächst die Notwendigkeit für stationäre Großspeicher (BESS) exponentiell mit.
Diese Anlagen dienen als Puffer im Netz und basieren zu einem überwiegenden Teil auf Lithium-Ionen-Technologie. Somit fungiert das gezeigte Wachstum der Erneuerbaren als direkter Nachfragetreiber für Lithium, da eine effiziente Energiewende ohne die Speicherkapazitäten, die Lithium ermöglicht, nicht realisierbar ist.
Aufbau von Großspeichern (Stationäre Speicher / BESS)
Lithium wird nicht nur für Auto-Aktien immer wichtiger, sondern auch zukünftig in einem hohen Maß für stationäre Energiespeicher (Stationary Energy Storage, EES‑Anlagen) gebraucht, die Stromnetze stabilisieren, Lastspitzen ausgleichen und die Einspeisung von Wind‑ und Solarstrom machbar machen.
Nach einer aktuellen Marktstudie erhöht sich der globale Markt für stationäre Energiespeicher von rund 88 Milliarden US‑Dollar im Jahr 2023 auf prognostisch 282 Milliarden US‑Dollar im Jahr 2030, was einer durchschnittlichen jährlichen Wachstumsrate von etwa 21,6 % entspricht.
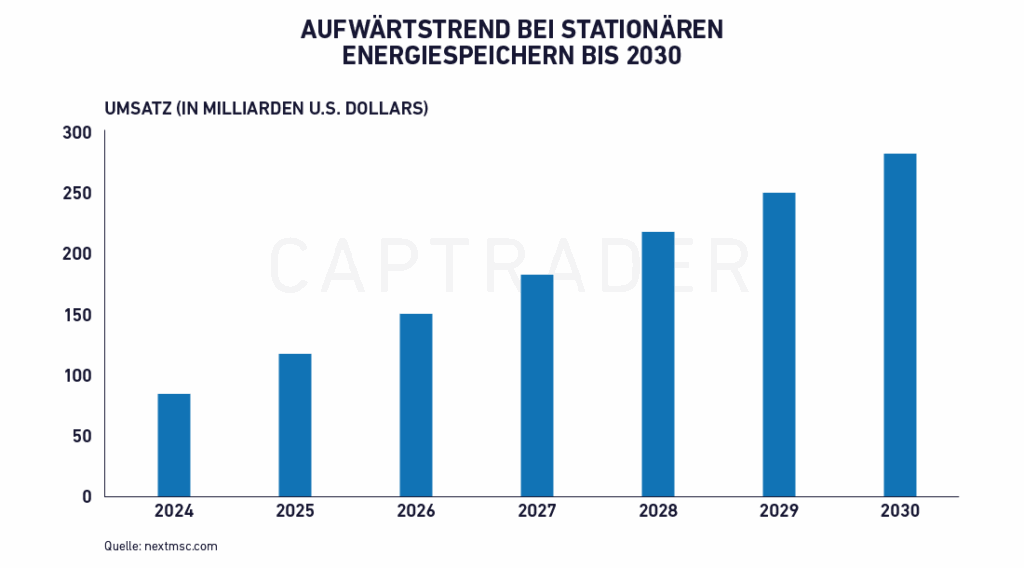
Dieser starke Ausbau von Heim‑Speichern, industriellen Systemen und großen Netzspeichern treibt den Bedarf an Lithium‑basierten Batteriezellen deutlich an. Und das unabhängig von der E-Auto-Entwicklung.
Analysten gehen zudem davon aus, dass stationäre Batteriespeicher bis 2030 schon einen zweistelligen Prozentanteil der globalen Lithium‑Nachfrage ausmachen können, was den Rohstoffpreis langfristig tendenziell stützt und Lithium‑Aktien in einem solide gewachsenen, politisch wie technologisch getriebenen Markt positioniert.
Risikofaktoren bei Lithium-Aktien: Eine detaillierte Analyse für Anleger
Lithium-Aktien bieten Anlegern die Chance, von der zentralen Rolle dieses Rohstoffs in der globalen Energiewende zu profitieren. Sie sind jedoch auch stark von volatilen Rohstoffpreisen, technologischen Innovationen in der Batteriechemie und komplexen geopolitischen Rahmenbedingungen abhängig.
Wer in Explorationsunternehmen, Minenbetreiber oder Veredler investiert, sollte daher die spezifischen Risikotreiber dieses Sektors verstehen und nicht nur auf Nachfrageprognosen schauen.
Margendruck und Kostenstrukturen bei Lithium-Aktien
Die Profitabilität von Lithium-Unternehmen hängt entscheidend vom Zusammenspiel zwischen den Weltmarktpreisen für Lithium-Karbonat bzw. Lithium-Hydroxid und den jeweiligen Förder- und Aufbereitungskosten ab.
In den vergangenen Jahren haben schwankende Rohstoffpreise und ein intensiverer Wettbewerb die Margen vieler Produzenten unter Druck gesetzt.
- Starke Abhängigkeit von den globalen Lithium-Preisen, die sich bei Überkapazitäten schnell negativ auf die Ertragslage auswirken können.
- Hohe operative Kosten für die Erschließung neuer Vorkommen und den Betrieb energieintensiver Raffinerien.
- Langwierige und teure Genehmigungsverfahren, die Projekte verzögern und die Rendite auf das eingesetzte Kapital verwässern.
- Inflationsdruck bei Energie- und Personalkosten, der die operativen Margen bei festen Abnahmepreisen zusätzlich belasten kann.
Strukturwandel durch neue Batterietechnologien
Der Energiesektor befindet sich in einem tiefgreifenden Umbruch hin zu effizienteren Speicherlösungen und alternativen Batteriechemien. Für Lithium Aktien bedeutet das, dass heutige Förder- oder Verarbeitungsmethoden nicht automatisch die Zukunftsfähigkeit sichern.
- Hohe Unsicherheit bei der Marktdurchdringung neuer Batterie-Technologien (z. B. Feststoffbatterien oder Natrium-Ionen-Akkus), die den Bedarf an Lithium verändern können.
- Abhängigkeit von der Standardisierung in der Batterieproduktion, da neue Zell-Designs den spezifischen Bedarf an Lithium-Qualität verschieben.
- Wettbewerb durch effizientere Recycling-Verfahren, die langfristig den Bedarf an primär gefördertem Lithium dämpfen könnten.
- Transformationsdruck auf Unternehmen, die sich auf bestimmte Lithium-Qualitäten spezialisiert haben und bei einem Technologiewechsel ihre Veredelungsprozesse teuer anpassen müssen.
Konjunktur, Zinsen und Nachfragerisiken
Obwohl Lithium durch langfristige Trends gestützt wird, reagieren Lithium Aktien sensibel auf das allgemeine Zinsniveau und die wirtschaftliche Dynamik, da die Endabnehmer (vor allem die Automobil- und Speicherindustrie) selbst stark konjunkturabhängig sind.
- Steigende Zinsen verteuern die Finanzierung großer Bergbauprojekte und belasten die Bewertungen von Wachstumsunternehmen im Sektor.
- Wirtschaftliche Abschwünge führen dazu, dass Automobilhersteller ihre E-Auto-Produktion drosseln, was kurzfristig zu einem Lithium-Überangebot und sinkenden Preisen führt.
- Abhängigkeit von staatlichen Förderprogrammen für die Elektromobilität oder den Ausbau erneuerbarer Energien, deren Wegfall das Marktwachstum und damit die Lithium-Nachfrage bremsen kann.
- Die regionale Konzentration der Nachfrage auf wenige Schlüsselmärkte wie China, Europa oder die USA erhöht die Verwundbarkeit gegenüber regionalen wirtschaftlichen Schwächen.
Regulierung, Handelspolitik und Lieferketten
Lithium-Produzenten sind eng mit regulatorischen Umweltvorgaben und internationalen Handelsbeziehungen verknüpft. Änderungen in diesen Bereichen können Geschäftsmodelle grundlegend verändern.
- Strengere Umweltauflagen für den Lithium-Abbau (z. B. Wasserverbrauch in Salzseen) können die Fördermengen begrenzen oder Produktionskosten in die Höhe treiben.
- Zölle und Handelskonflikte verteuern den Export von Batterierohstoffen und können bestehende Lieferketten infrage stellen.
- Politische Instabilität in wichtigen Förderländern (wie in Teilen Südamerikas) birgt Risiken für die Versorgungssicherheit und die Rechtssicherheit von Minenkonzessionen.
- Störungen in globalen Lieferketten durch geopolitische Spannungen können die effiziente Verteilung des Rohstoffs behindern.
Die wichtigsten Unternehmen im Bereich Lithium-Aktien im Überblick
Die nachfolgende Aufstellung gibt Ihnen einen Überblick über eine Auswahl an Unternehmen, die entlang der Lithium-Wertschöpfungskette tätig sind: von der Exploration und dem Abbau bis hin zur Veredelung von Batterierohstoffen. Alle Werte sind nach ihrer aktuellen Marktkapitalisierung sortiert (Stand: Mai 2026).
| Unternehmen | ISIN | Land | Marktkapitalisierung in US-Dollar¹ |
| Sociedad Química y Minera (SQM) | US8336351056 | Chile | 26,5 Milliarden |
| Ganfeng Lithium | CNE1000031W9 | China | 25,9 Milliarden |
| Albemarle | US0126531013 | USA | 22,9 Milliarden |
| Tianqi Lithium | CNE100000T32 | China | 19,2 Milliarden |
| PLS Group Limited | AU000000PLS0 | Australien | 14,2 Milliarden |
| Mineral Resources | AU000000MIN4 | Australien | 9,4 Milliarden |
| Liontown Limited | AU000000LTR4 | Australien | 6,0 Milliarden |
| IGO Limited | AU000000IGO4 | Australien | 4,2 Milliarden |
| Lithium Argentina | CH1403212751 | Argentinien | 1,7 Milliarden |
| Standard Lithium | CA8536061010 | Kanada | 0,95 Milliarden |
Um Lithium-Aktien handeln zu können, brauchen Sie einen Broker. Eröffnen Sie Ihr Depot bei CapTrader und profitieren Sie vom Zugang zu mehr als 170 internationalen Börsen. Zudem sind die Handelsgebühren niedrig: Für Aktien aus den USA zahlen Sie 1 Cent pro Aktie, mindestens jedoch 2,00 US-Dollar pro Order.


1. Albemarle
Albemarle (ISIN: US0126531013) ist ein weltweit führender Entwickler und Produzent von Spezialchemikalien und nimmt eine zentrale Rolle als einer der größten Lithiumproduzenten der Welt ein.
Statt sich nur auf die reine Rohstoffgewinnung zu beschränken, steuert das Unternehmen maßgebliche Teile der Wertschöpfungskette: von der Extraktion aus Salzseen und Hartgestein bis hin zur Veredelung zu hochreinem Lithiumkarbonat und Lithiumhydroxid, die für die Batterieherstellung in der Elektromobilität essenziell sind.
Das Unternehmen profitiert nicht nur von der hohen Nachfrage nach Batterierohstoffen, sondern erwirtschaftet durch seine Spezialisierungen in den Bereichen Brom und Raffineriekatalysatoren zusätzliche, stabile Einnahmequellen.
| Steuerjahr | geschätzter Umsatz (in Millionen USD)¹ | Veränderung zum Vorjahr¹ |
| 2025 | 5.143 | -4,37 % |
| 2026 | 5.732 | 11,46 % |
| 2027 | 5.994 | 4,57 % |
2. Ganfeng Lithium
Ganfeng Lithium (ISIN: CNE1000031W9) ist ein führender chinesischer Lithium-Spezialist, der sich durch eine konsequente vertikale Integration vom Rohstoffabbau bis zur Batterietechnologie als globaler Branchenriese etabliert hat.
Anstatt sich nur auf die Förderung zu verlassen, kontrolliert das Unternehmen wesentliche Teile der Wertschöpfungskette: Von der Sicherung von Lithium-Ressourcen in Australien, Argentinien und Kanada bis hin zur hochmodernen Raffination zu Lithiumhydroxid und Lithiumkarbonat in Batteriequalität.
Diese Lithium-Aktie verkauft nicht nur hochwertige Batterierohstoffe an globale Automobil- und Zellhersteller, sondern investiert verstärkt in die eigene Batteriefertigung und innovative Recyclingverfahren, was zusätzliche, zukunftsorientierte Umsatzströme generiert.
| Steuerjahr | geschätzter Umsatz (in Millionen USD)¹ | Veränderung zum Vorjahr¹ |
| 2025 | 3.379 | 22,08 % |
| 2026 | 6.744 | 99,59 % |
| 2027 | 6.948 | 3,03 % |
Das kann CapTrader:
Bei CapTrader sind die Tradinggebühren äußerst gering: Sie handeln Aktien aus China schon ab 0,20 % Ordergebühr (mindestens jedoch 50,00 CNH).
3. IGO Limited
IGO Limited (ISIN: AU000000IGO4) ist ein diversifiziertes australisches Rohstoffunternehmen, das sich strategisch auf die Bereitstellung von Batteriemetallen konzentriert, die für den globalen Übergang zu sauberer Energie entscheidend sind.
Statt sich rein auf traditionellen Bergbau zu fokussieren, treibt das Unternehmen eine integrierte Strategie voran: Von der Beteiligung an erstklassigen Lithiumvorkommen und deren Abbau bis hin zur nachgelagerten Raffineriekapazität in Kwinana, wo hochreines Lithiumhydroxid in Batteriequalität produziert wird.
IGO partizipiert über Joint Ventures maßgeblich am Lithiummarkt und kombiniert dies mit der Expertise in der Exploration und Gewinnung weiterer kritischer Metalle wie Nickel, Kupfer und Kobalt.
| Steuerjahr | geschätzter Umsatz (in Millionen USD)¹ | Veränderung zum Vorjahr¹ |
| 2025 | 369 | -37,7 % |
| 2026 | 300 | -18,54 % |
| 2027 | 82 | -72,77 % |
4. Sociedad Química y Minera (SQM)
Sociedad Química y Minera de Chile (ISIN: US8336351056) ist ein führender chilenischer Spezialchemie- und Rohstoffkonzern, der eine weltweit dominierende Stellung bei der Gewinnung von Lithium aus der Atacama-Wüste einnimmt.
Statt sich rein auf den Abbau zu konzentrieren, steuert das Unternehmen die gesamte Wertschöpfungskette: Von der kostengünstigen Sole-Extraktion über die komplexe Aufbereitung bis hin zur Veredelung zu hochwertigem Lithiumkarbonat und Lithiumhydroxid, die für die Batterieherstellung in der E-Mobilität unverzichtbar sind.
Das Unternehmen profitiert nicht nur von seiner massiven Lithiumkapazität, sondern generiert durch seine weiteren Sparten wie Spezialdünger, Jod und industrielle Chemikalien robuste, diversifizierte Einnahmen.
| Steuerjahr | geschätzter Umsatz (in Millionen USD)¹ | Veränderung zum Vorjahr¹ |
| 2025 | 4.576 | 1,05 % |
| 2026 | 6.929 | 51,42 % |
| 2027 | 7.269 | 4,90 % |
Das kann CapTrader:
Bei CapTrader sind die Tradinggebühren äußerst gering: Sie handeln Aktien aus Chile schon ab 0,10 % Ordergebühr.
5. Mineral Resources
Mineral Resources (ISIN: AU000000MIN4) ist ein diversifiziertes australisches Industrie- und Bergbauunternehmen, das durch sein breites Portfolio an Bergbaudienstleistungen, Eisenerz und Lithium eine einzigartige Marktstellung einnimmt.
Anstatt sich nur auf eine Rohstoffquelle zu verlassen, verfolgt das Unternehmen eine integrierte Strategie: Von der Bereitstellung spezialisierter Bergbau- und Logistiklösungen für Dritte bis hin zum Betrieb eigener Lithiumminen, die einen entscheidenden Beitrag zur Versorgung der globalen Batterieindustrie leisten.
Mineral Resources generiert stetige Cashflows durch seine Bergbaudienstleistungen und ergänzt diese durch hochmargige Rohstoffprojekte, die gezielt auf die Anforderungen des Marktes für Batteriemetalle ausgerichtet sind.
| Steuerjahr | geschätzter Umsatz (in Millionen USD)¹ | Veränderung zum Vorjahr¹ |
| 2025 | 3.221 | -15,27 % |
| 2026 | 4.362 | 35,45 % |
| 2027 | 4.380 | 0,41 % |


Fazit: In Lithium investieren - Lohnt sich das?
Lithium-Aktien bieten für Anleger ein attraktives, wenn auch anspruchsvolles Renditeprofil. Der unaufhaltsame Trend zur Elektrifizierung und der Aufbau globaler Speicherinfrastruktur sichern dem Rohstoff eine langfristig positive Nachfrageprognose. Die Unternehmen, die ihre Produktion effizient skalieren und technologisch führen, dürften am stärksten von dieser Entwicklung profitieren.
Dennoch ist der Sektor kein Selbstläufer. Anleger müssen sich bewusst sein, dass Lithium-Aktien aufgrund von Rohstoffpreisvolatilität, komplexen geopolitischen Abhängigkeiten und dem Risiko alternativer Batterietechnologien starken Kursschwankungen unterliegen können. Kurz- und mittelfristig sind Rücksetzer daher eher die Regel als die Ausnahme.
Aufgrund dieser ausgeprägten Volatilität sind Lithium-Aktien ideal als spekulativere Beimischung in einer Core-Satellite-Strategie geeignet, bei der sie das Renditepotenzial eines defensiven Basisportfolios gezielt ergänzen können.
Für den strukturierten Aufbau Ihres Portfolios hat sich die Core-Satellite-Strategie als stabiles Fundament bewährt. Dabei bilden etablierte Branchengrößen mit solider Dividendenhistorie den stabilen Kern Ihrer Anlage. Ergänzend dazu können Sie risikofreudigere Wachstumswerte wie Lithium-Aktien als Satelliten beimischen, um das Renditepotenzial zu steigern.
Dieses bewährte Anlagekonzept ist flexibel und lässt sich über den Rohstoffsektor hinaus ebenso erfolgreich auf andere Branchen wie Technologie-Aktien, Energie-Aktien oder Öl-Aktien übertragen.
Quellenverzeichnis:
(1) Quelle: Marketscreener vom 03.05.26
