Das Kräftemessen zwischen Bullen und Bären dürfte die Schaukelbörse weiterhin prägen. Nach der jüngsten Korrekturbewegung bleibt die Frage offen, ob die Käuferseite erneut die Oberhand gewinnen kann. Auf dem Drahtseilakt zwischen hohen Ölpreisen und Anleiherenditen könnten Anleger jederzeit ihr Gleichgewicht verlieren.
Zugleich dürfte die US-Berichtssaison verstärkt ihre Schatten vorauswerfen. Die Unternehmenszahlen könnten kurzfristig wieder zum wichtigsten Taktgeber für die Aktienmärkte werden und schwelende Risikofaktoren kaschieren. Nahostrisiken, Unsicherheiten über den weiteren Zinspfad der Notenbanken und kritische Fragen an den KI-Sektor verhindern derzeit eine Fortsetzung der jüngsten Rekordjagd.
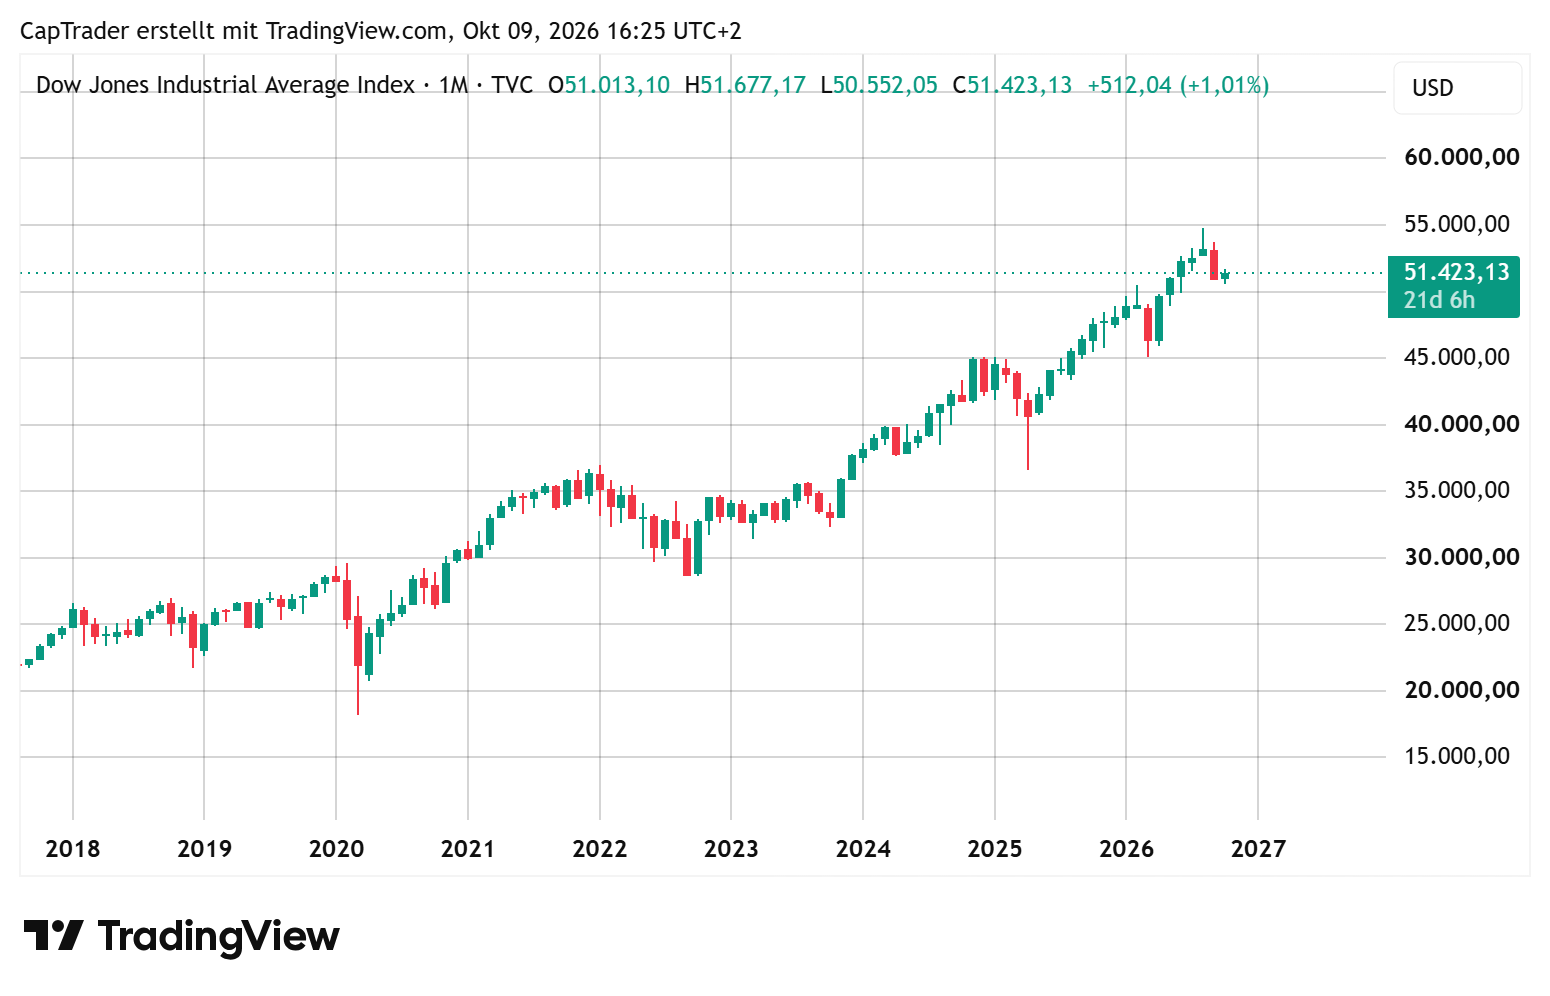
Dow Jones Industrial Average Index
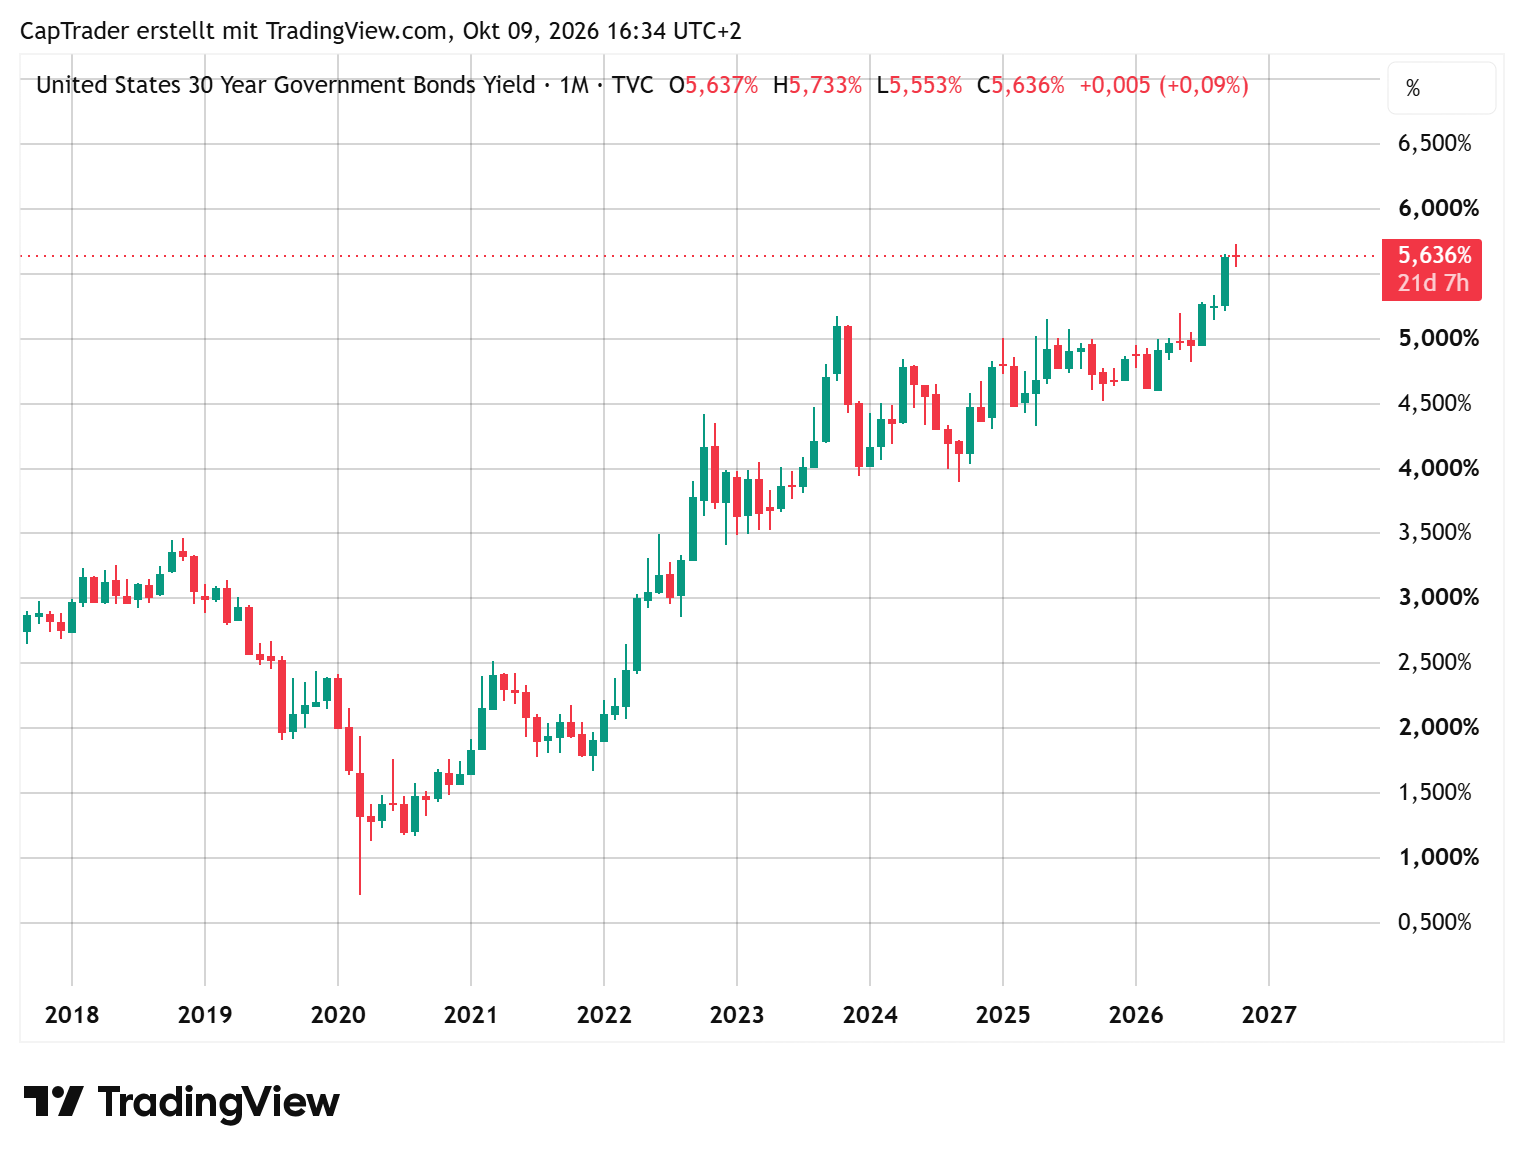
Die Renditen der US-Staatspapiere mit einer Laufzeit von 30 Jahren lagen am Freitag zuletzt bei über 5,63 Prozent und damit immer noch auf dem höchsten Stand seit Mai 2002. Die Sorge vor einer weiteren anziehenden Inflation und steigenden Leitzinsen dürfte unter anderem dazu beigetragen haben.
US-Staatsanleihen (30-jährige Laufzeit)
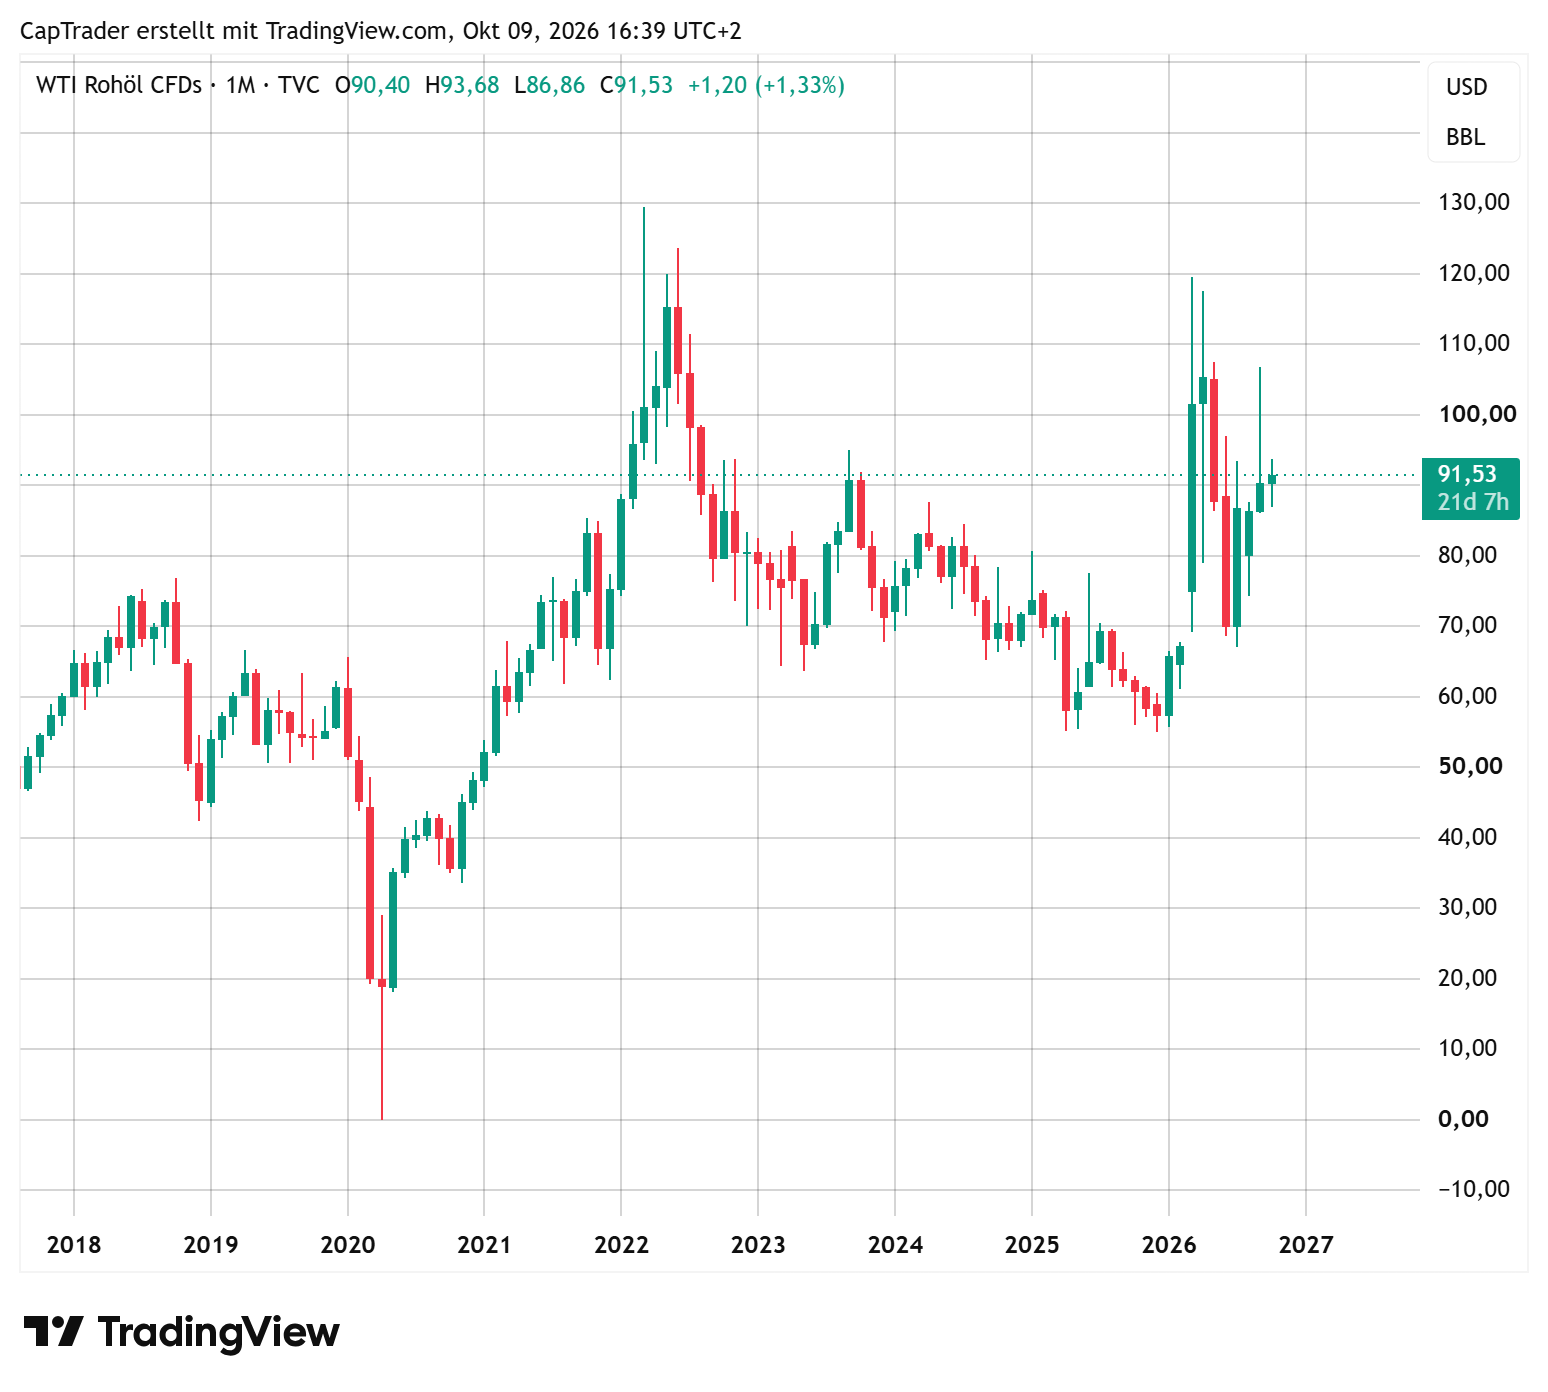
Ölpreis (West Texas Intermediate)
Startschuss zur US-Berichtssaison – US-Inflationsdaten dürften geldpolitische Signale senden
Am Dienstag berichten etwa Citigroup (ISIN: US1729674242), Goldman Sachs (ISIN: US38141G1040), Johnson & Johnson (ISIN: US47816011046, JP Morgan (ISIN: US46625H1005), UnitedHealth (US91324P1021) und Wells Fargo (ISIN: US9497461015).
Am Mittwoch rücken die Zahlen von Bank of America (ISIN: US0605051046), BlackRock (ISIN: US09290D1019) und Morgan Stanley (ISIN: US6174464486) in den Fokus.
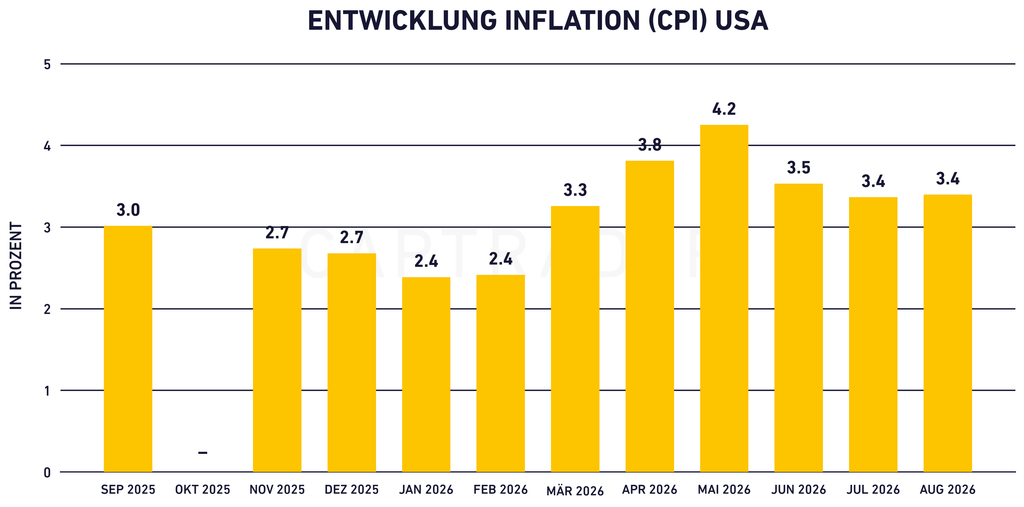
Ebenfalls im Blick stehen die Inflationsdaten für die US-amerikanische Seite, welche wichtige geldpolitische Signale abgeben dürften. Besagte Daten werden am Mittwoch um 14:30 Uhr erwartet. Zugleich stehen am Donnerstag die US-Erzeugerpreise auf der Agenda (14:30 Uhr) sowie am Freitagmorgen eine Rede durch Fed-Chef Kevin Warsh (05:30 Uhr).