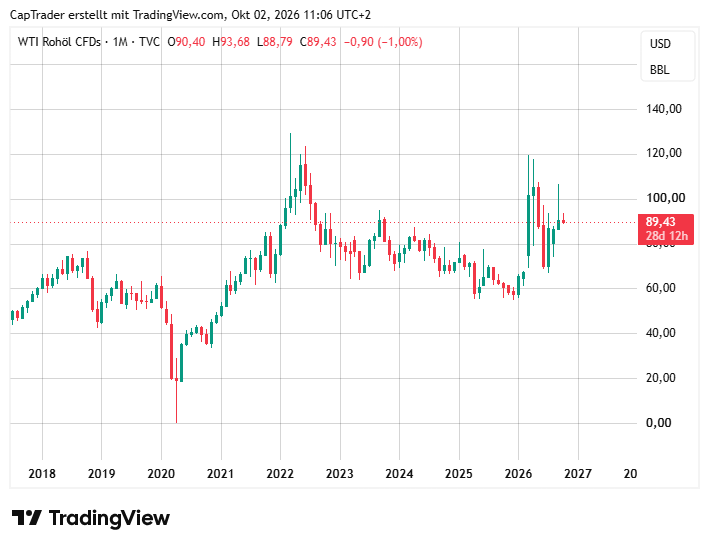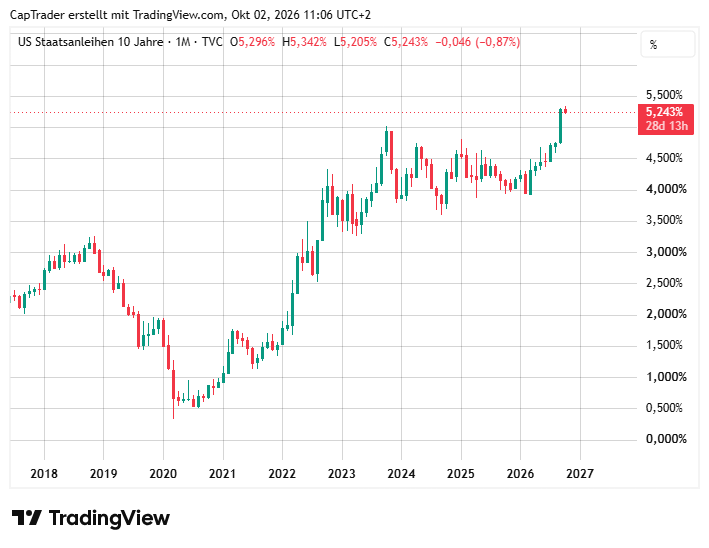
Für reichlich Bewegung haben wie erwartet zur Wochenmitte neue US-Preisdaten gesorgt. Mit Hochspannung dürften Anleger nun auf die Publikation der „Non-Farm Payrolls“ blicken. Für Kopfzerbrechen könnte jedoch weiterhin die Entwicklung der Anleihemärkte dies- und jenseits des Atlantiks sorgen. Der Ölpreis und die Anleiherenditen sind derzeit die beiden Stellschrauben, die der Aktienmarkt mit Argusaugen beobachtet.
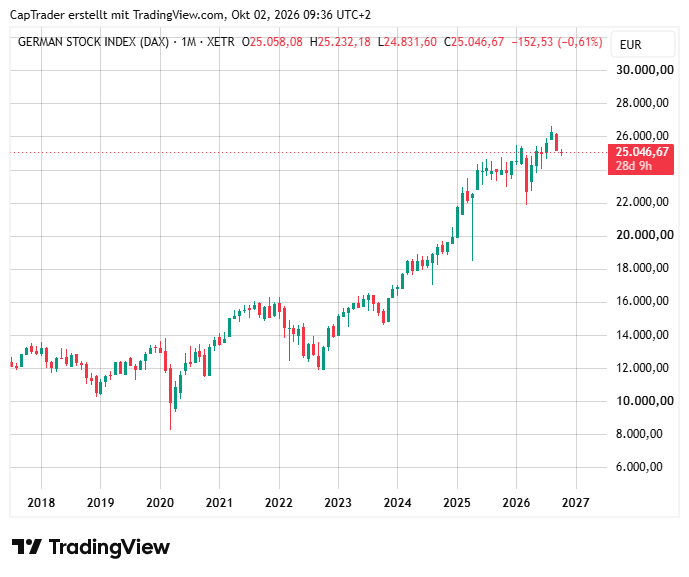
DAX
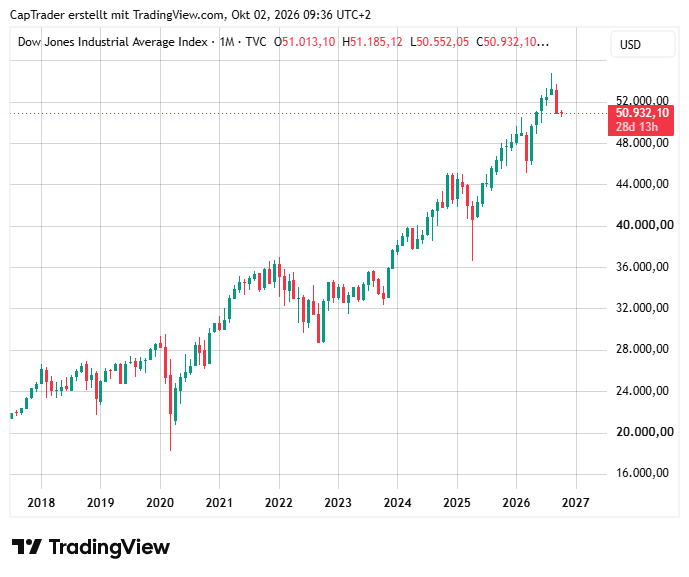
Dow Jones Industrial Average Index
JOLTs und ADP-Daten geben ersten Vorgeschmack auf NFPs ab
Am Dienstag gaben die sogenannten „JOLTs“ (Job Openings and Labor Turnover Survey) einen ersten Vorgeschmack auf die heutigen US-Arbeitsmarktdaten ab. Die Anzahl der offenen Stellen lag im vergangenen Monat bei 7,08 Mio., welche damit unter den Erwartungen lagen (7,23 Mio.).
Die ADP-Beschäftigungsdaten notierten im September bei 90.000 Einheiten (Erwartung: 70.000), nach 36.000 im August. Besagte Daten messen die Beschäftigung im privaten Sektor in den Vereinigten Staaten.
Deutsche Inflationsrate erstmals seit 2023 wieder über 3,0 Prozent
Als eines der Wochenhöhepunkte fungierten am Mittwoch bereits die Inflationsdaten hierzulande. Mit 3,3 Prozent lag der Preisdruck im September (im Vergleich zum Vorjahresmonat) vorläufigen Zahlen zufolge erstmals seit 2023 wieder über der Marke von 3,0 Prozent. Als Grund für den Sprung nach oben fungierten vor allem die Preisanstiege bei Benzin und Diesel.
Kernrate für persönliche Konsumausgaben in den USA niedriger als gedacht – Zinserhöhungssorgen verlieren etwas an Schwung
Die Kernrate für die persönlichen Konsumausgaben in den USA lag mit 0,2 Prozent (im Vergleich zum Vormonat) niedriger als im Vorfeld von Ökonomen befürchtet (0,3 Prozent). In diesem Zusammenhang dürften die Inflationssorgen und damit die geldpolitischen Risiken etwas an Dynamik verloren haben.
Derzeit rechnen 74 Prozent der Marktteilnehmer laut Angaben des „Fed-Watch-Tools“ der CME Group mit einer Zinspause auf der Sitzung am 28. Oktober und 26 Prozent mit einer Zinserhöhung in Summe eines Viertelprozentpunkts. Vor einer Woche hatten noch 64,2 Prozent mit einer entsprechenden Zinserhöhung gerechnet.
Der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe fiel mit 54,5 Punkten etwas schwächer aus als erwartet (55 Punkte), nach 54,6 Einheiten im Vormonat.
EU-Inflation im September bei 3,8 Prozent – US-Jobdaten werfen Schatten voraus
Ersten Schätzungen zufolge lag die EU-Inflation im September (gegenüber dem Vorjahresmonat) bei 3,8 Prozent und damit deutlich höher als erwartet (3,6 Prozent), nach zuletzt 3,2 Prozent im August. In diesem Zusammenhang dürften die Inflationssorgen hierzulande weiter an Fahrt aufnehmen.
Im Blick stehen heute die offiziellen US-Arbeitsmarktdaten (Non-Farm Payrolls), welche Anleger nach geldpolitischen Hinweisen abklopfen sollten (14:30 Uhr). Aktuellen Schätzungen zufolge erwarten Ökonomen ein Stellenplus außerhalb der US-Landwirtschaft in Höhe von 90.000 Einheiten, nachdem im August noch 162.000 neue Jobs geschaffen werden konnten.
Die Arbeitslosenquote könnte schätzungsweise bei 4,1 Prozent und damit unverändert gegenüber dem Vormonat notieren.
Ölpreis (West Texas Intermediate)