Das wichtigste in Kürze
- Visa ist der klare Marktführer im Visa-Mastercard-Duopol, das etwa 85 bis 90 Prozent des globalen Kreditkartenmarktes außerhalb Chinas kontrolliert. Diese marktbeherrschende Stellung verleiht erhebliche Preissetzungsmacht
- Dank des kapitalleichten Geschäftsmodells mit außergewöhnlicher Profitabilität erreicht Visa eine Netto-Marge von über 50 Prozent und einen ROIC von über 30 bis 40 Prozent – ein Niveau, das nur wenige Unternehmen weltweit erreichen
- Die globale Diversifikation über reife, wachsende und Frontier-Märkte sowie die Expansion in Value-Added Services schaffen enormes organisches Wachstumspotenzial, angetrieben durch den Megatrend des bargeldlosen Bezahlens
- Visa legt einen hohen Wert auf den Shareholder Return. Das Unternehmen generiert jährlich enorme Free Cashflows und verfügt über ein AA–Rating. In den letzten zehn Jahren wurde die Aktienanzahl um 20 Prozent reduziert und die Dividende verfünffacht, die seit 18 Jahren kontinuierlich gesteigert wurde
- Hier geht’s zum DGI Musterdepot und hier zur Übersicht dieser Serie Das Dividenden-Depot
Unternehmensprofil und Geschäftsmodell: Wer ist und was macht Visa
Die Wurzeln von Visa reichen bis in das Jahr 1958 zurück, als die Bank of America im kalifornischen Fresno mit der "BankAmericard" das erste großflächige Kreditkartenprogramm der Vereinigten Staaten startete und 65.000 Karten mit einem Kreditlimit von 300 USD per Massenaussendung verschickte. Trotz erheblicher Anlaufschwierigkeiten – allein die Quote überfälliger Konten lag bei 22 Prozent statt der erwarteten 4 Prozent – etablierte sich das Konzept rasch. Bereits 1966 lizenzierte die Bank of America ihr System an andere Institute, woraufhin sich konkurrierende Banken in der späteren Mastercard-Vorgängerin Interbank Card Association zusammenschlossen. 1970 wurde das Programm in die National BankAmericard Inc. (NBI) ausgegliedert, deren CEO Dee Hock die Transformation hin zu einem genossenschaftlichen Netzwerk unabhängiger Banken vorantrieb. 1974 folgte mit IBANCO der Schritt ins internationale Geschäft, ehe 1976 die markenstrategisch entscheidende Umbenennung in "Visa" erfolgte – ein in allen Sprachen leicht aussprechbarer Name, der die globale Ambition unterstreichen sollte.
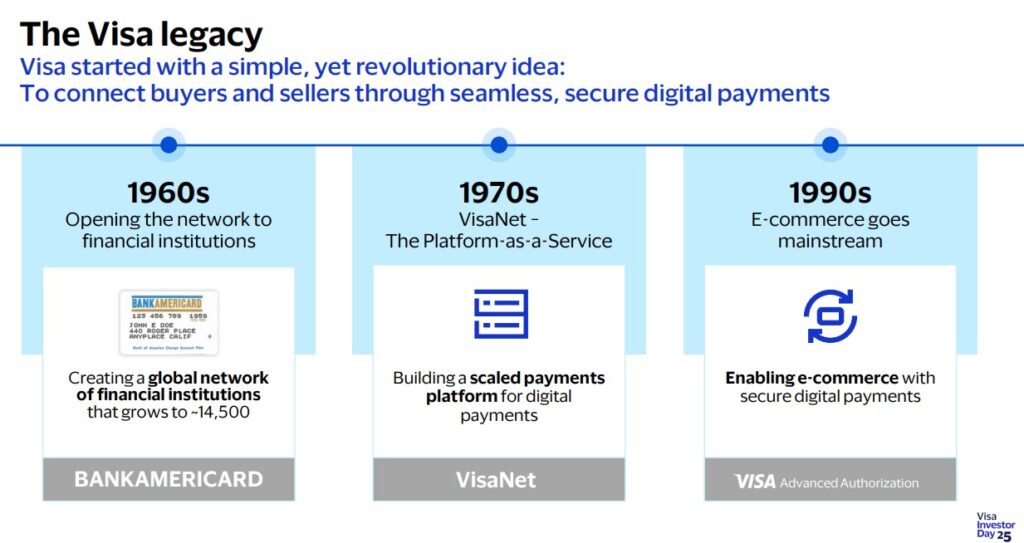
In den 1980er- und 1990er-Jahren expandierte Visa global, baute mit VisaNet eine der größten Zahlungsinfrastrukturen der Welt auf, führte Debitkarten als zweite Produktkategorie ein und etablierte sich durch Sportsponsoring – etwa als Olympia-Partner – als globale Marke. Im März 2008 wagte das Unternehmen schließlich den damals größten Börsengang der US-Geschichte und nahm rund 17,9 Mrd. USD ein, bei einer Bewertung von etwa 44 Mrd. USD. Mit der Übernahme von Visa Europe im Jahr 2016 für rund 21,2 Mrd. Euro wurde die zuvor separate europäische Organisation vollständig integriert. In den Folgejahren entwickelte sich Visa konsequent vom reinen Kreditkartenanbieter zu einer umfassenden Zahlungstechnologie-Plattform, integrierte mobile Wallets wie Apple Pay und Google Pay, setzte auf Tokenisierung und Fintech-Partnerschaften und wickelt heute Transaktionen in über 200 Ländern mit einem jährlichen Zahlungsvolumen im zweistelligen Billionenbereich ab.
Im Kern betreibt Visa ein globales Zahlungsnetzwerk im Vier-Parteien-System, das wie eine Technologieplattform funktioniert: VisaNet bildet das technische Rückgrat, über das Issuer- und Acquirer-Banken Kartenzahlungen autorisieren sowie das Clearing und Settlement abwickeln. Visa selbst agiert dabei lediglich als Intermediär, gibt also weder eigene Karten aus noch trägt das Unternehmen ein direktes Kreditrisiko.
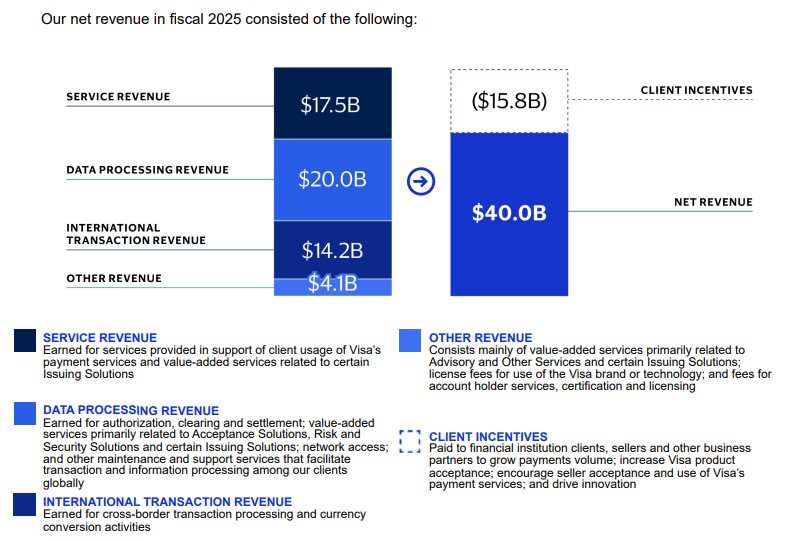
Obwohl Visa formal nur ein Segment ausweist, liefert das Unternehmen dennoch detaillierte Aufschlüsselungen der vier zentralen Umsatzströme zur besseren Transparenz für Investoren:
- Data Processing Revenues (Umsatzanteil: 35,8 Prozent): Im größten Bereich entstehen die Einnahmen durch die tatsächliche Verarbeitung von Transaktionen – Visa erhält Gebühren für jede Transaktion, die über das VisaNet-Netzwerk autorisiert, abgewickelt und abgerechnet wird. Die durchschnittliche tägliche Transaktionsanzahl erreichte im letzten Jahr über 700 Millionen
- Service Revenues (Umsatzanteil: 31,2 Prozent): Diese Einnahmen basieren auf dem ausgegebenen Kreditvolumen und werden typischerweise als Prozentsatz dieses Volumens berechnet. Issuing-Banken zahlen Visa Gebühren basierend auf dem Gesamtvolumen der Transaktionen, die ihre Karteninhaber mit Visa-Karten tätigen. Dieser Ertragsstrom ist weniger transaktionsabhängig, sondern stärker vom Gesamtvolumen der Kartenumsätze getrieben
- International Transaction Revenues (Umsatzanteil: 25,5 Prozent): Hierbei geht es um Transaktionen, die grenzüberschreitend erfolgen – entweder wenn ein Karteninhaber im Ausland einkauft oder wenn eine Online-Transaktion international abgewickelt wird. Visa erhebt Gebühren für Währungsumrechnung und internationale Abwicklung. Das Segment profitiert überproportional von der Erholung des internationalen Reiseverkehrs nach der Coronapandemie und dem wachsenden E-Commerce
- Other Revenues (Umsatzanteil: 7,3 Prozent): Der kleinste, aber am schnellsten wachsende Ertragsstrom. Dieses Segment umfasst hauptsächlich die Value-Added Services (VAS). VAS umfassen Dienstleistungen wie Betrugsprävention, Risikomanagement, Tokenisierung, Advisory Services, Issuing Solutions (inklusive PISMO für Kernbanken-Infrastruktur), und Acceptance Solutions. Dieser Geschäftsbereich ist strategisch besonders wichtig, da es höhere Margen bietet und Visas Differenzierung gegenüber Wettbewerbern stärkt. Allein im vierten Quartal 2025 wuchs VAS um 25 Prozent
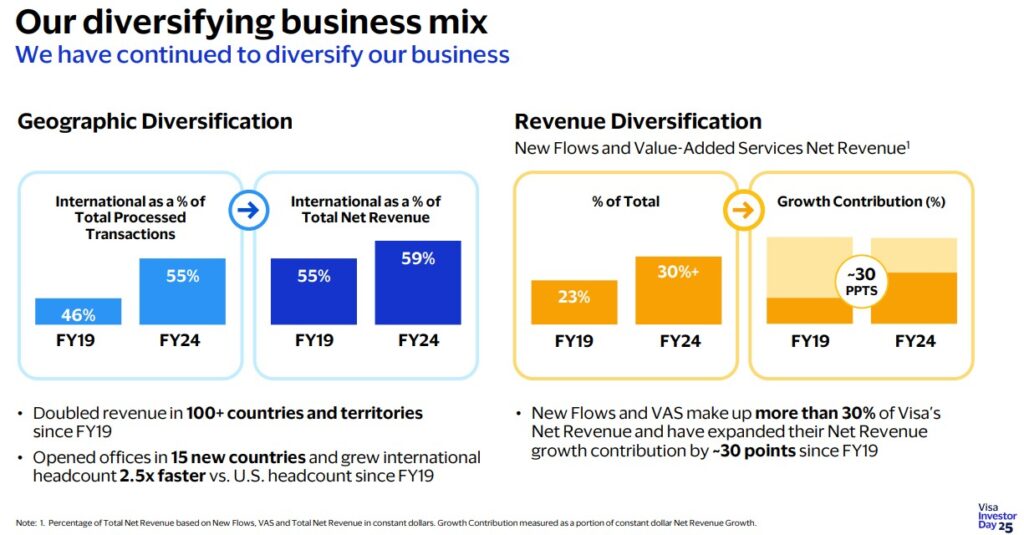
In der geografischen Verteilung der Umsätze von Visa fällt der relative Verlust – bei gleichzeitig steigenden Erlösen in absoluten Zahlen – des USA-Segments ins Auge. Zurzeit werden mit 39 Prozent der Löwenanteil in den Vereinigten Staaten erzielt, während das internationale Geschäft die restlichen 59 Prozent beisteuert. Laut dem Unternehmen macht außer den USA kein anderes Land mehr als zehn Prozent an Umsatzanteil aus. Hier bietet Visa seine Dienste in über 200 verschiedenen Ländern an und wickelt den Zahlungsverkehr in über 160 Währungen ab.
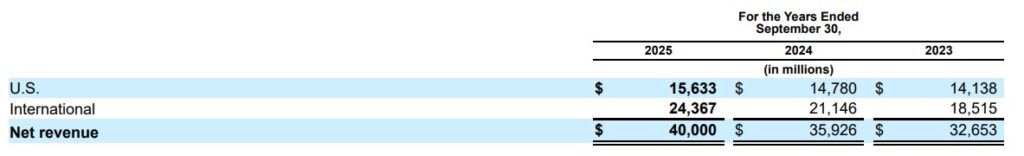
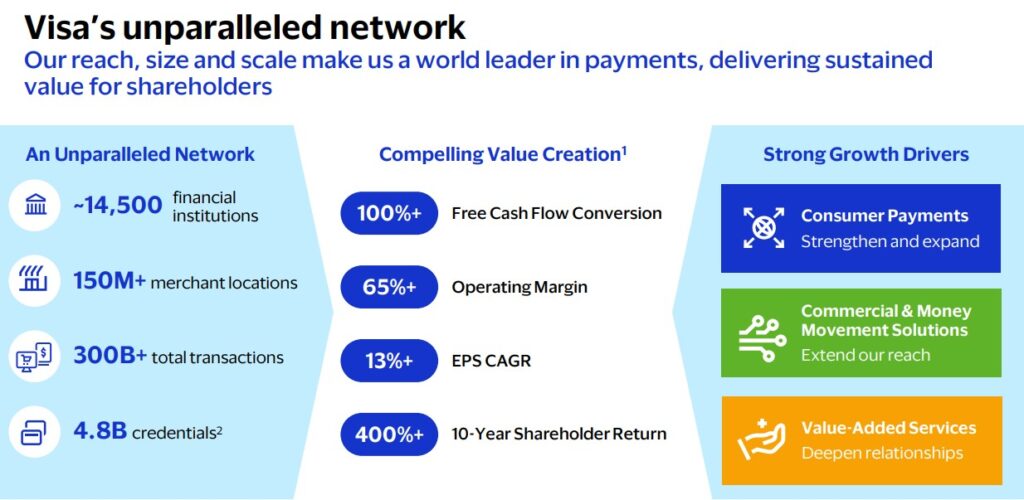
Auf Basis der Präsentationen und Aussagen beim Visa Investor Day im Februar 2025 lässt sich die Unternehmensstrategie als bewusste Diversifikation und Transformation von einem reinen Kartennetzwerk zu einer umfassenden Zahlungsinfrastrukturplattform beschreiben, die CEO Ryan McInerney als "infinite growth runway", sprich einen unendlich weiten Wachstumspfad, charakterisiert.
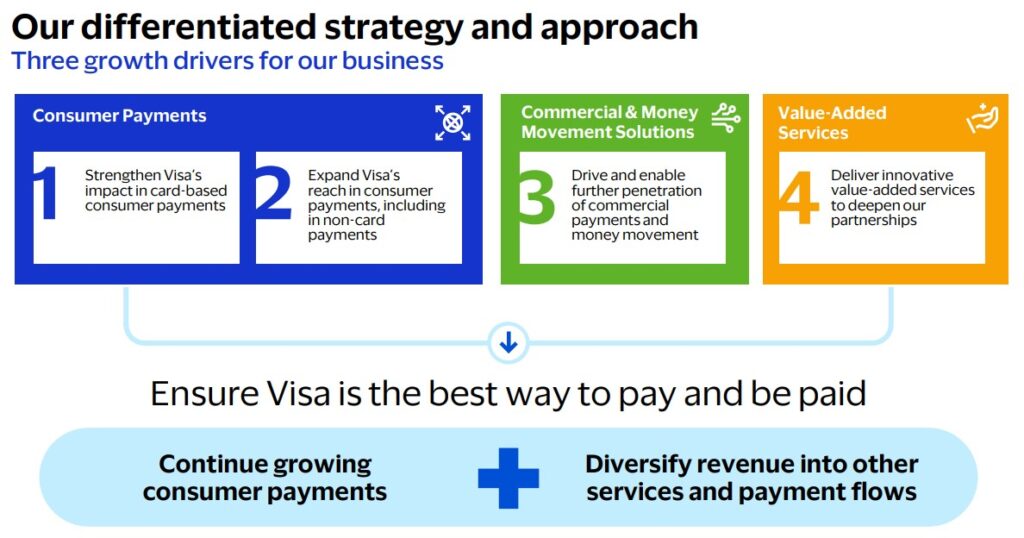
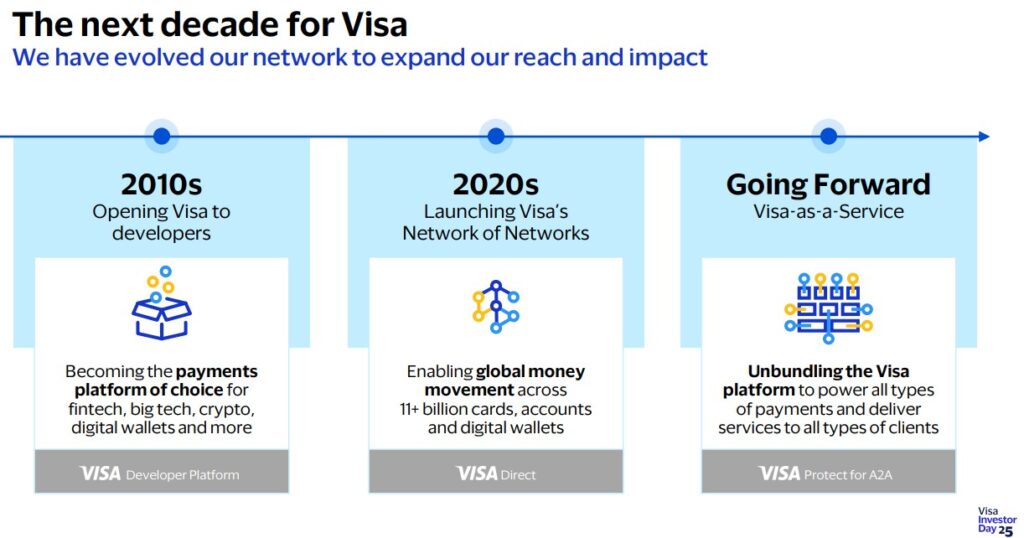
Die zentrale strategische Vision besteht in der Entwicklung von "Visa-as-a-Service" – einer Entbündelung der technologischen Infrastruktur, die es einem viel breiteren Kundenspektrum ermöglicht, Visa-Komponenten für ihre eigenen Zahlungslösungen zu nutzen. Diese Öffnung des Netzwerks begann 2016 mit der Visa Developer Platform und hat sich zur "Network of Networks"-Strategie entwickelt, die Interoperabilität mit anderen Zahlungssystemen ermöglicht. Visa positioniert sich dabei nicht mehr nur als Kartennetzwerk, sondern als globale Zahlungsinfrastruktur, die kartenbasierte und kartenlose Zahlungen, Account-to-Account-Transaktionen, Echtzeitzahlungen und sogar Stablecoin-Settlements unterstützt.
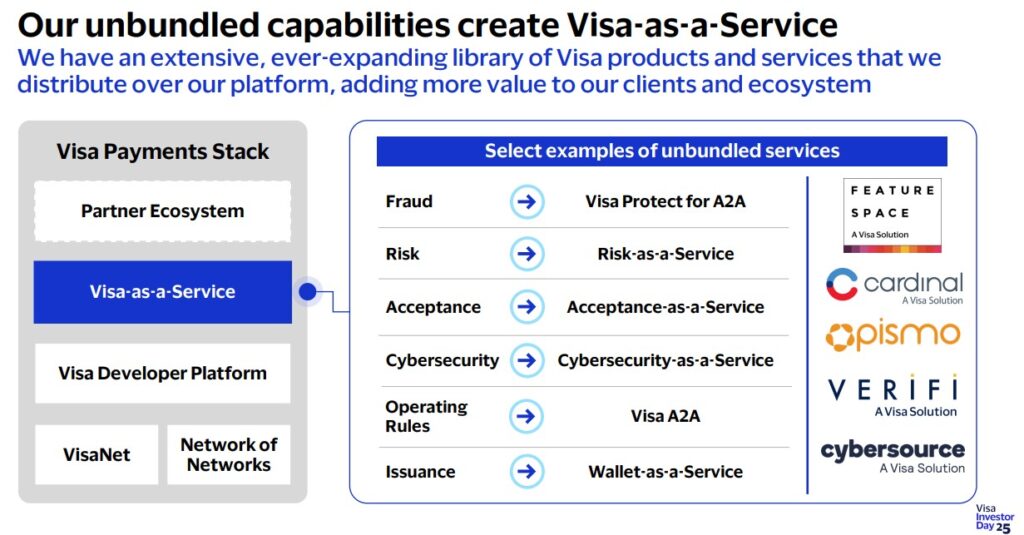
Die Wachstumsstrategie ruht dabei auf vier Säulen: Erstens Consumer Payments mit einem adressierbaren Markt von 41 Billionen USD jährlich, von denen 23 Billionen USD nach wie vor mit Bargeld, Schecks oder lokalen Systemen abgewickelt werden. Zweitens Commercial & Money Movement Solutions, die zwischen 2021 und 2024 mit einer durchschnittlichen jährlichen Wachstumsrate von 22 Prozent expandierten und einen Markt von über 200 Billionen USD adressieren – Visa Direct allein wuchs von 1,6 Mrd. Transaktionen 2019 auf knapp 10 Mrd. im Jahr 2024. Drittens Value-Added Services mit einem Wachstumstempo von 20 Prozent pro Jahr seit 2021 und einem adressierbaren Umsatzpotenzial von 520 Mrd. USD jährlich, die durch die Akquisition von PISMO im Jahr 2023 weiter gestärkt wurden. Viertens die geografische Expansion in dynamische Wachstumsmärkte wie Asien-Pazifik (12,4 Prozent CAGR), Osteuropa (11,9 Prozent) und Lateinamerika (15 Prozent), die deutlich schneller wachsen als die etablierten Märkte USA und Westeuropa.
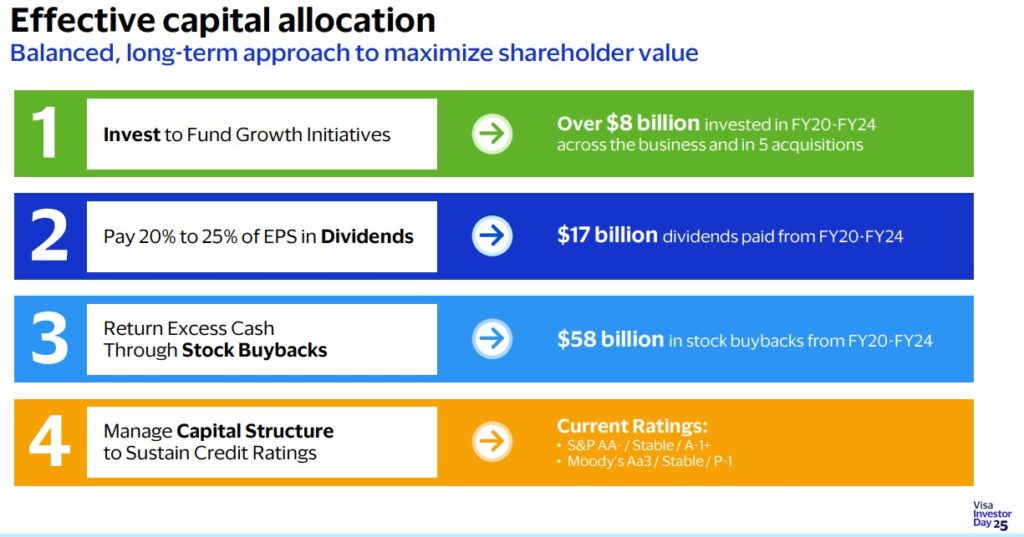
Abgerundet wird die Strategie durch eine außergewöhnlich aktionärsfreundliche Kapitalallokation: Dank des kapitalleichten Modells fließt nahezu der gesamte Free Cashflow an die Aktionäre zurück.
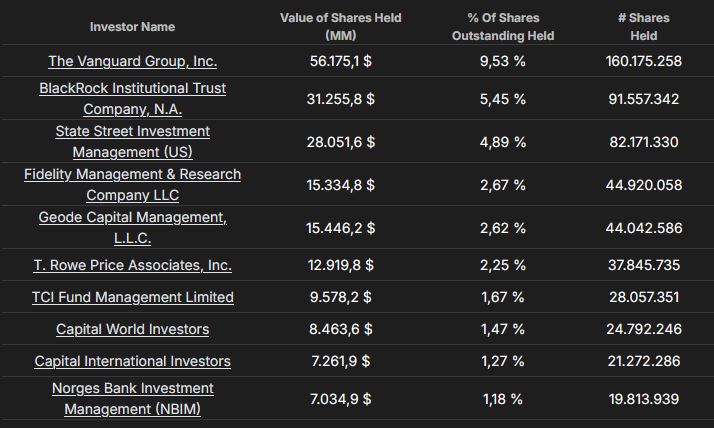
Auf der Eigentümerseite dominieren institutionelle Investoren deutlich: Rund 80 Prozent der Aktien werden von Fonds und anderen Institutionen gehalten, wobei Adressen wie BlackRock, Vanguard, Capital Group, Fidelity und State Street zu den größten Anteilseignern zählen.
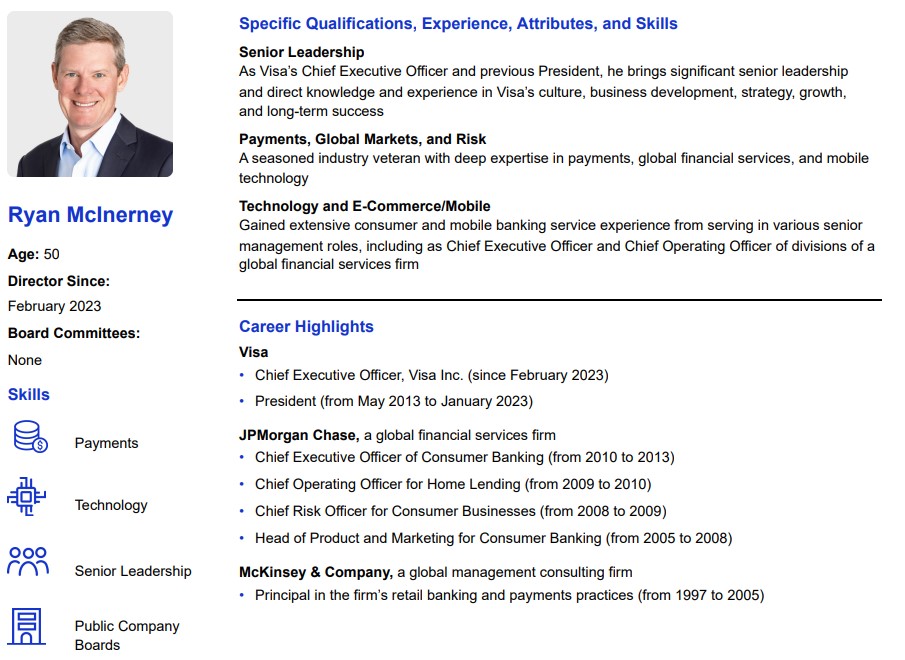
Im Jahr 2023 übernahm Ryan McInerney die Rolle als Chief Executive Officer und Mitglied des Board of Directors von Visa. Der 50-jährige Manager bringt über 20 Jahre Erfahrung in der Finanzdienstleistungs- und Zahlungsverkehrsbranche mit. Seine akademische Ausbildung absolvierte McInerney an der renommierten University of Notre Dame, wo er 1997 einen Bachelor of Science in Finance erwarb. Seine berufliche Laufbahn begann er als Principal Consultant bei der Strategieberatung McKinsey & Company. Den entscheidenden Karriereschritt vollzog McInerney mit seinem Wechsel zu JPMorgan Chase, wo er maßgeblich an der Entwicklung und Einführung des ersten Mobile-Banking-Produkts des Unternehmens beteiligt war.
Im Juni 2013 wechselte McInerney zu Visa, wo er zunächst als President die globalen Geschäftsbereiche des Unternehmens verantwortete. In dieser fast zehnjährigen Tätigkeit als President leitete er sämtliche Marktteams, Geschäftseinheiten, Produktentwicklung, Händlerbeziehungen und Kundenservices des Konzerns in über 200 Ländern und Territorien. Unter seiner Führung expandierte Visa kontinuierlich und festigte seine Position als führendes Zahlungsnetzwerk. Als CEO verfolgt McInerney eine klare Innovationsstrategie: Er treibt Investitionen in Blockchain-Technologie, digitale Zentralbankwährungen und künstliche Intelligenz voran. Der dreifache Familienvater hält knapp 275.000 Aktien seines Arbeitgebers.
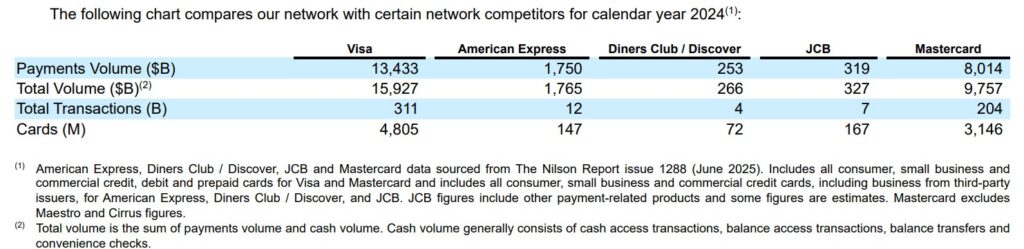
Branchenprofil und Wettbewerbssituation
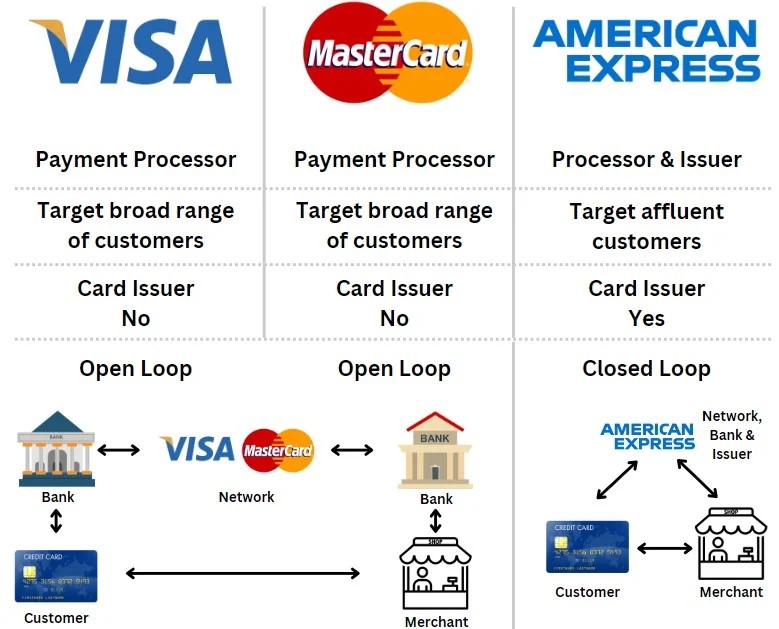
Für eine Peer-Group-Analyse von Visa drängt sich in erster Linie der zweite Platzhirsch Mastercard als direkter Vergleichspartner auf. Beide Unternehmen verfolgen ein nahezu identisches Geschäftsmodell – das sogenannte Vier-Parteien-Modell oder "Open-Loop-System". Der fundamentale Unterschied zu American Express liegt in der Struktur und Risikoverteilung des Geschäftsmodells.
Visa und Mastercard sind in ihrer Kernfunktion reine Zahlungsnetzwerk-Betreiber, die als Plattformen zwischen verschiedenen Parteien agieren. Sie geben selbst keine Kreditkarten aus, sondern lizenzieren ihre Marke und Technologie an Partnerbanken (Issuer), die dann die Karten an Endkunden ausgeben. Gleichzeitig arbeiten sie mit Acquiring-Banken zusammen, die Händler als Akzeptanzstellen gewinnen. Visa und Mastercard verdienen ihr Geld ausschließlich durch die Bereitstellung der Netzwerkinfrastruktur und erheben Gebühren für die Transaktionsabwicklung, Datenverarbeitung und Netzwerknutzung. Entscheidend ist: Sie tragen keinerlei Kreditrisiko. Wenn ein Karteninhaber seine Rechnung nicht bezahlt, ist dies das Problem der ausgebenden Bank, nicht von Visa oder Mastercard. Dieses "Asset-Light"-Modell ermöglicht extrem hohe Margen und stabile, planbare Cashflows, da das Geschäft im Wesentlichen auf Gebühreneinnahmen basiert und nicht von der Kreditqualität der Endkunden abhängt.
American Express hingegen betreibt ein Drei-Parteien-Modell oder "Closed-Loop-System", bei dem das Unternehmen sowohl als Kartenausgeber (Issuer) als auch als Acquirer fungiert. American Express gibt die Karten direkt an Kunden aus, gewährt ihnen Kredit und trägt damit das volle Kreditrisiko. Das bedeutet, dass AmEx nicht nur von Transaktionsgebühren lebt, sondern auch von Zinserträgen aus ausstehenden Kartensalden, Jahresgebühren und anderen Gebühren direkt von Karteninhabern. Während Visa und Mastercard B2B-Unternehmen sind, die mit Banken als Kunden arbeiten, ist American Express ein B2C-Unternehmen mit direkter Kundenbeziehung. Dies führt zu einem völlig anderen Risiko- und Ertragsprofil: AmEx ist konjunktursensibler, da Kreditausfälle in Rezessionen steigen können, hat aber auch höhere Erträge pro Transaktion durch die direkten Kundenbeziehungen und Premium-Positionierung.
Dieser strukturelle Unterschied spiegelt sich in den Finanzkennzahlen wider: Visa und Mastercard weisen typischerweise operative Margen von über 60 Prozent auf, während American Express aufgrund der Kreditvergabe und Kundenakquisitionskosten deutlich niedrigere Margen erzielt. Zudem unterscheidet sich die Bilanzstruktur fundamental – Visa und Mastercard haben minimale Vermögenswerte, während AmEx erhebliche Kreditforderungen in der Bilanz führt.
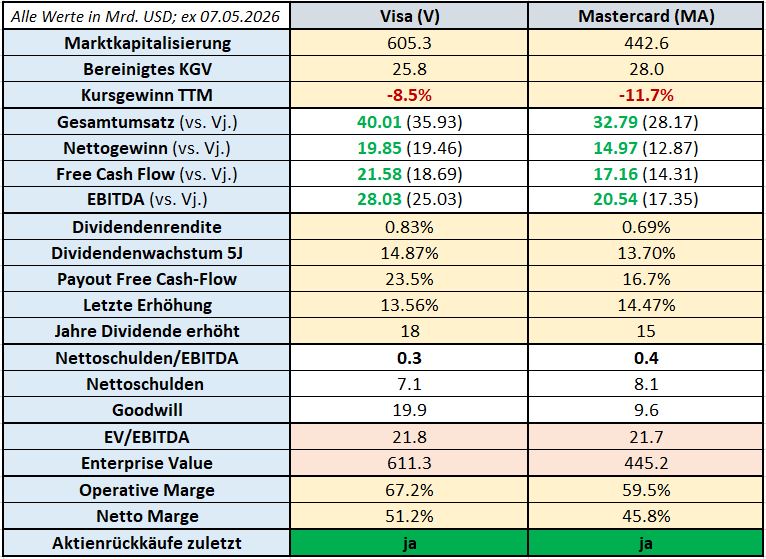
Anmerkungen zu den in der Tabelle enthaltenen Werten:
- Grüne bzw. rote Färbungen der Zahlen zeigen ein Wachstum bzw. einen Rückgang im Vergleich zum Vorjahr
- Alle Werte sind in USD angeführt
Das Finanz-Lagebild der Visa
Nachdem wir uns einen Überblick über die Branche im Allgemeinen verschafft und das Unternehmen, das Management und den Wettbewerb als entscheidungsrelevante Faktoren näher betrachtet haben, werfe ich nun einen Blick in die Bilanz und auf die daraus abgeleiteten Finanzkennzahlen von Visa. Der Fokus liegt hierbei auf den Aspekten Wachstum, Profitabilität und Finanzierung.
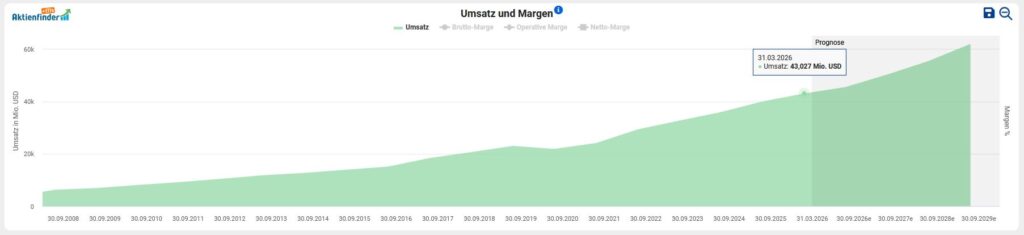
Zur Analyse der finanziellen Lage sehen wir uns im ersten Schritt die Entwicklung von Umsatz, Gewinn und Free Cashflow an. Auf die unternehmensinterne Verteilung der Umsätze je Segment bin ich bereits weiter oben im Kapitel über das Geschäftsmodell eingegangen. Im Durchschnitt stieg die Top-Line in den letzten fünf Jahren um 13,6 Prozent p.a.
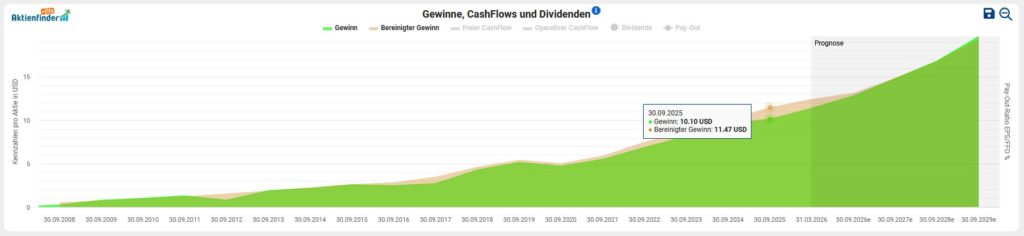
Beim Gewinn pro Aktie sehen wir seit zehn Jahren eine aufwärtsgerichtete Entwicklung. Ziehen wir das abgelaufene Geschäftsjahr 2025 heran, so stieg der bereinigte Gewinn pro Aktie um 14,1 Prozent (11,47 vs. 10,05 USD) zurück. Visa erwirtschaftete im vergangenen Geschäftsjahr einen Nettogewinn von 19,9 Mrd. USD.
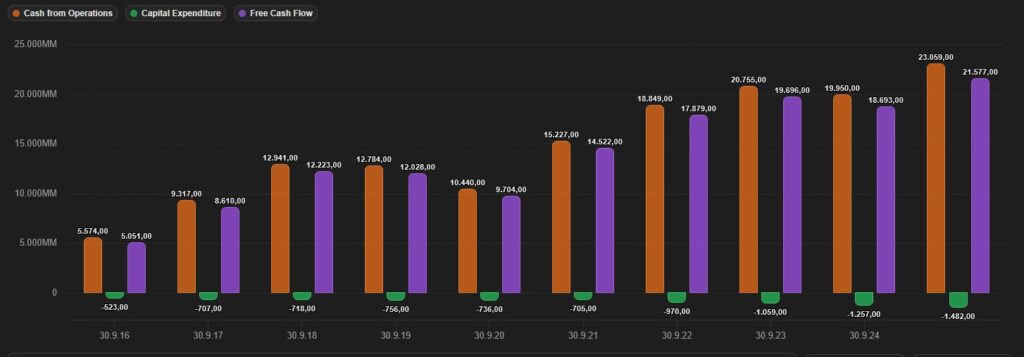
Der dem Unternehmen zur Verfügung stehende Free Cashflow kann für Kapitalinvestitionen in organisches Wachstum, Forschung und Entwicklung, Rückzahlung von Schulden, Expansion durch Unternehmenszukäufe, Ausschüttungen von (steigenden) Dividenden oder Aktienrückkäufe verwendet werden. In absoluten Zahlen zeigt sich das Zusammenspiel aus operativem, freiem Cashflow sowie den kaum vorhandenen Kapitalinvestitionen (CapEx) im Zeitraum 2016 bis 2025 wie folgt:
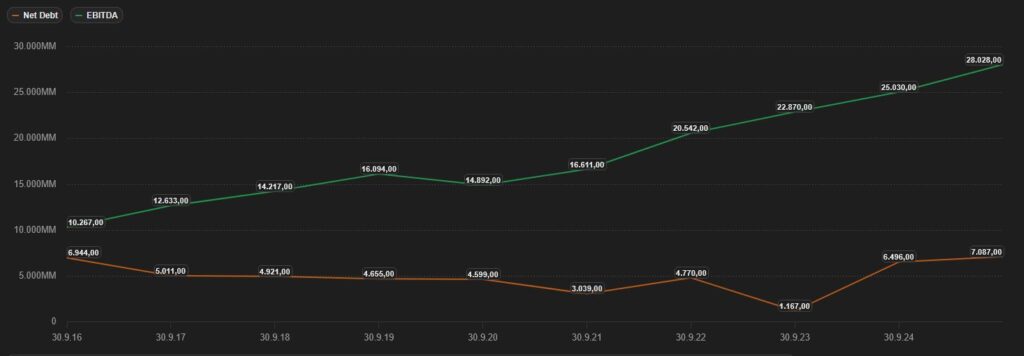
Ein kritischer Blick auf die Verschuldungssituation zeigt, dass die zinstragenden Finanzverbindlichkeiten 26,1 Mrd. USD betragen, denen zu Ende des Geschäftsjahres 2025 liquide Mittel und Wertpapiere von 19 Mrd. USD gegenüberstehen. Daraus ergibt sich eine Nettoverschuldung von 7,1 Mrd. USD. Im Verhältnis zum EBITDA von 28 Mrd. USD errechnet sich eine Ratio von 0,3. Dieser branchenabhängige Wert liegt meilenweit unter der als kritisch angesehenen Schwelle von 3. Anders ausgedrückt: nach nicht einmal einundeinhalb Monaten könnte Visa die Nettoschulden vollends aus der Ertragskraft tilgen.
Aufgrund dieser robusten Bilanzstruktur erspare ich mir eine tiefergehende Analyse des Zinsprofils und der Fälligkeitsstruktur der laufenden Verbindlichkeiten. Standard & Poor‘s bestätigte das Kreditrating des Unternehmens mit dem Investment Grade AA-.
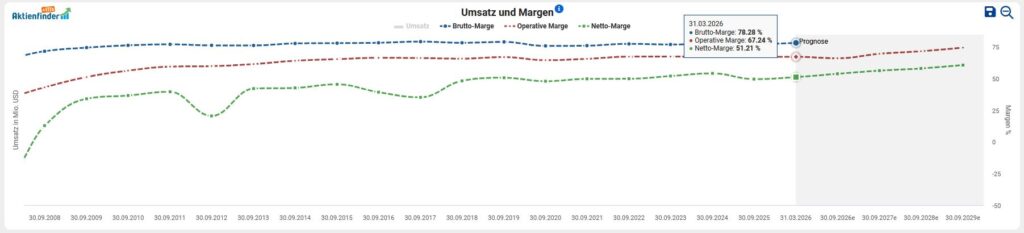
Zuletzt betrachten wir die Profitabilität von Visa anhand der Entwicklung von Brutto-, Operative- und Netto-Margen. Die Konstanz in der Rentabilität des Geschäftsmodells zieht sich erkennbar von der Brutto-Marge bis zur Betriebsmarge durch. Visa ist es gelungen, die Bruttomarge auf beachtliche 78 Prozent zu halten, wobei die Nettomarge rund 51 Prozent beträgt. Das bedeutet, dass von jedem verdienten US-Dollar rund 51 Cent in den Reingewinn gehen.
Chancen & Risiken
Der größte strukturelle Vorteil von Visa liegt in seinem kapitalleichten Geschäftsmodell. Als reines Netzwerk- und Technologieunternehmen verzichtet Visa auf physische Filialen, Warenlager und Produktionsanlagen, gibt selbst keine Karten aus, trägt kein Kreditrisiko und finanziert keine Kundeneinlagen. Da die jährlichen Investitionen typischerweise unter einer Milliarde US-Dollar bleiben, erreicht Visa operative Margen von rund 65 Prozent – ein in der Unternehmenslandschaft nahezu konkurrenzloses Niveau.
Eng damit verknüpft ist die vielfache Diversifikation des Geschäftsmodells. Mit über 60 Prozent internationalem Umsatzanteil agiert Visa parallel in reifen Märkten mit stabilen Cashflows (USA, Westeuropa, Japan), in dynamisch wachsenden Märkten (Mittel- und Osteuropa, Teile Asiens) und in Frontier-Märkten mit exponentiellem Potenzial (Sub-Sahara-Afrika, Südostasien, Teile Lateinamerikas), was substanzielle Resilienz gegenüber regionalen Konjunkturzyklen schafft. Ergänzend will Visa den Anteil von „New Flows" und Value-Added Services von 30 auf 50 Prozent des Umsatzes steigern und so die Abhängigkeit vom klassischen Kartengeschäft reduzieren. Auch die Streuung über Dutzende Währungen wirkt langfristig als zusätzlicher Stabilitätsanker.
Den stärksten langfristigen Rückenwind liefert der Megatrend des bargeldlosen Zahlens. Vom adressierbaren Markt von rund 41 Billionen USD jährlich entfallen noch immer etwa 23 Billionen USD auf Bargeld, Schecks und lokale Zahlungssysteme. Insbesondere in Schwellenländern dominiert Bargeld weiterhin, doch auch in entwickelten Märkten wie Deutschland (rund 40 Prozent Bargeldanteil) bleibt erhebliches Penetrationspotenzial. Steigende Smartphone-Verbreitung, staatliche Digitalisierungsoffensiven und der generationelle Wandel im Zahlungsverhalten wirken dabei als Katalysatoren.
Ein weiterer Wachstumshebel ist das Innovationspotenzial. Der E-Commerce-Boom verstärkt die Nachfrage nach sicheren digitalen Zahlungslösungen, wovon Visa durch höhere Gebühren bei Cross-Border-Transaktionen ebenso profitiert wie durch Tokenisierung, die Betrugsraten senkt und Autorisierungsraten verbessert. Der Markt für Value-Added Services umfasst rund 520 Mrd. USD jährlich und ermöglicht den Wandel zum umfassenden Fintech-Infrastrukturanbieter – mit dem Vorteil, dass diese Services auch für Nicht-Visa-Transaktionen monetarisiert werden können. Mit der Integration von Blockchain und Stablecoins sowie einem rund 100 Millionen USD schweren KI-Investmentprogramm über Visa Ventures sichert sich der Konzern frühzeitig den Zugang zu Zukunftstechnologien.
Das prominenteste Risiko bildet das Aufkommen alternativer Zahlungsmethoden und neuer Wettbewerber. Account-to-Account-Zahlungen wie europäische Instant Payments, das brasilianische PIX (über 40 Milliarden Transaktionen jährlich) oder das indische UPI umgehen Kartennetzwerke vollständig. Digital Wallets wie Apple Pay, Google Pay, Alipay oder WeChat Pay drohen Visa zum reinen Backend-Provider zu degradieren, während staatlich geförderte lokale Zahlungssysteme in Schwellenmärkten Datenhoheit und Unabhängigkeit forcieren. Hinzu kommen Buy-Now-Pay-Later-Anbieter wie Klarna, Affirm und Afterpay, Big-Tech-Konzerne wie Apple, Google, Amazon und Meta mit dem Potenzial für eigene Zahlungsnetzwerke (Amazon experimentiert bereits mit direkter Bankkonto-Integration) sowie etablierte Fintechs wie PayPal, Stripe, Wise und Block.
Das schwerwiegendste Risiko bildet die zunehmende regulatorische Intervention, insbesondere bei Interchange Fees und kartellrechtlichen Fragen. In der EU sind die Interchange Fees bereits gedeckelt, in den USA laufen Händlerklagen gegen das Gebührenmodell, und politisch wächst der Druck auf niedrigere Transaktionsgebühren. Besonders kritisch sind die Merchant-Routing-Regulierung sowie der Credit Card Competition Act, der große Banken zur Anbindung mindestens eines Drittanbieter-Netzwerks neben Visa oder Mastercard verpflichten würde. Auch die Debatte um eine zeitweise Begrenzung von Kreditkartenzinsen unter der Trump-Administration unterstreicht die wachsende politische Aufmerksamkeit.
Als Betreiber kritischer Infrastruktur ist Visa zudem permanent Cyber-Risiken ausgesetzt. Die wachsende Professionalität krimineller Gruppierungen kann zu finanziellen Verlusten, Reputationsschäden, Datenverlusten, Rechtsstreitigkeiten und Kundenabwanderung führen – ein in seiner Tragweite schwer kalkulierbares Risiko, dem Visa zugleich mit eigenen Security-Lösungen im VAS-Segment begegnet.
Schließlich besteht eine gewisse Konjunkturabhängigkeit, auch wenn Visa kein Kreditrisiko trägt. In Rezessionen sinken Konsumausgaben und damit Transaktionsvolumina, und insbesondere das margenstarke Cross-Border-Geschäft reagiert sensibel auf wirtschaftliche Abschwünge. Da die USA mit hoher Kartenpenetration und überdurchschnittlichen Pro-Kopf-Ausgaben weiterhin einen überproportionalen Anteil am globalen Zahlungsvolumen stellen, bleibt die Verfassung des US-Verbrauchers ein wesentlicher Werttreiber.
Aktuelle Bewertung der Visa Aktie
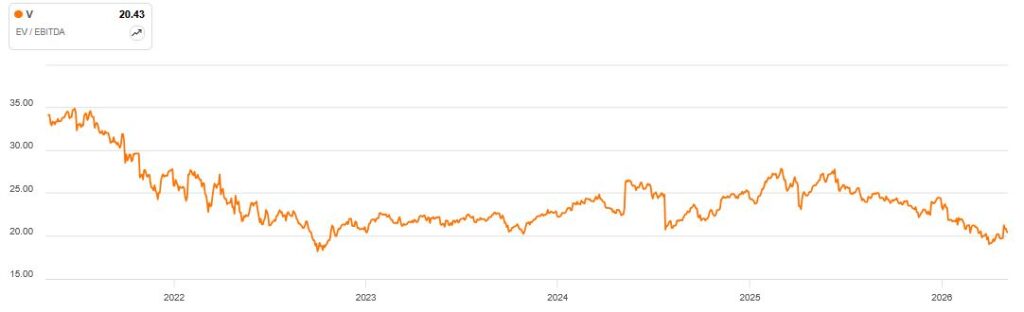
Für die Bewertung von Unternehmen derselben Branche ziehe ich den sogenannten Enterprise Value (EV) heran. Der EV kennzeichnet bei einer Übernahme den Betrag, der für den Kauf des betriebsnotwendigen Vermögens benötigt wird und das nicht-betriebsnotwendige Vermögen herausrechnet. Diese Kennzahl setze ich ins Verhältnis zur operativen Ertragskraft (vor Steuern, Zinsen und Investitionen (CAPEX)), ausgedrückt durch das EBITDA. Die vorherrschende Meinung besagt, dass ein Wert von unter 10 eine „gesunde“ Bewertung“ signalisiert. Wie bei allen generischen Daumenregeln muss der unternehmensindividuelle Kontext in der Analyse jedoch vom sorgfältigen Investor mitgedacht werden. Im Fall von Visa sehen wir, dass ein EV/EBITDA von 20,4 im Kontext der letzten fünf Jahre eine preisgünstige Kaufgelegenheit darstellt:
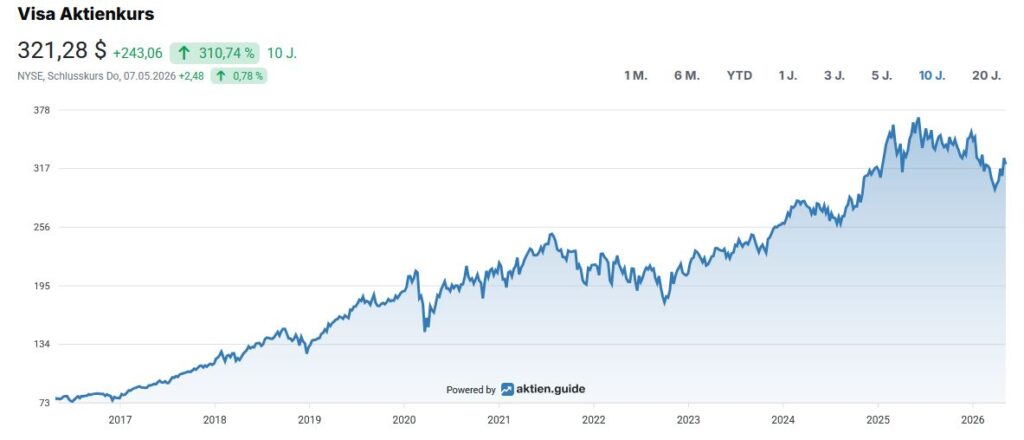
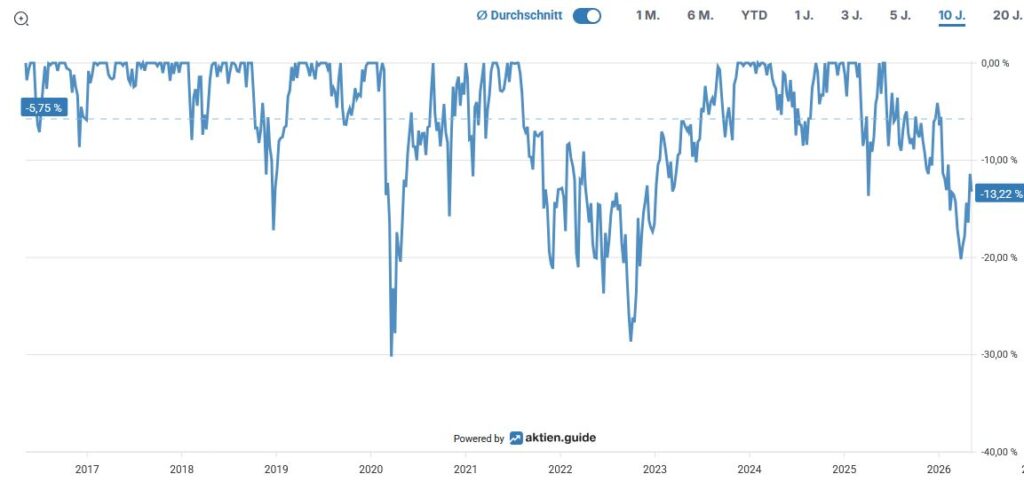
Der maximale Rückgang in den letzten zehn Jahren betrug ca. 30 Prozent im Zuge der Coronapandemie im Jahr 2020. Insgesamt sehen wir einen sehr stabilen Kursverlauf, gleichwohl wir uns momentan in einer eher seltenen Schwächephase der Visa-Aktie befinden:
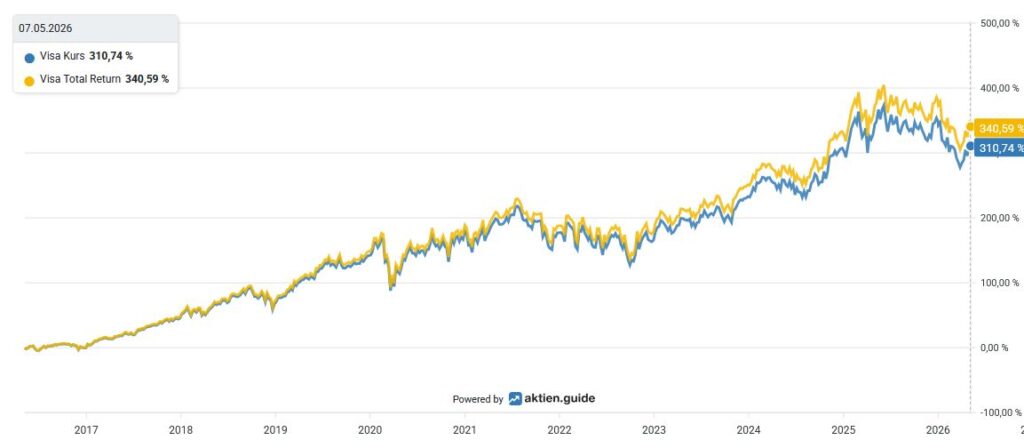
In den letzten zehn Jahren brachte ein Investment in Visa gemessen am Total Return, also inklusive erhaltener Dividenden, eine Gesamt-Performance von über 340 Prozent für den Anleger:
Kapitalallokation von Visa
Bei der Betrachtung der Dividendenhistorie fällt auf, dass Visa einen Track Record von 18 Jahren wachsender Dividenden ausweist. Seit der erstmaligen Auszahlung im Jahr 2008 wurde die Dividende jedes Jahr gesteigert.
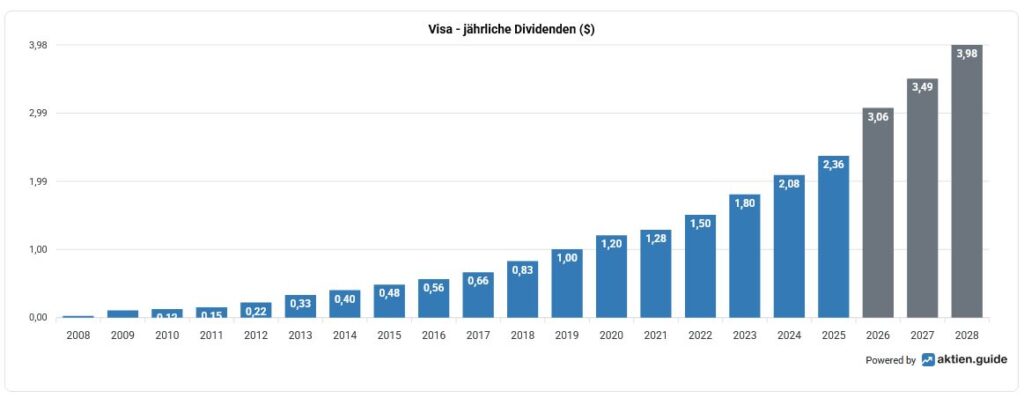
Bei einem aktuellen Kurs von 321,28 USD errechnet sich eine Dividendenrendite von 0,83 Prozent. Die Fünfjahres-Dividendenwachstumsrate beträgt 14,9 Prozent p.a. bzw. 17,2 Prozent p.a. im Zehnjahres-Zeitraum. Das Unternehmen erhöhte zuletzt im Oktober des letzten Jahres die Dividende um 13,6 Prozent. Zum Abrunden noch die letzten fünf Dividendenerhöhungen im Überblick:
- 2025: +13,6 %
- 2024: +13,5 %
- 2023: +15,6 %
- 2022: +20 %
- 2021: +17,2 %
Die quartalsweise ausgeschüttete Dividende beträgt aktuell 0,67 USD pro Aktie und wird in den Monaten zu Quartalsende ausbezahlt (März, Juni, September, Dezember).
Ziehen wir den Durchschnittswert des Free Cashflows der letzten drei Jahre zur Ermittlung der Ausschüttungsquote heran, so ergibt sich für Visa ein moderates Payout Ratio von 20,3 Prozent. In den kommenden Jahren sehe ich daher ausreichend Spielraum für Dividendenerhöhungen zumindest im hohen einstelligen Prozentbereich.
In den vergangenen zehn Jahren reduzierte Visa die Anzahl der ausstehenden Aktien um insgesamt 20,5 Prozent.
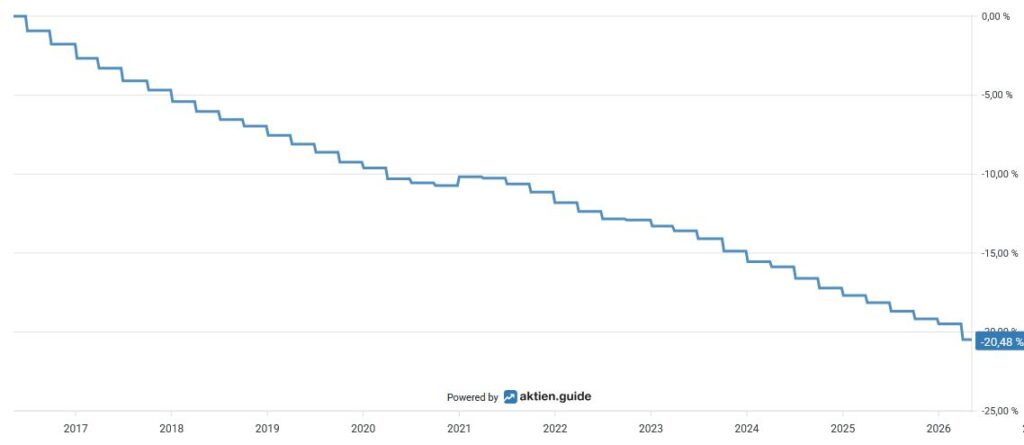
Im Zentrum der Strategie stehen aggressive Aktienrückkaufprogramme, die zu den größten im S&P 500 gehören. Nach einem 30-Milliarden-Dollar-Programm, das 2025 angekündigt wurde, autorisierte Visa im April 2026 ein weiteres 20-Milliarden-Dollar-Rückkaufprogramm.
Fazit: Überlegungen für meine Entscheidung in Visa zu investieren
Visa vereint mehrere strukturelle Stärken, die in dieser Kombination nur wenige Unternehmen aufweisen können. Im Zentrum steht das kapitalleichte Geschäftsmodell, dessen Wettbewerbsvorteile sich kaum replizieren lassen, da neue Anbieter nicht nur die technologische Infrastruktur aufbauen, sondern vor allem die enormen Netzwerkeffekte überwinden müssten. Innerhalb des Visa-Mastercard-Duopols, das den globalen Kreditkartenmarkt außerhalb Chinas kontrolliert, ist Visa der klare Marktführer. Ergänzt wird diese Marktposition durch eine ausgeprägte geografische und produktseitige Diversifikation: Mit über 60 Prozent internationalem Umsatzanteil operiert Visa simultan in reifen, wachsenden und Frontier-Märkten und kann sich gegenüber regionalen Wirtschaftszyklen gut behaupten. Gleichzeitig liefert der Megatrend des bargeldlosen Zahlens enormen langfristigen Rückenwind. In Verbindung mit der zunehmenden Smartphone-Penetration, dem E-Commerce-Boom, dem generationellen Wandel im Zahlungsverhalten und der strategischen Expansion in die Value-Added Services ergibt sich daraus ein erhebliches organisches Wachstumspotenzial.
Diese strukturellen Vorteile spiegeln sich konsequent in den Finanzkennzahlen wider. Der hohe ROIC zeugt von einer außergewöhnlich effizienten Kapitalallokation, die nur wenige Unternehmen weltweit erreichen. Visa hält die Netto-Marge seit 2018 konstant bei knapp 50 Prozent – ein Niveau, das verlässliche Cashflows für komplementäre Akquisitionen, organisches Wachstum und eine eigentümerfreundliche Kapitalallokation generiert. Diese Kombination aus marktbeherrschender Stellung, strukturellen Wachstumstreibern und herausragender finanzieller Qualität bildet die Grundlage meiner Entscheidung, in Visa zu investieren.