Mit dem Rückblick auf das DGI-Musterdepot gebe ich einen transparenten Einblick in die Entwicklung Einzelwerte im 3. Quartal 2026, ermittle die Gesamtrendite und zeige die Performer und Nachzügler auf. Zudem ordne ich das Marktumfeld ein und gehe auf die jüngsten Veränderungen im Portfolio ein.
Fakten und Zahlen zum 3. Quartal 2026
Zu Beginn blicke ich auf die Gesamtportfolioebene, bevor ich mich im nächsten Kapitel den Einzelwerten widme. Das DGI-Musterdepot wurde mit einem Startkapital von 100.000 Euro ausgestattet. Zum 30. September 2026 sind davon rund 85.500 Euro beziehungsweise über 85 Prozent der Gesamtsumme investiert.
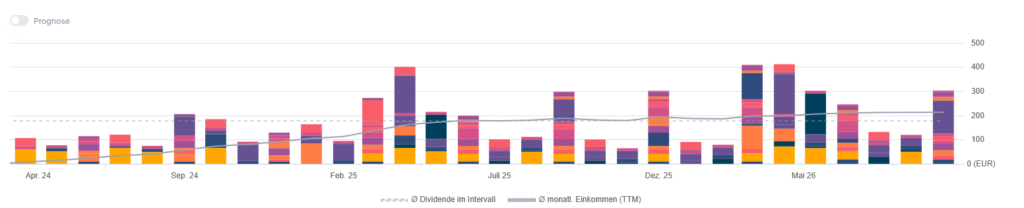
Die folgende Grafik zeigt die langfristig positive Entwicklung der Dividendentreppe. Seit Auflage des Portfolios haben die Unternehmen im Depot insgesamt über 5.500 Euro auf mein Cash-Konto überwiesen.
Unter Berücksichtigung aller Investitionen gehe ich mit einer Liquiditätsreserve von rund 22.500 Euro in das vierte Quartal. Die unrealisierten Gewinne belaufen sich auf über 20.000 Euro. Hier sind alle relevanten Depot-Komponenten tabellarisch zusammengefasst:
| Startkapital 22.03.2024 | 100.000,00 |
| Investiertes Kapital | 85.354,16 |
| Unrealisierte Kursgewinne | 20.272,87 |
| Realisierte Kursgewinne (abzgl. Verluste) | 1.782,18 |
| Depotwert 30.09.2026 | 105.627,03 |
| Freies Startkapital 30.09.2026 | 14.645,84 |
| Vereinnahmte Dividenden | 5.551,71 |
| Realisierte Kursgewinne | 2.187,32 |
| Gesamt-Liquiditätsreserve 30.09.2026 | 22.384,87 |
Aktuell beträgt die persönliche Dividendenrendite 3,1 Prozent. Dieses Ergebnis entspricht einer leichten Steigerung von 5 Basispunkten gegenüber dem letzten Quartal. Zur Erinnerung die Berechnungsmethodik: Es werden nur die in den letzten zwölf Monaten tatsächlich vereinnahmten Dividenden durch das gesamte investierte Kapital geteilt.
Im dritten Quartal 2026 verzeichnete das Musterdepot einen Wertverlust von 1,2 Prozent. Hierbei betrachte ich den Total Return, d. h. realisierte und unrealisierte Kursgewinne sowie vereinnahmte Dividenden.
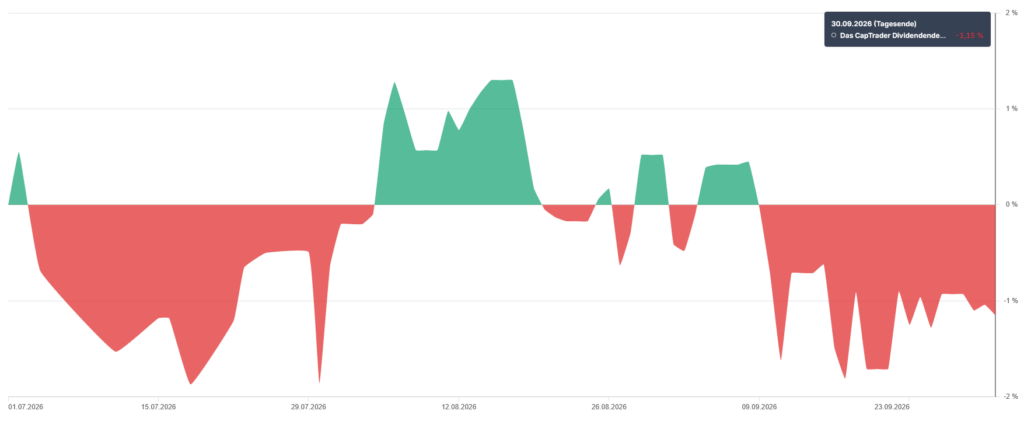
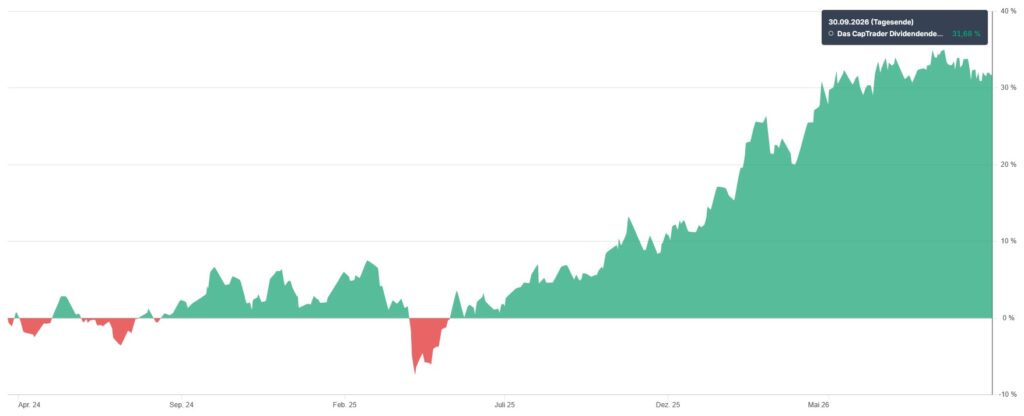
Der nach meinem Dafürhalten recht kurze Betrachtungszeitraum – der Start des Depots erfolgte im März 2024 – liefert für den Rückblick auf die Performance des Portfolios noch keinen allzu großen Erkenntnisgewinn. Ziel ist es, dass sich die Einzelwerte über einen Anlagehorizont von mindestens zehn Jahren entfalten. Deshalb setzen wir gleich über zum nächsten Kapitel und gehen direkt zu den Einzelwerten.
Deep-Dive Einzelwerte
Weiterhin befinden sich insgesamt 27 Assets im Musterdepot, bei denen es sich ausschließlich um Einzelwerte handelt. Im Juli habe ich mit dem Investment in Lam Research eine neue Position aufgebaut:
| Kaufdatum | Unternehmen (Ticker) | Gesamtinvest in € | Stückzahl |
|---|---|---|---|
| 29.07.2026 | Lam Research (LRCX) | 2.223,68 | 10 |
Im Gegenzug trennte ich mich von Microchip Technology. Die Gründe für den Tausch erläutere ich weiter unten. Selbstverständlich plane ich Lam Research auf ein ähnliches Niveau auszubauen.
| Verkauf | Unternehmen (Ticker) | Gesamterlös in € | Stückzahl |
|---|---|---|---|
| 07.08.2026 | Microchip Technology (MCHP) | 7.352,08 | 100 |
Imdritten Quartal habe ich drei Nachkäufe vorgenommen, die ich nachfolgend chronologisch aufliste:
| Kaufdatum | Unternehmen (Ticker) | Gesamtinvest in € | Stückzahl |
|---|---|---|---|
| 01.07.2026 | CME Group (CME) | 593,26 | 3 |
| 27.08.2026 | Ahold Delhaize (AD.AS) | 762,50 | 25 |
| 28.09.2026 | Brookfield Renewable (BEPC) | 615,58 | 25 |
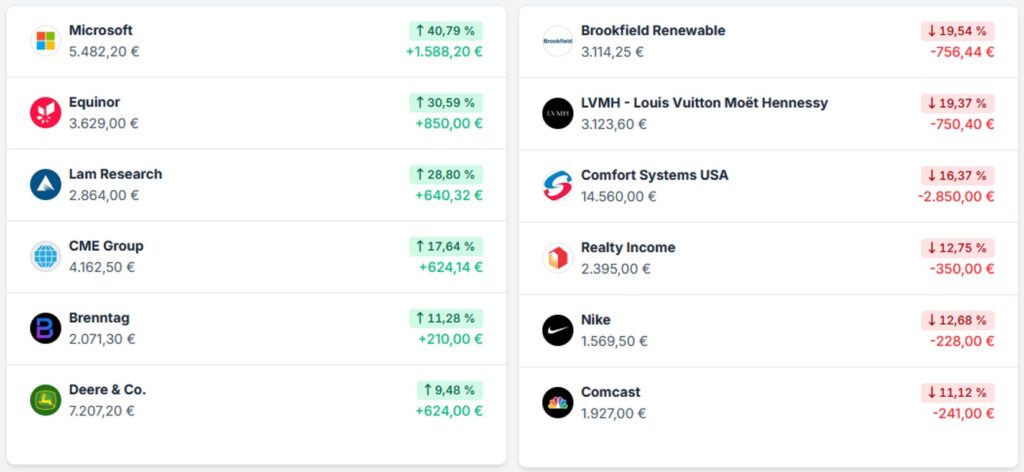
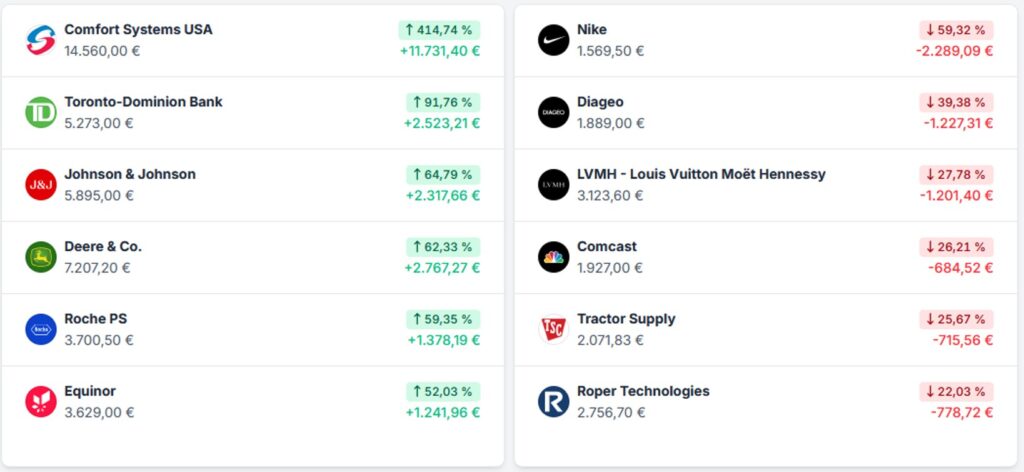
Wie in jedem Quartalsbericht findest du nachfolgend die „bewundernswerten“ Top-Performer und „bedauernswerten“ Nachzügler im dritten Quartal 2026 und seit Auflage des DGI-Musterdepots, berechnet in Euro als Währungsbasis:
Diversifikation & Allokation
In meiner Investmentstrategie ist die Portfolio-Diversifikation ein probater Weg, um der unsystematischen Risiken in adäquater Form Herr zu werden, und stellt neben dem Steuern der Positionsgröße einen integralen Bestandteil meines Risikomanagements dar. Schauen wir uns nun den Status der Diversifikation entlang unterschiedlicher Ausprägungen nach Einzelwerten, Sektoren und Ländern an.
Die grundsätzliche Frage, ob ich als Bemessungsgrundlage den aktuellen Marktwert oder das ursprünglich investierte Kapital heranziehe, umgehe ich pragmatisch, indem ich beide Darstellungsvarianten zeige.
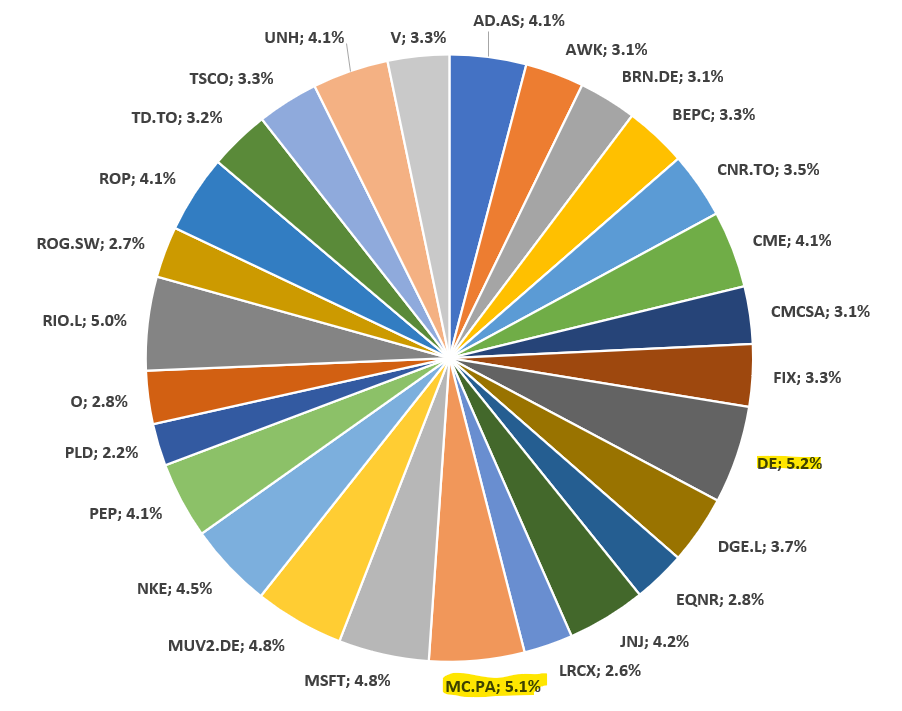
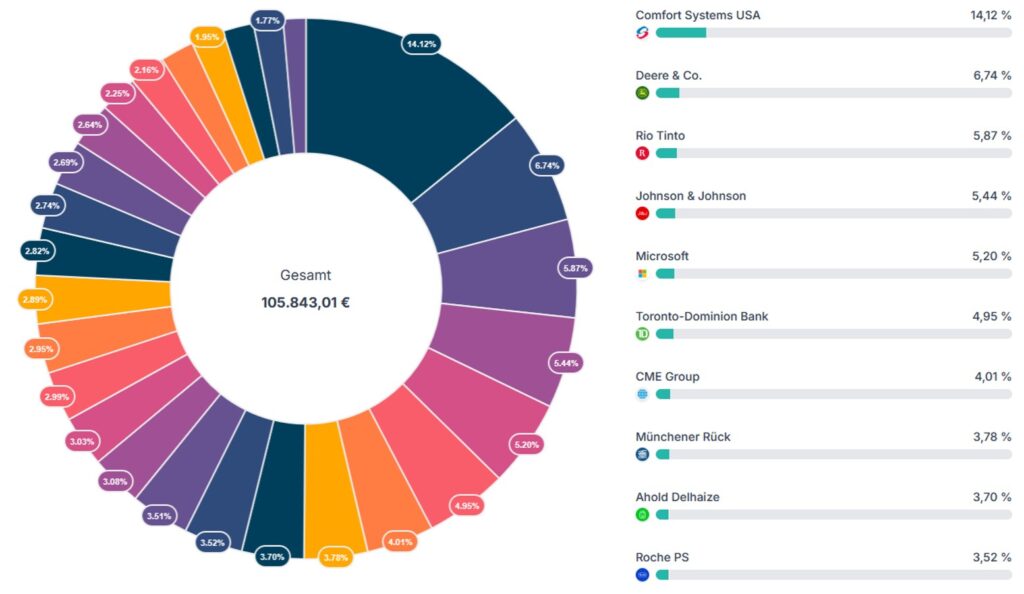
Betrachten wir zunächst die Zusammensetzung des Portfolios auf Basis der Einzelwerte, so stellt sich die Situation wie folgt dar. Die Regel, dass kein Unternehmen mehr als fünf Prozent des investierten Kapitals ausmachen soll, werde ich weiterhin im Blick behalten. Zum aktuellen Zeitpunkt „verstoßen“ Deere und LVMH gegen diese eigene Vorgabe, die Übergewichtung ist allerdings marginal:
Nun der Blick auf die Zusammensetzung des Portfolios basierend auf dem aktuellen Marktwert. Rechts in der Grafik stehen die Top-10-Unternehmen.
Grundlage der Sektoreneinteilung ist der „Global Industry Classification Standard“ mit seinen elf Sektoren, die die wichtigsten Wertschöpfungsketten unserer Wirtschaften abbilden. Deshalb lohnt der Vergleich von Ist- und Soll-Allokation. Ein stures Festhalten an der Zielallokation, die ich in der nächsten Grafik darstelle, erscheint mir vorerst nicht erforderlich, da ich noch nicht vollinvestiert bin:
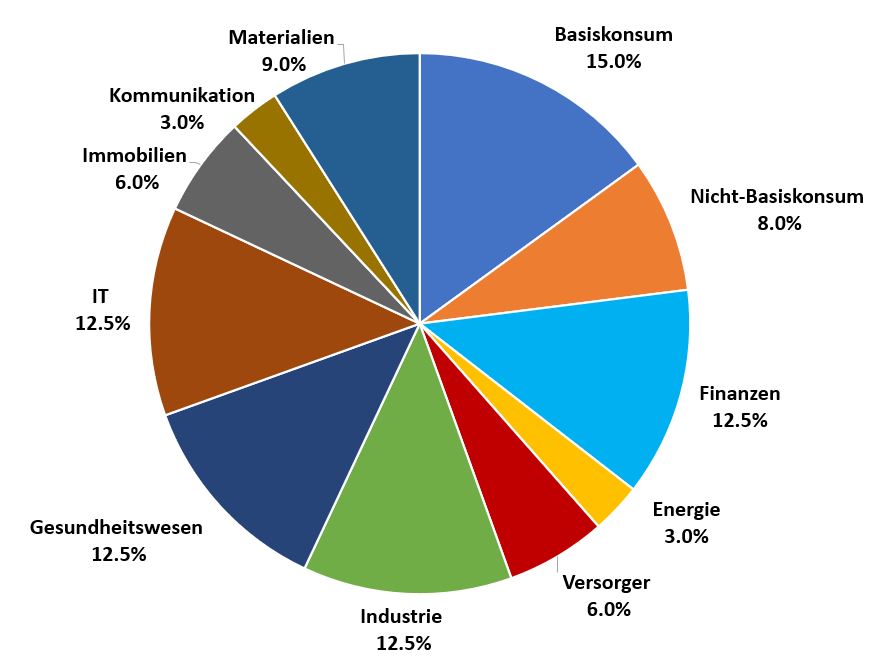
Daraus ergibt sich das untenstehende Lagebild zur Sektorenverteilung:
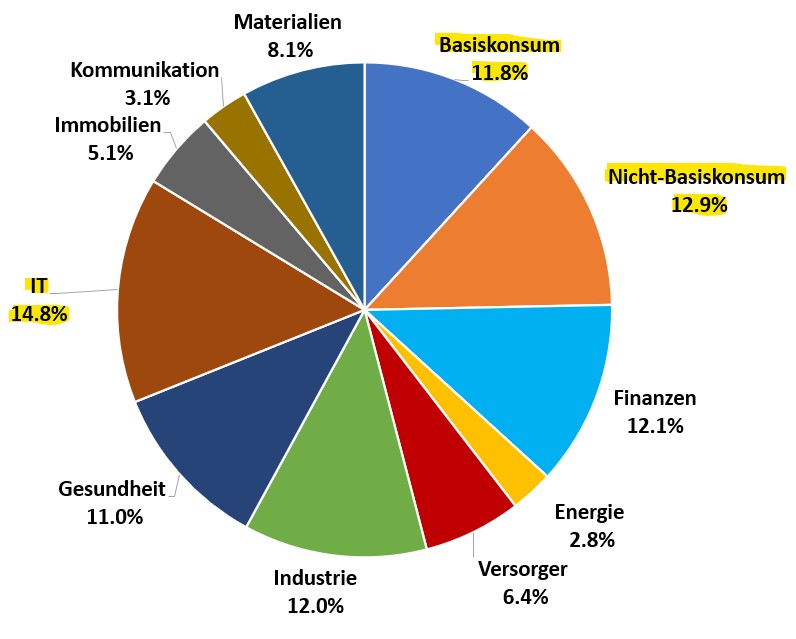
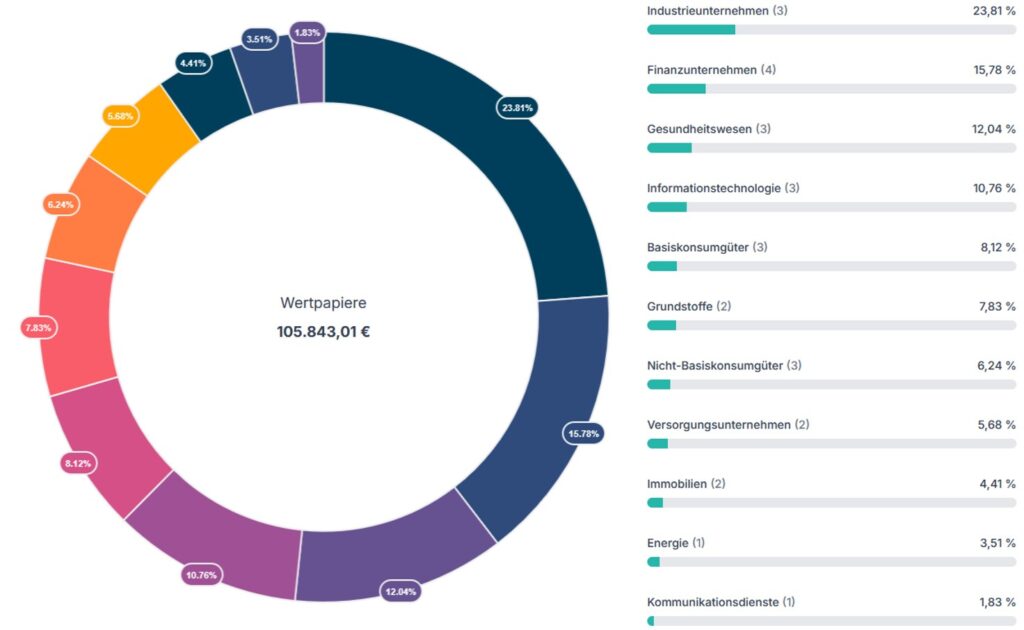
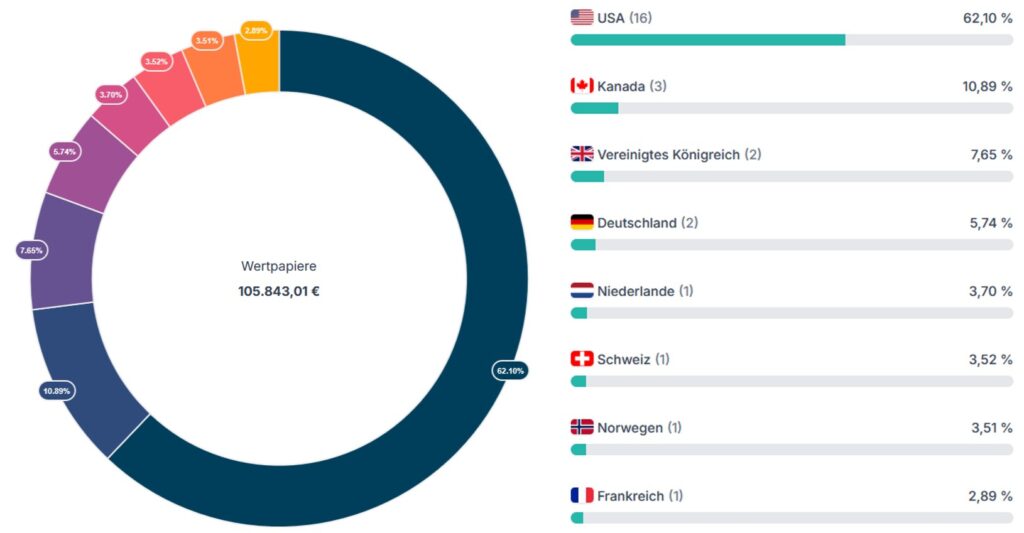
Die geografische Streuung über unterschiedliche Länder und Währungsräume erachte ich als einen wichtigen Baustein des Risikomanagements. Es gibt keine festen Grenzen, wie viel ich in welches Land investieren möchte. Meine Gedanken dazu sind recht simpel: Nur weil ein Konzern wie Microsoft in den Vereinigten Staaten den unternehmensrechtlichen Hauptsitz hat, erzielt er seine Umsätze aus der operativen Geschäftstätigkeit noch lange nicht nur im Heimatland. Kommen wir nun zur Länder-Allokation:
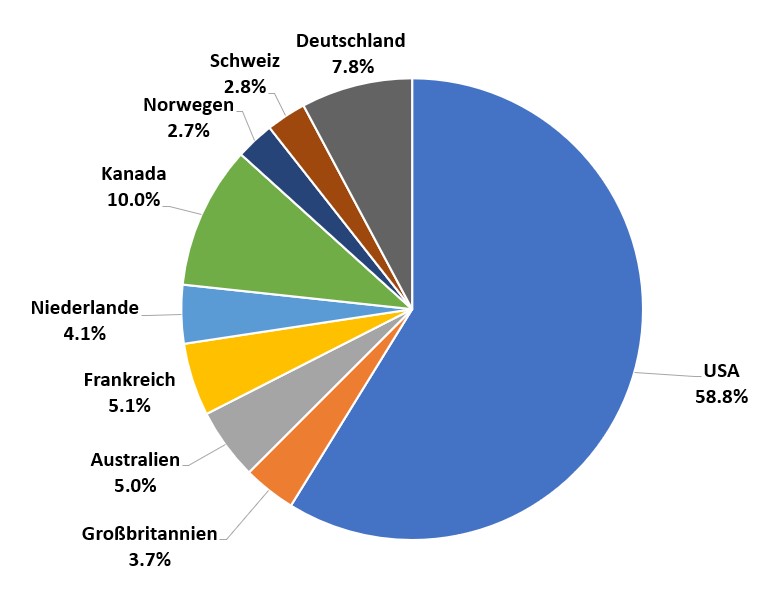
Da Parqet Rio Tinto als britisches Unternehmen führt, gibt es einen Unterschied in den Darstellungen zwischen Marktwert und der obigen Grafik.
Marktumfeld und Ausblick
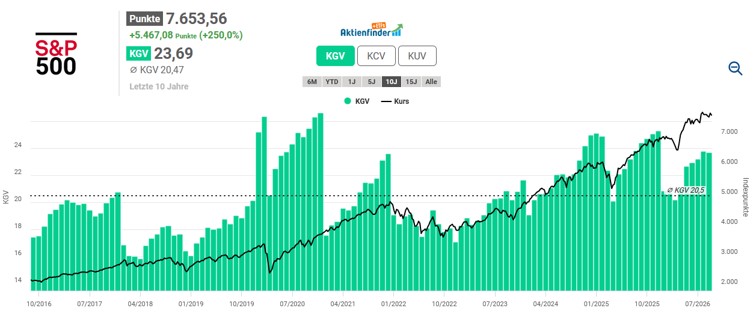
In jedem Quartalsbericht blicke ich auf die Indexebene anhand des S&P 500, um ein erstes Stimmungsbild für die aktuelle Bewertung gemessen am Kurs-Gewinn-Verhältnis (KGV) zu gewinnen. Die berechtigten Einwände, warum das KGV auf Indexebene mit Vorsicht zu interpretieren ist, sind mir bewusst: Verzerrungen durch Ausreißer, überproportionale Beeinflussung durch Schwergewichte wie die Big-Tech-Werte und Veränderungen der Indexzusammensetzung im historischen Vergleich. Sei’s drum. Aktuell liegt das KGV mit 23,7 mehr als drei Punkte und damit sehr deutlich über dem Zehnjahresdurchschnitt (20,5). Das steht nicht im Widerspruch zu Wilsons Befund: Im Jahresverlauf ist das Bewertungsniveau zwar zurückgekommen, im historischen Vergleich bleibt es aber hoch.
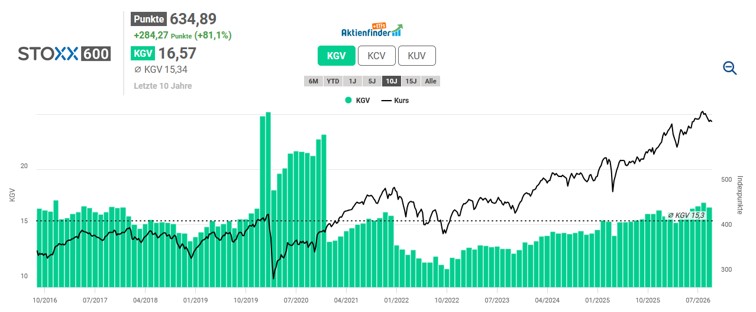
Der STOXX Europe 600 bildet die Marktlage in Europa ab. Er umfasst 600 Unternehmen aus 17 europäischen Ländern über alle Größenklassen hinweg und beschränkt sich im Gegensatz zum EURO STOXX 50 nicht auf die Eurozone. Auch wichtige Märkte außerhalb der Eurozone wie Dänemark, Großbritannien, Norwegen und die Schweiz sind enthalten. Im Durchschnitt der letzten zehn Jahre war der STOXX Europe 600 mit einem KGV von 15,3 bewertet. Aktuell liegt es bei 16,6, und damit moderatenüber dem langjährigen Mittel.
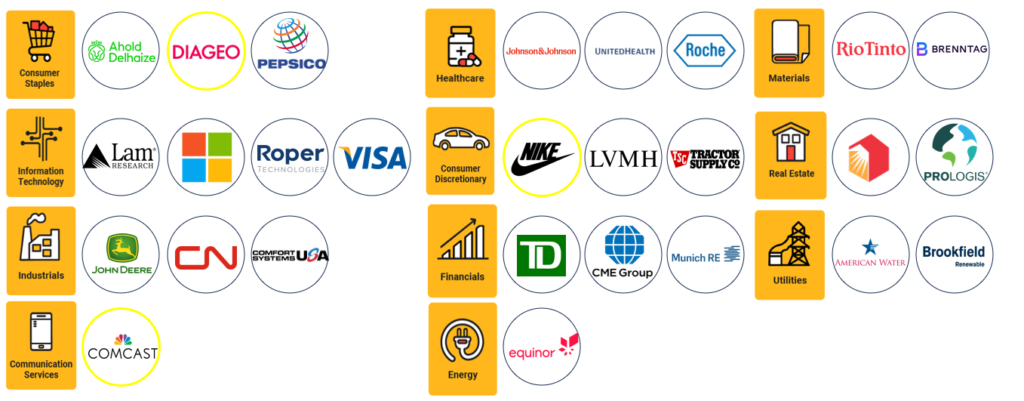
Mit unverändert 27 Einzelwerten sehe ich das Depot in den relevanten Branchen ausreichend breit aufgestellt. Auf die elf Sektoren heruntergebrochen ergibt sich die folgende Verteilung der Unternehmen:
Auf den ersten Blick war das dritte Quartal ein gutes für Aktienanleger. Der S&P 500 liegt seit Jahresbeginn rund 12 Prozent im Plus und notiert nur knapp unter seinem Allzeithoch von Mitte August. Solide Quartalszahlen von Nvidia und anderen Schwergewichten stützten die US-Börsen und hielten die Stimmung oben. Ruhig war das Quartal deshalb aber nicht. Zinsen, Inflationsängste, Energiepreise und politische Entscheidungen sorgten für eine latente Nervosität, die vor allem am Anleihemarkt sichtbar wurde.
Ausgangspunkt war einmal mehr das schwierige politisch-wirtschaftliche Umfeld in den USA. Investoren zweifelten zunehmend an der Finanzpolitik Washingtons und trieben die Renditen amerikanischer Staatsanleihen auf die höchsten Stände seit der Finanzkrise. Der Schuldenstand hat mit 40 Billionen USD eine symbolisch aufgeladene Marke durchbrochen. Das Congressional Budget Office rechnet bis 2030 mit einem weiteren Anstieg auf rund 46 Billionen USD. Statt mit einer soliden Haushaltspolitik antwortet die Trump-Regierung mit immer neuen Eingriffen in die Märkte.
Befürworter verweisen darauf, dass die USA noch immer der stärkste Wirtschaftsraum der Welt sind und mit dem USD (noch) die einzige echte Leitwährung stellen. Als Zentrum des KI-Booms könnten sie sich eine wachsende Verschuldung leisten. Finanzminister Scott Bessent setzt darauf, aus den Schulden herauszuwachsen: Wächst die Wirtschaft schneller als die Neuverschuldung, sinkt die Schuldenlast im Verhältnis zum Bruttoinlandsprodukt. Kritiker halten Defizite dieser Größenordnung dagegen selbst bei der größten Volkswirtschaft mit den tiefsten Kapitalmärkten für untragbar, zumal sie in Zeiten von Vollbeschäftigung und solidem Wachstum entstehen.
Erschwerend kommt hinzu, dass US-Staatsanleihen Konkurrenz aus dem eigenen Land bekommen. Alphabet, Apple und Meta zapfen die Anleihemärkte in großem Stil an, um ihre Investitionen in KI-Rechenzentren zu finanzieren. Goldman Sachs beziffert den Investitionsbedarf für den Ausbau der KI-Infrastruktur auf rund eine Billion USD. Anleger haben damit die Wahl zwischen einer Meta-Anleihe mit rund sieben Prozent und einer US-Staatsanleihe ähnlicher Laufzeit mit rund fünf Prozent.
Auch Europa blieb nicht verschont. Sorgen um den Haushaltskurs der Regierung in Paris setzten den Anleihemarkt unter Druck und bescherten den französischen Großbanken eine schwierige Woche. Dahinter steht ein strukturelles Problem, das viele Länder betrifft. Hohe Schuldenstände und Defizite treffen auf demografisch bedingt steigende Sozialausgaben und höhere Verteidigungsbudgets, und das bei vergleichsweise schwachem Wachstum.
Die Aktienindizes hielten sich bemerkenswert gut, doch unter der Oberfläche sah es weit weniger harmonisch aus. Immer weniger Werte tragen den Index, während die Mehrheit den Anschluss verliert. Mike Wilson, CIO und Chefstratege für US-Aktien bei Morgan Stanley, hat diese Schieflage beschrieben. Seit dem Notenbanksymposium in Jackson Hole im August, das Sorgen vor einer restriktiveren Fed auslöste, ist der Anteil der S&P-500-Aktien über ihrer 200-Tage-Linie von rund 75 Prozent auf unter 50 Prozent gefallen.
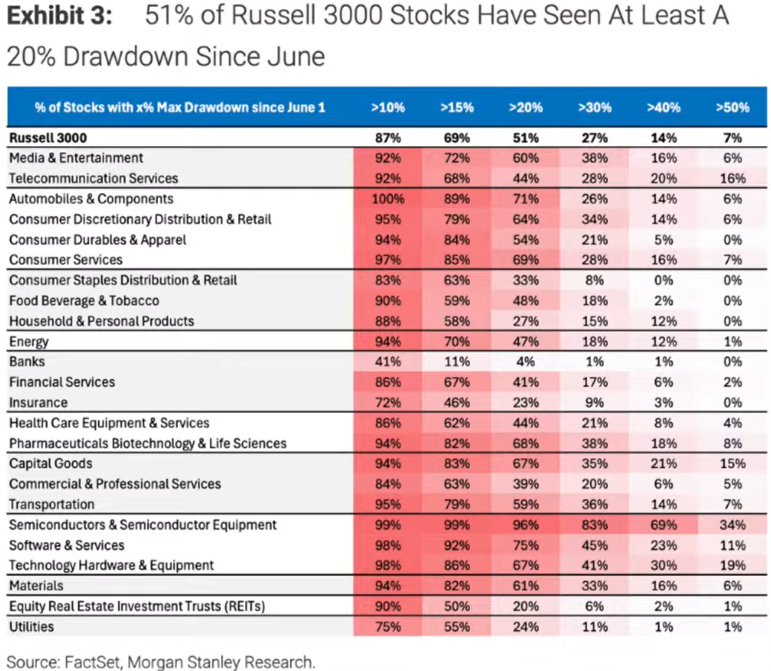
Wie tief die Bereinigung reicht, zeigt eine Auswertung von Morgan Stanley. Seit Anfang Juni haben 87 Prozent aller Aktien im Russell 3000 zwischenzeitlich mindestens 10 Prozent verloren. 51 Prozent gaben mindestens 20 Prozent ab, gut ein Viertel sogar mehr als 30 Prozent. Am härtesten traf es die Zyklusgewinner. Bei den Halbleitern fielen 96 Prozent der Titel um mindestens 20 Prozent, bei rund einem Drittel hat sich der Kurs zwischenzeitlich halbiert. Ähnlich breit erfasste die Korrektur Software (75 Prozent) und Technologie-Hardware (67 Prozent).
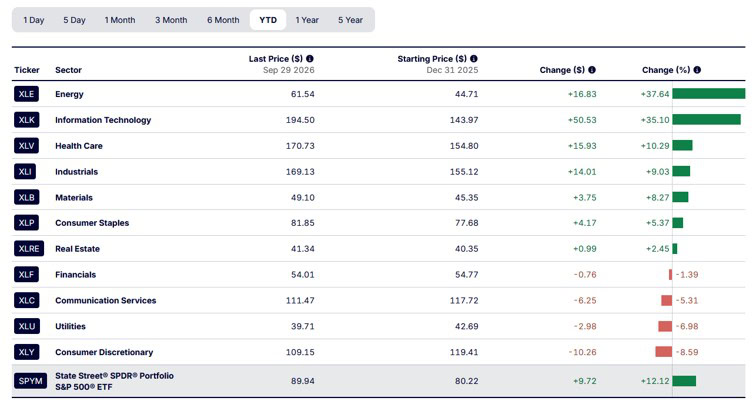
Die Sektorbilanz passt ins Bild. Von den elf Sektoren des S&P 500 schlagen seit Jahresbeginn nur zwei den Gesamtmarkt: Energie mit knapp 38 Prozent und Technologie mit gut 35 Prozent. Dass ausgerechnet Technologie so stark dasteht, obwohl fast alle Halbleiter- und drei Viertel der Softwaretitel kräftig verloren haben, zeigt, wie sehr die Rendite auf wenigen Schwergewichten ruht. Vier Sektoren liegen sogar im Minus: Finanzwerte, Kommunikationsdienste, Versorger und zyklische Konsumgüter. Letztere bilden mit knapp minus 9 Prozent das Schlusslicht. Der mittlere Sektor kommt auf rund 6 Prozent und damit nur auf die Hälfte der Indexrendite.
Die Schlussfolgerung von Wilson ist einfach: Eine solche Divergenz kann nicht ewig bestehen. Entweder zieht die Marktbreite nach, oder der Index gibt nach. Einen Rücksetzer von 5 bis 10 Prozent hält er für möglich und würde ihn sogar begrüßen, denn eine abschließende Korrektur auf Indexebene markiert oft das Ende einer monatelangen Bereinigung unter der Oberfläche.
Genau in dieser Diskrepanz liegt die eigentliche Chance. Der Markt ignoriert die Risiken nicht, sondern hat sie über gesunkene Bewertungen, schwache Breite und eine deutliche Rotation der Marktführer bereits zu einem guten Teil eingepreist. Gleichzeitig wachsen die Gewinne des typischen Unternehmens weiterhin im mittleren zweistelligen Prozentbereich, und die Bereinigung ist in vielen Branchen bereits weit fortgeschritten. Wenn der Index nahe am Rekordhoch notiert, die große Mehrheit der Sektoren aber hinterherläuft, liegen die interessanteren Kaufgelegenheiten eher abseits der Gewinner des Jahres.
Im Musterdepot habe ich Microchip Technology durch Lam Research ersetzt. Beide Unternehmen sind in der Halbleiterindustrie zu Hause, setzen aber an ganz unterschiedlichen Stellen an. Microchip entwickelt und fertigt vor allem Mikrocontroller und Analogchips für Industrie- und Autokunden. Dieser Fokus ist mir zu einseitig, und das Geschäft hängt eng am allgemeinen Wirtschaftszyklus. Nach einem tiefen Umsatzeinbruch erholt sich Microchip inzwischen, doch das Unternehmen ist weiterhin mit dem Abbau seiner Nettoverschuldung beschäftigt. Die Quartalsdividende liegt seit Anfang 2025 unverändert bei 45,5 Cent.
Lam Research liefert dagegen die Anlagen, Ersatzteile und Services, ohne die moderne Chips gar nicht hergestellt werden könnten, vor allem zum Ätzen und Abscheiden hauchdünner Materialschichten. Zu den Kunden zählen Speicherhersteller ebenso wie Auftragsfertiger und Logikchip-Produzenten. Nach eigenen Angaben wird heute nahezu jeder fortschrittliche Chip mit Technologie von Lam gefertigt. Damit profitiert Lam vom Wachstum der gesamten Branche, unabhängig davon, welcher Chipentwickler sich am Ende durchsetzt. Auch dieses Geschäft ist zyklisch, denn es folgt den Investitionsbudgets der Chiphersteller. Diese werden derzeit aber vor allem vom strukturellen Ausbau der KI-Infrastruktur getrieben und weniger von der Konjunktur.
Die operative Qualität ist beeindruckend. Neben dem Anlagengeschäft wuchsen auch die Erlöse aus dem Kundenservice, der rund um die große installierte Basis für wiederkehrende Umsätze sorgt. Gleichzeitig sichert Lam seinen technologischen Vorsprung ab: In den kommenden fünf Jahren fließen mehr als 3 Mrd. USD in ein globales Netz von Forschungslaboren.
Überzeugt haben mich auch Bilanz und Kapitalallokation. Zum Ende des Geschäftsjahres verfügte Lam über liquide Mittel von rund 5,6 Mrd. USD, denen langfristige Finanzschulden von etwa 3,7 Mrd. USD gegenüberstanden. Das Unternehmen hat also keine Nettoschulden. Langfristig will Lam mindestens 85 Prozent des freien Cashflows an die Aktionäre zurückgeben. Ende August wurde die Quartalsdividende um 27 Prozent angehoben, die zwölfte Erhöhung in Folge. Die Dividendenrendite liegt mit rund 0,3 Prozent deutlich unter dem Branchenschnitt und weit unter der von Microchip, die zuletzt bei etwa 2,5 Prozent lag. Diesen Abstrich nehme ich bewusst in Kauf. Entscheidend ist die Fähigkeit, die Ausschüttung über viele Jahre kräftig zu steigern, getragen von wachsenden Cashflows und einer Bilanz ohne Nettoschulden.
Am Montag, 5. Oktober, bin ich wieder zu Gast im Live-Webinar bei CapTrader. Ab 20 Uhr gebe ich ein Update zum DGI-Musterdepot und berichte, wie das 3. Quartal 2026 für das Portfolio verlaufen ist. Hier kannst du dich zum kostenlosen Webinar anmelden.