Die Berichtssaison für das dritte Quartal 2026 ist weitgehend abgeschlossen und damit ist es wieder Zeit für einen Blick auf die verschiedenen REIT-Sektoren. Wie schon in den vergangenen Quartalen möchte ich dabei nicht einfach nur einzelne Zahlenwerke wiedergeben, sondern vor allem schauen, was sich innerhalb der jeweiligen Immobilienmärkte verändert hat.
Im letzten REIT Q2'26 Sektor Überblick standen Residential, Net Lease und Industrial REITs im Mittelpunkt. Dieses Mal wird deshalb ordentlich durchgewechselt. Neben Industrial REITs schauen wir uns Healthcare REITs und erstmals seit längerem wieder Data Center REITs genauer an.
Bei Senior Housing trifft eine alternde Bevölkerung auf jahrelang zu niedrige Neubauzahlen. Bei Rechenzentren sorgt dagegen die enorme Nachfrage nach Rechenleistung für KI und Cloud-Anwendungen dafür, dass in einigen Märkten Strom inzwischen fast knapper ist als die eigentliche Immobilie.
Bevor wir aber zum REIT Q3'26 Sektor Überblick kommen, müssen wir aber noch einmal kurz über die Zinsen sprechen.
Die FED macht erstmal Pause, oder?
Im Q2-Beitrag hatte ich ausführlicher darüber geschrieben, welche Auswirkungen steigende langfristige Zinsen auf REITs haben. Seitdem ist die Situation nicht unbedingt entspannter geworden.
Die US-Notenbank hat im September den Zielkorridor für die Federal Funds Rate um 25 Basispunkte auf 3,75 bis 4,00 % angehoben. Ende Oktober hat die Fed diesen Korridor dann unverändert gelassen. Interessant ist dabei, dass zwei Mitglieder des FOMC sogar für eine weitere Erhöhung um 25 Basispunkte gestimmt haben. Die Inflation bleibt also weiterhin ein Thema und schnelle Zinssenkungen sind aktuell eher nicht in Sicht.
Noch wichtiger für viele REITs ist ohnehin das lange Ende der Zinskurve. Die Rendite der zehnjährigen US-Staatsanleihe liegt aktuell bei ca. 5,09 % gelegen. Das sind weiterhin Niveaus, bei denen Immobiliengesellschaften sowohl bei Refinanzierungen als auch bei neuen Projekten sehr genau auf ihre Kapitalkosten achten müssen. Gleichzeitig bleiben Treasuries damit ein direkter Konkurrent um Anlegerkapital.
Nach der Pause gibt es aber bereits mehrere FED-Stimmen, die öffentlich über weitere Zinserhöhungen von bis zu 50 Basispunkte im Dezember sprechen.
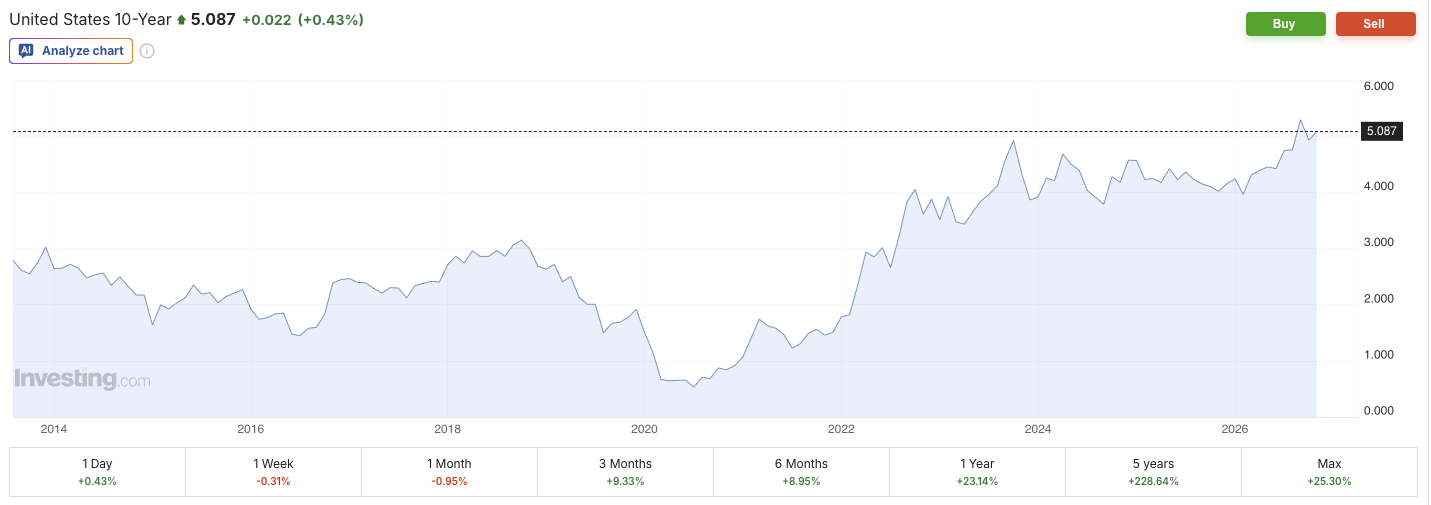
Rendite der zehnjährigen US-Staatsanleihen (Quelle: investing.com)
Das Interessante ist dennoch, dass einige Immobiliensektoren diese hohen Zinsen operativ erstaunlich gut wegstecken. Und bei Healthcare und Data Centern sehen wir aktuell sogar Wachstumsraten, die man bei REITs eher selten findet.
Healthcare REITs
Bei Healthcare REITs lohnt sich zunächst ein genauerer Blick auf Senior Housing. Die US-Bevölkerung wird nämlich auch älter und 2026 haben die ersten Babyboomer das Alter von 80 Jahren erreicht. Gleichzeitig ist in den vergangenen Jahren verhältnismäßig wenig gebaut worden. Genau diese Kombination beginnt inzwischen deutlich in den Zahlen sichtbar zu werden.
Die durchschnittliche Belegung (Occupancy Rate) von Senior-Housing-Immobilien ist im dritten Quartal auf 90,4 % gestiegen. Das war bereits das 21. Quartal in Folge mit steigender Occupancy. Noch interessanter finde ich allerdings die Angebotsseite. Nach Angaben von NIC entspricht die aktuelle Bautätigkeit lediglich ungefähr zehn Prozent des jährlich benötigten zusätzlichen Angebots. Mittelfristig sollen mehr als 100.000 neue Einheiten pro Jahr benötigt werden, während aktuell nur ungefähr 10.000 fertiggestellt werden.
Das sorgt bei den bestehenden Betreibern für eine ziemlich komfortable Ausgangslage. Steigende Auslastungen führen nicht nur zu höheren Umsätzen. Da ein erheblicher Teil der Kosten einer Senior-Housing-Einrichtung fix oder zumindest nicht proportional zur Bewohnerzahl ist, kann zusätzliche Belegung überproportional auf das Net Operating Income (NOI) durchschlagen.
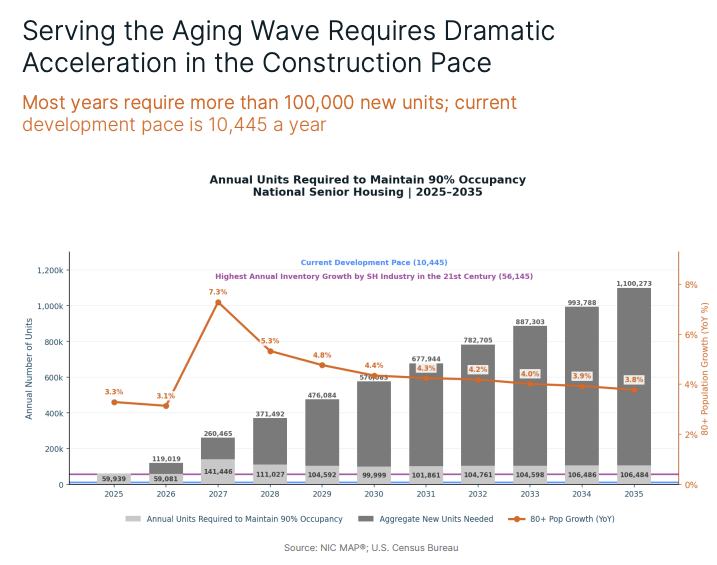
Senior-Housing-Occupancy und Supply Gap (Quelle: NIC Senior Housing Market Outlook 2026)
Welltower
Welltower (TWS-Ticker: WELL, ISIN: US95040Q1040) ist inzwischen einer der größten börsennotierten REITs überhaupt und momentan vermutlich das beste Beispiel dafür, was die Kombination aus steigender Auslastung und knappem Angebot bewirken kann.
Die Normalized FFO je Aktie sind im dritten Quartal um 24,6 % auf 1,67 USD gestiegen. Das Same-Store NOI des gesamten Portfolios ist um 15,8 % gewachsen, im besonders wichtigen Seniors Housing Operating Portfolio waren es sogar 21,0 %.
Dahinter steckt nicht einfach nur eine starke Mietsteigerung. Die durchschnittliche Auslastung im Senior-Housing-Portfolio hat gegenüber dem Vorjahr um 320 Basispunkte zugelegt. Gleichzeitig ist der Revenue per Occupied Room um 5,3 % gestiegen. Welltower bekommt also gleichzeitig mehr Wohnungen belegt und mehr Umsatz pro belegter Einheit. Genau diese Kombination hat zu einer deutlichen Margensteigerung geführt.
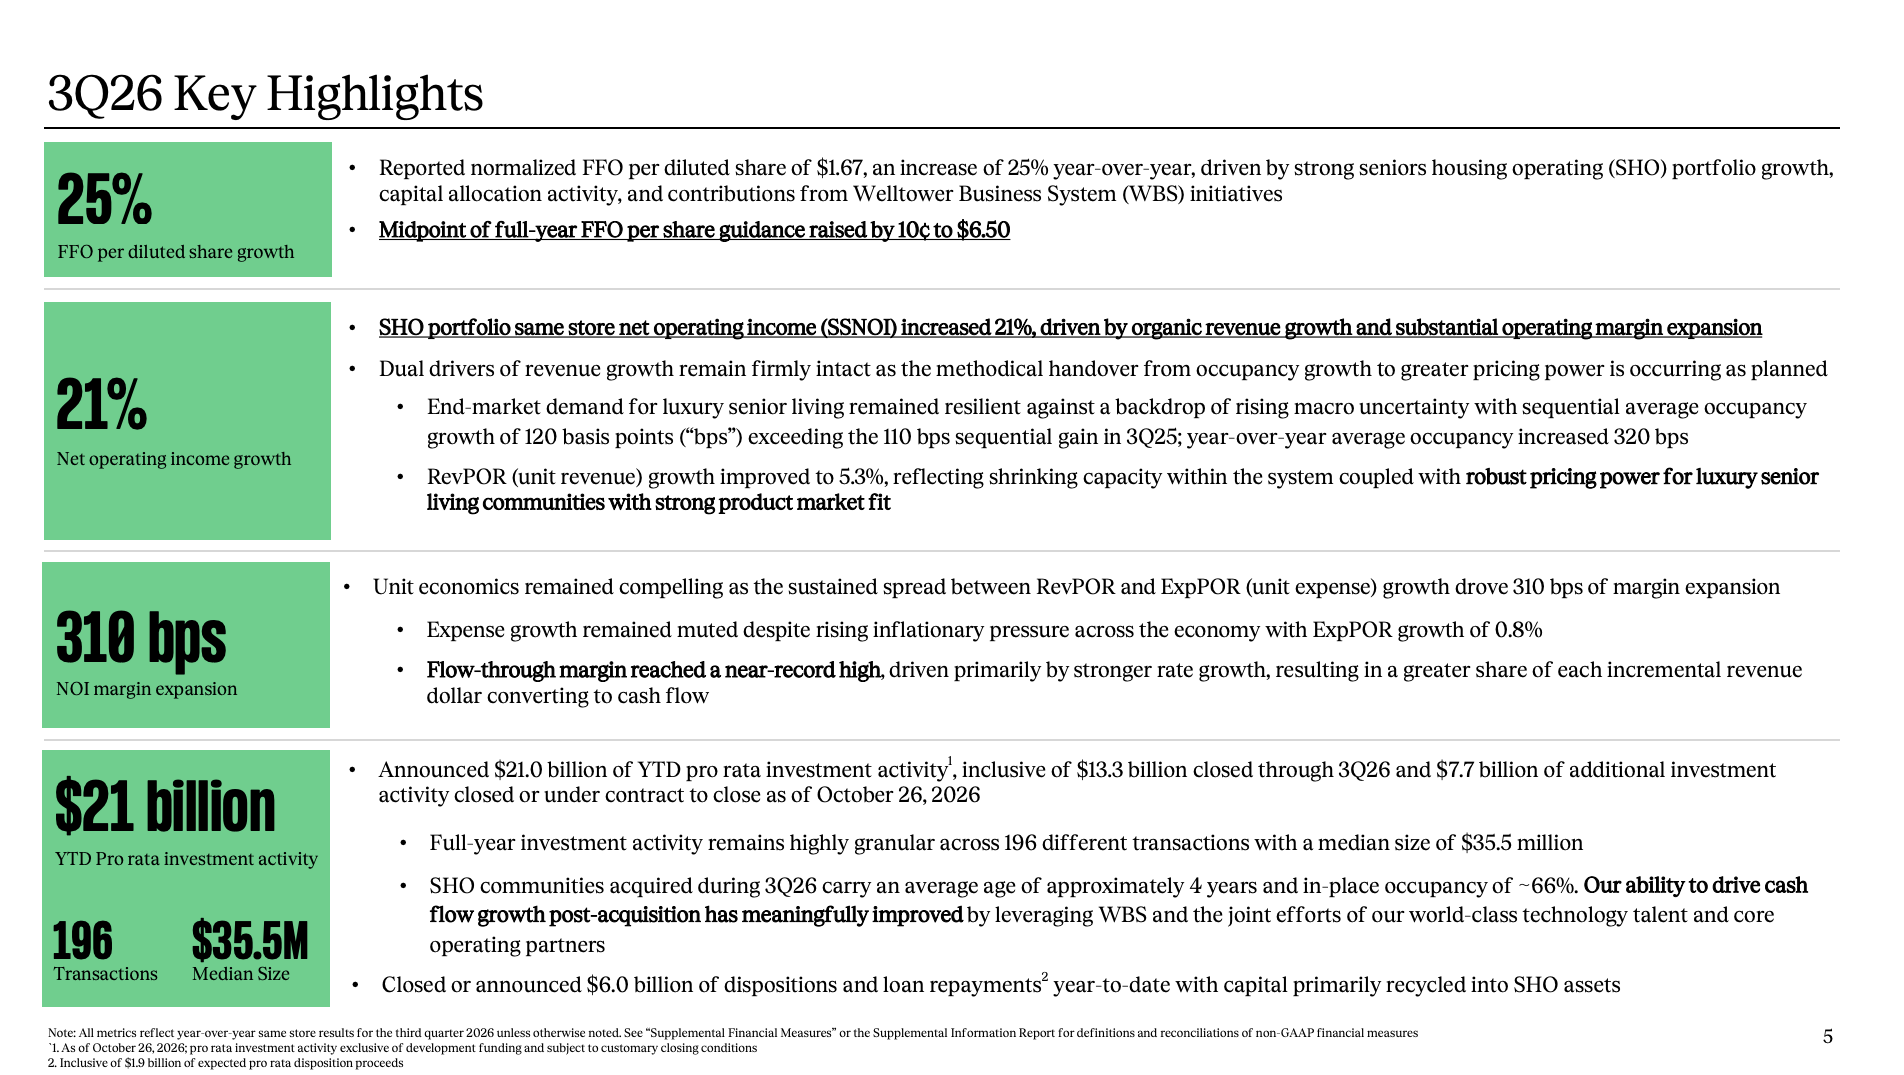
Portfoliodiversifikation (Quelle: Welltower Q326 Business Update)
Auch beim externen Wachstum tritt Welltower ordentlich aufs Gaspedal. Bis Ende September waren 2026 bereits 13,3 Milliarden USD an Pro-Rata-Investitionen abgeschlossen. Weitere 7,7 Milliarden USD sind nach Quartalsende abgeschlossen oder vertraglich vereinbart worden. Insgesamt spricht das Unternehmen damit von 21 Milliarden USD an abgeschlossenen oder angekündigten Investments.
Normalerweise würde mich ein solches Wachstum bei gleichzeitig hohen Zinsen etwas nervös machen. Die Bilanz sieht allerdings weiterhin ungewöhnlich stark aus. Net Debt/Adjusted EBITDA lag Ende Q3 bei nur 3,02× und Welltower verfügte über rund 9,5 Milliarden USD Liquidität.
Im Juli hat das Unternehmen beispielsweise kanadische Anleihen mit einem gewichteten Coupon von nur 3,95 % ausgegeben. Eine starke Bilanz und der Zugang zu verschiedenen internationalen Kapitalmärkten sind im aktuellen Umfeld damit ein ziemlich großer Wettbewerbsvorteil.
Die Jahresprognose wurde nach all den positiven Meldungen erneut angehoben. Für 2026 erwartet Welltower inzwischen Normalized FFO je Aktie zwischen 6,47 und 6,53 USD.
Und damit kommen wir zum Problem für interessierte, aber nicht investierte Privatanleger. Bei einem Kurs von rund 245 USD entspricht der Mittelwert der Guidance von 6,50 USD ungefähr dem 38-fachen Normalized FFO. Das ist selbst für einen qualitativ sehr hochwertigen REIT eine sportliche Bewertung.
Operativ ist Welltower für mich aktuell wahrscheinlich einer der beeindruckendsten REITs überhaupt. Die Frage ist eher, wie viel dieser Entwicklung bereits im Kurs steckt.
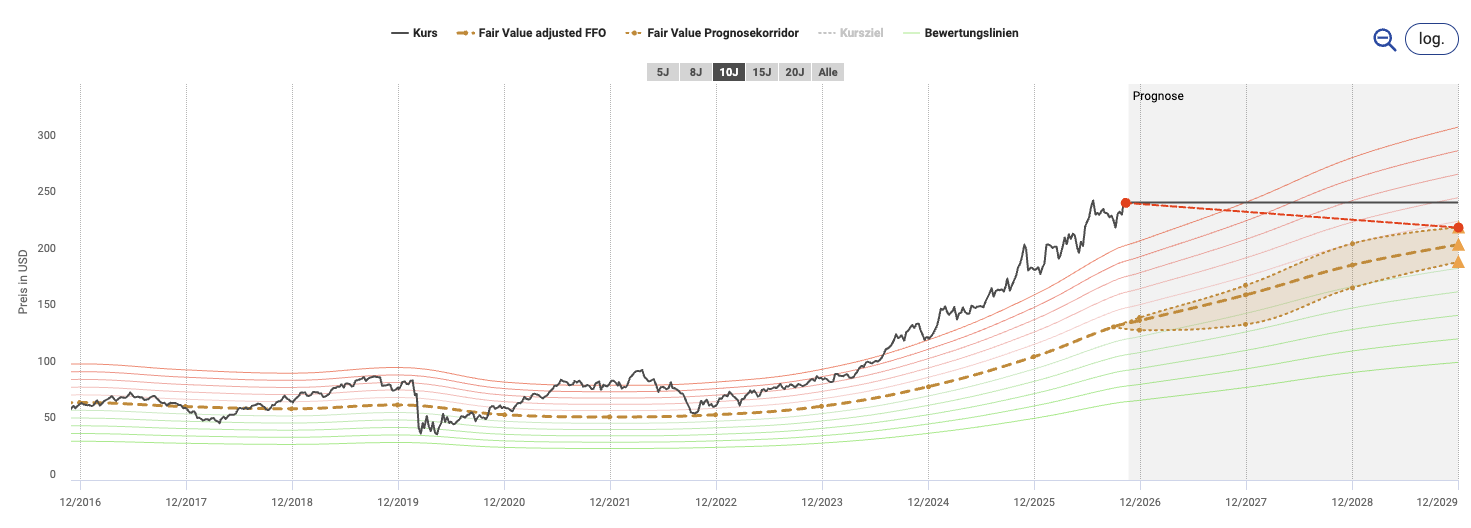
Fairer Wert Welltower (Quelle: aktienfinder.net)
Ventas
Ventas (TWS-Ticker: VTR, ISIN: US92276F1003) profitiert von exakt denselben demografischen Trends wie Welltower, kommt aktuell allerdings auf eine deutlich niedrigere Bewertung. Auch hier war Senior Housing der klare Wachstumstreiber.
Die Normalized FFO je Aktie sind im dritten Quartal um 10 % auf 0,99 USD gestiegen. Das Same-Store Cash NOI des gesamten Unternehmens hat um 11 % zugelegt und das Senior Housing Operating Portfolio, kurz SHOP, kam auf ein Wachstum von rund 16 %. In den USA waren es sogar rund 17 %.
Die durchschnittliche Occupancy des SHOP-Portfolios ist gegenüber dem Vorjahr um 290 Basispunkte gestiegen. Gleichzeitig hat der RevPOR um 5 % zugelegt und die Same-Store Cash NOI Margin ist um 190 Basispunkte auf 30,7 % gestiegen.
Hier sieht man schön den operativen Hebel, den ich am Anfang beschrieben habe. Je voller die Einrichtungen werden, desto größer wird der Anteil des zusätzlichen Umsatzes, der beim NOI hängen bleibt.
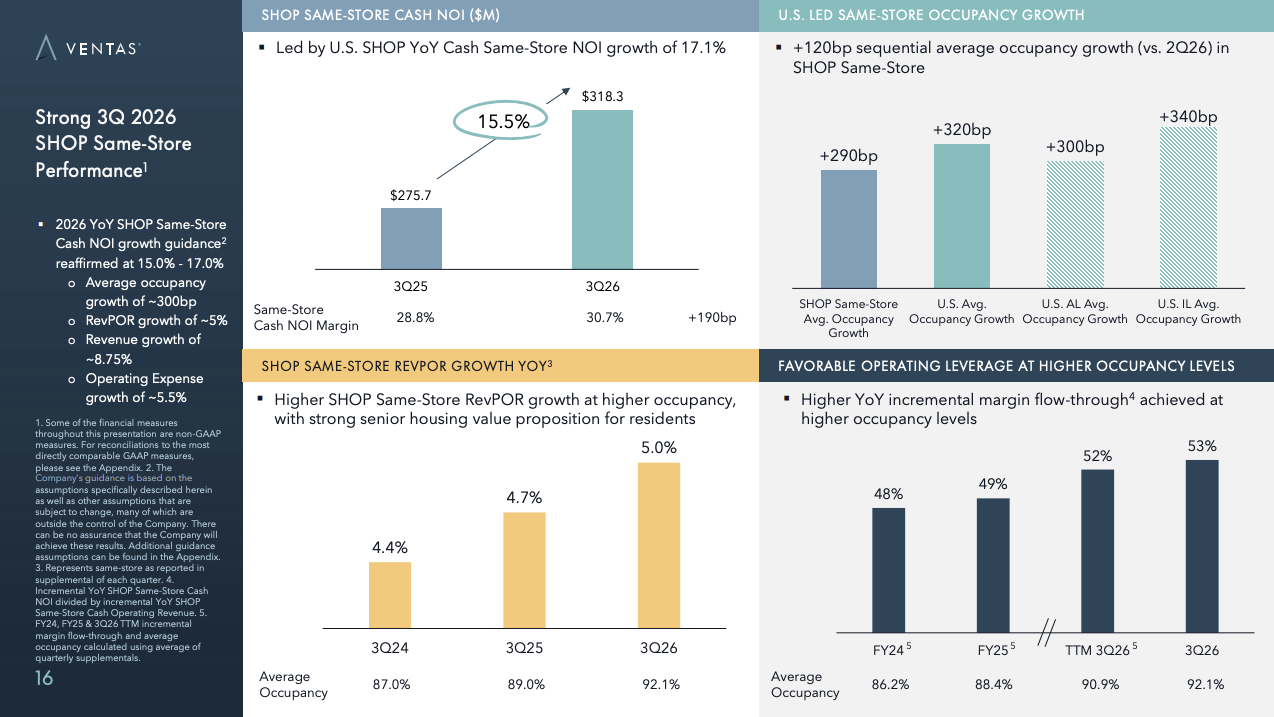
Wachstum des Net Operating Income / Occupancy (Quelle: Ventas Earnings Presentation Third Quarter 2026)
Ventas investiert gleichzeitig massiv in weiteres Wachstum. Bis Ende Q3 wurden 2026 bereits 5,2 Milliarden USD überwiegend in Senior Housing investiert. Finanziert wurde das unter anderem über 3,9 Milliarden USD an bereits abgewickelten Equity Forward Sales. Weitere 0,8 Milliarden USD waren zum Quartalsende noch nicht abgewickelt.
Das ist ein wichtiger Unterschied zu vielen kleineren REITs. Wenn die eigene Aktie hoch bewertet wird, kann neues Eigenkapital trotz einer Verwässerung pro Aktie eine sehr attraktive Finanzierungsquelle sein, solange die damit gekauften Immobilien höhere Renditen erwirtschaften.
Die Jahresprognose wurde ebenfalls angehoben. Ventas erwartet jetzt Normalized FFO von 3,87 bis 3,90 USD je Aktie.
Beim Kurs von rund 88 USD entspricht das ungefähr dem P/FFO von 23x. Damit ist auch Ventas alles andere als günstig, aber eben deutlich niedriger bewertet als Welltower.
Für mich ist der Healthcare-Sektor aktuell deshalb ein gutes Beispiel dafür, dass hohe Zinsen nicht automatisch schwache REIT-Ergebnisse bedeuten müssen. Wenn ein Unternehmen zweistellige interne Wachstumsraten erzielt und gleichzeitig Zugang zu Eigenkapital hat, kann das Zinsumfeld zumindest teilweise kompensiert werden.
Data Center REITs
Beim zweiten Sektor wird es noch etwas extremer! Rechenzentren profitieren aktuell unmittelbar vom Ausbau von Cloud-Infrastruktur und künstlicher Intelligenz. Das eigentliche Problem besteht vielerorts inzwischen weniger darin, ein Gebäude zu errichten, sondern ausreichend elektrische Leistung zu bekommen.
In den acht größten nordamerikanischen Data-Center-Märkten ist die verfügbare Kapazität trotz Rekordbauaktivität extrem knapp. Mehr als 80 % der derzeit im Bau befindlichen Kapazität ist bereits vorvermietet. Die durchschnittliche Vacancy Rate lag im ersten Halbjahr bei nur 1,4 %. In Northern Virginia waren es sogar nur 0,2 %.
Dabei steigen auch die Preise. Für größere Installationen zwischen drei und zehn Megawatt sind die durchschnittlichen Asking Rents im ersten Halbjahr um 8,3 % gestiegen.
Das klingt zunächst nach einem Traum für Vermieter. Allerdings brauchen Data Center enorme Mengen an Kapital. Grundstück, Gebäude, Stromversorgung, Netzanschlüsse und Kühlung usw. sorgen dafür, dass Milliardeninvestitionen notwendig sind, bevor die entsprechenden Cashflows überhaupt entstehen.
Genau deshalb spielt die Finanzierung hier eine besonders große Rolle.
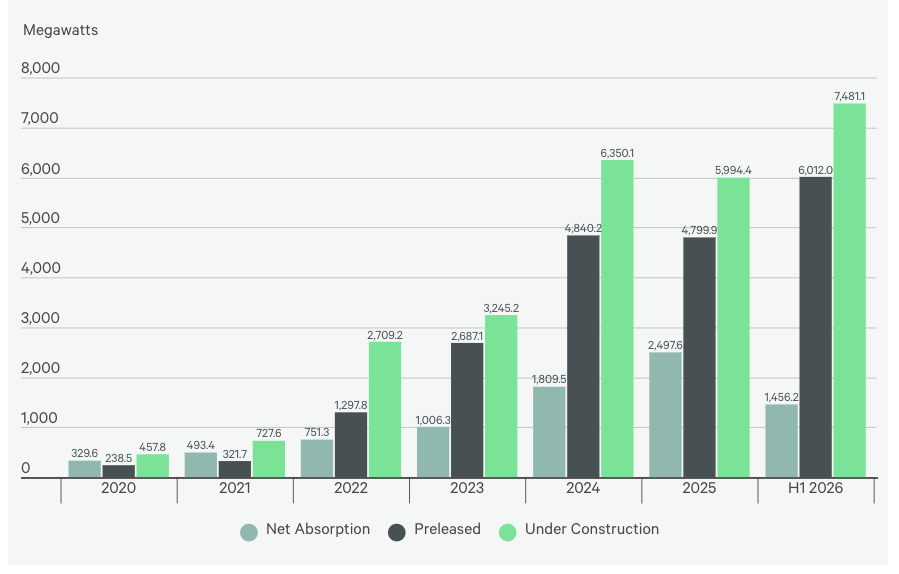
Nettoabsorption auf dem Primärmarkt, Vorvermietung und im Bau befindliche Data Center
(Quelle: CBRE North America Data Center Trends H1 2026)
Digital Realty Trust
Digital Realty (TWS-Ticker: DLR, ISIN: US2538681030) betreibt mehr als 300 Rechenzentren in über 55 Metropolregionen und deckt vom klassischen Colocation-Geschäft bis hin zu großen Hyperscale-Installationen einen ziemlich breiten Teil des Marktes ab.
Das dritte Quartal ist für DLR außergewöhnlich stark ausgefallen. Die Core FFO je Aktie sind von 1,89 auf 2,10 USD gestiegen. Gleichzeitig hat Digital Realty Rekordbuchungen erzielt. Neu abgeschlossene Verträge entsprechen auf Gesamtbasis annualisierten GAAP-Mieten von 855 Millionen USD. Auf den Anteil von Digital Realty entfielen davon rund 627 Millionen USD.
Noch wichtiger ist das bereits unterschriebene, aber noch nicht gestartete Backlog. Dieses ist inzwischen auf 2,5 Milliarden USD annualisierte Base Rent auf Gesamtbasis bzw. 1,8 Milliarden USD auf DLR-Anteil angewachsen.
Das bedeutet natürlich nicht, dass diese 1,8 Milliarden morgen vollständig im Umsatz auftauchen. Zwischen Vertragsabschluss und Betriebsstart eines großen Data Centers können Monate oder sogar Jahre liegen. Es bedeutet aber, dass ein erheblicher Teil des zukünftigen Wachstums bereits vertraglich gesichert ist.
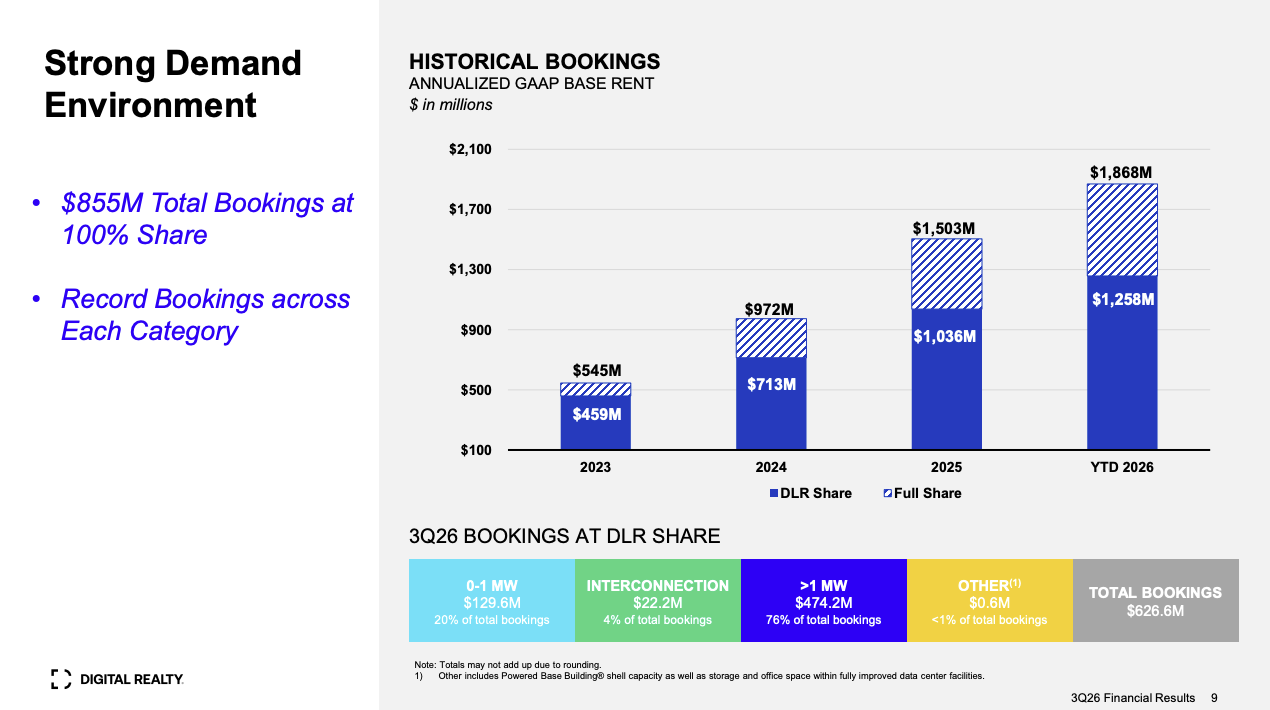
Entwicklung der Bookings (Quelle: DLR 3Q26 Financial Results)
Auch bei bestehenden Verträgen ist die Preissetzungsmacht inzwischen zurück. Die Cash Rental Rates bei Renewals sind im dritten Quartal um 11,8 % gestiegen. Vor einigen Jahren hatte Digital Realty bei Vertragsverlängerungen teilweise noch negative Spreads.
Die Kehrseite ist der enorme Kapitalbedarf! Digital Realty hat rund 19,5 Milliarden USD Bilanzschulden. Net Debt/Adjusted EBITDA lag Ende Q3 bei 5,2×. Unter Berücksichtigung bereits vermieteter Northern-Virginia-Projekte, die nach Stabilisierung zusätzliche EBITDA-Beiträge liefern sollen, weist das Unternehmen pro forma 4,9× aus.
Mein Blick fällt deshalb auf die zunehmende Nutzung von Private Capital und Joint Ventures. Digital Realty versucht ähnlich wie andere sehr große REITs, nicht mehr jeden Dollar Wachstum ausschließlich über die eigene Bilanz zu finanzieren.
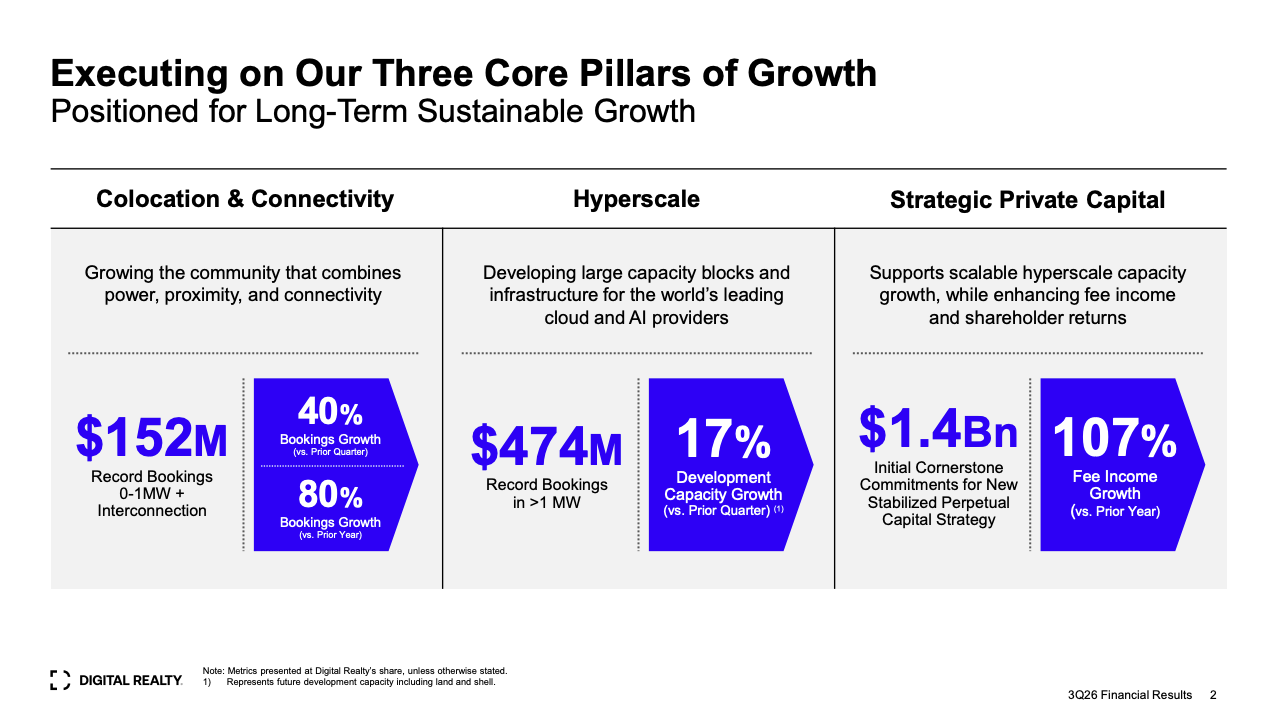
Die drei Wachstumspfeiler von DLR (Quelle: DLR 3Q26 Financial Results)
Die Guidance für 2026 wurde auf Core FFO von 8,30 bis 8,35 USD je Aktie angehoben.
Bei etwa 180 USD entspricht der Mittelwert ungefähr dem 21-fachen Core FFO. Das ist nicht billig, angesichts des aktuellen Wachstums allerdings deutlich weniger extrem als beispielsweise die Bewertung von Welltower.
Equinix
Equinix (TWS-Ticker: EQIX, ISIN: US29444U7000) verfolgt innerhalb der Data-Center-Branche einen etwas anderen Ansatz als Digital Realty.
Das Unternehmen konzentriert sich sehr stark auf Colocation und Interconnection. Kunden mieten also nicht einfach nur Rechenzentrumsfläche, sondern nutzen Equinix als Knotenpunkt, um sich mit Cloud-Anbietern, Netzwerken, Geschäftspartnern und anderen Unternehmen zu verbinden.
Dadurch entsteht ein gewisser Netzwerkeffekt. Je mehr Unternehmen und Netzwerke bereits an einem Standort miteinander verbunden sind, desto interessanter wird dieser Standort für weitere Kunden.
Die Q3-Zahlen zeigen aktuell ziemlich eindrucksvoll, wie gut das funktioniert. Der Umsatz ist gegenüber dem Vorjahr um 11 % auf 2,57 Milliarden USD gestiegen. Die AFFO je Aktie haben um 18 % auf 11,64 USD zugelegt. Bereinigt um einen einmaligen Effekt aus der atNorth-Transaktion lag das Wachstum auf konstanter Währungsbasis immer noch bei rund 12 %.
Die Annualized Gross Bookings haben mit 533 Millionen USD einen neuen Rekord erreicht und sind gegenüber dem Vorjahr um 35 % gestiegen. Gleichzeitig hat Equinix 6.900 zusätzliche Interconnections hinzugewonnen.
Interessant ist auch die Preisentwicklung. Die Preise neuer Deals sind im dritten Quartal gegenüber dem Vorjahr um rund 12 % gestiegen, während der Churn mit 1,7 % niedrig geblieben ist.
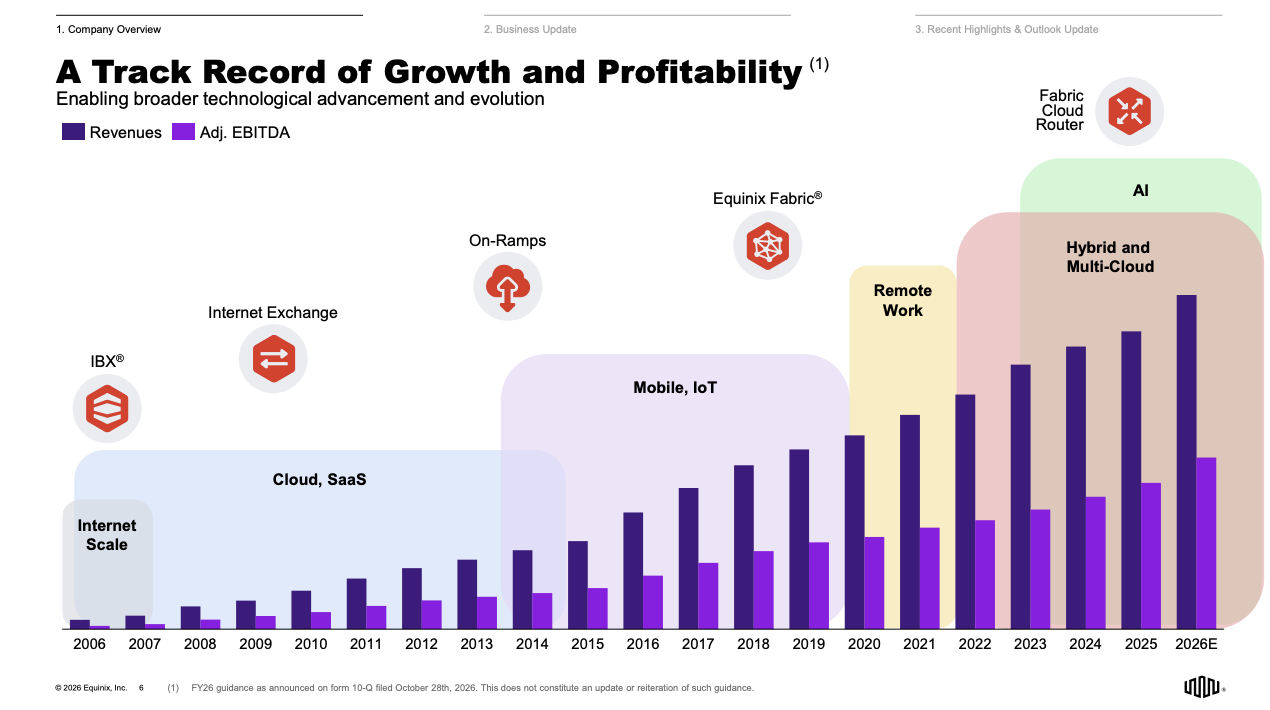
Equinix Wachstum über die letzten 20 Jahre (Quelle: Equinix Q3 Earnings Presentation)
Equinix investiert entsprechend aggressiv. Für das Gesamtjahr werden inzwischen 5 bis 6 Milliarden USD Capex erwartet. Ein Großteil davon fließt in neue Kapazitäten.
Die Bilanz ist trotzdem noch vernünftig aufgestellt. In der Q3-Präsentation nennt Equinix einen blended Borrowing Rate von rund 3,2 % sowie eine gewichtete Restlaufzeit der Schulden von 6,1 Jahren.
Für 2026 erwartet das Management inzwischen AFFO je Aktie zwischen 43,71 und 44,11 USD. Bei einem Kurs von rund 1.041 USD entspricht das etwa dem 24-fachen AFFO.
Damit sind sowohl Digital Realty als auch Equinix ordentlich bewertet. Im Gegensatz zu vielen klassischen REITs liefern beide aktuell allerdings zweistellige Wachstumsraten. Genau darin liegt der große Unterschied.
Bei einem Net Lease REIT mit ein oder zwei Prozent Mietsteigerungen ist eine Treasury-Rendite von fünf Prozent ein ziemlich unmittelbarer Konkurrent. Bei einem Data Center REIT, dessen AFFO zweistellig wächst, spielt dieser Vergleich eine wesentlich geringere Rolle.
Industrial REITs
Industrial REITs hatten wir bereits im Q2-Beitrag. Damals ging es mit EastGroup und Rexford um zwei ziemlich unterschiedliche Unternehmen.
Ich möchte den Sektor trotzdem noch einmal aufgreifen, weil die im Sommer sichtbare Erholung inzwischen deutlich konkreter geworden ist.
Die Net Absorption im US-Industrial-Markt ist im dritten Quartal auf 104,6 Millionen Quadratfuß gestiegen. Das war der höchste Quartalswert seit Ende 2022. Gleichzeitig ist die nationale Vacancy Rate auf 6,4 % gefallen. Die Leasing Activity hat gegenüber dem Vorjahr um 27,1 % zugelegt.
Spannend finde ich insbesondere, woher ein Teil der zusätzlichen Nachfrage kommt. Neben E-Commerce und klassischer Logistik spielen Advanced Manufacturing sowie die Lieferketten rund um Data Center und Energieinfrastruktur eine immer größere Rolle. Damit treffen die beiden vorherigen Themen tatsächlich auch auf Industrial Real Estate.
Die Angebotsseite beginnt allerdings wieder etwas zu reagieren. Die Development Pipeline ist gegenüber dem Vorjahr wieder gestiegen. Der aktuelle Vorteil aus wenig Neubau dürfte also nicht unbegrenzt anhalten.
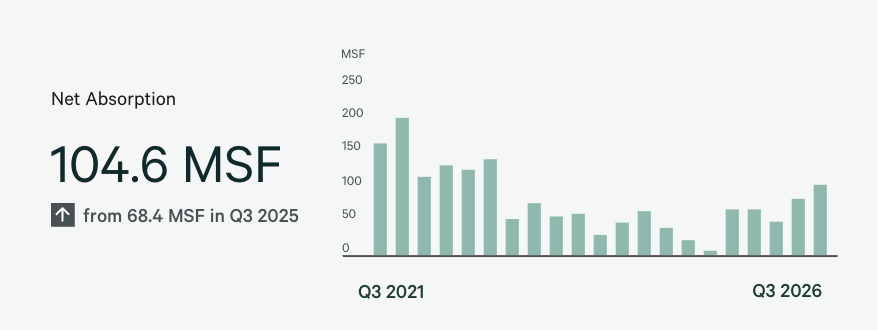
Net Absorption bei Industrieflächen (Quelle: CBRE Q3 2026 U.S. Industrial & Logistics Market Report)
Prologis
Prologis (TWS-Ticker: PLD, ISIN: US74340W1036) ist mit Abstand einer der größten Industrial REITs weltweit und aufgrund seiner Größe ein guter Gradmesser für den gesamten Logistikmarkt.
Die Core FFO je Aktie sind im dritten Quartal von 1,49 auf 1,60 USD gestiegen. Die durchschnittliche Auslastung lag bei 95,1 %, zum Quartalsende waren es 95,6 %.
Noch interessanter sind die Leasing Spreads. Die Cash Rents sind bei neu gestarteten Verträgen um 23,4 % gestiegen, auf Net-Effective-Basis sogar um 38 %. Das zeigt, dass in vielen älteren Verträgen immer noch erhebliche Mark-to-Market-Reserven stecken.
Gleichzeitig hat Prologis im Quartal knapp 60 Millionen Quadratfuß neue Mietverträge abgeschlossen.
Das Unternehmen sieht die Nachfrage inzwischen wieder deutlich positiver. Neben E-Commerce und Advanced Manufacturing nennt Prologis ausdrücklich den Ausbau der Data-Center-Lieferketten als zusätzlichen Nachfragefaktor.
Prologis selbst entwickelt zunehmend auch Data-Center-Infrastruktur und Energieprojekte. Damit verschwimmt die Grenze zwischen einem klassischen Logistik-REIT und einem Infrastrukturunternehmen zumindest ein Stück weit.
Auch die Bilanz bleibt stark. Debt/Adjusted EBITDA lag bei 4,5×, die durchschnittliche Verzinsung der Schulden bei nur 3,3 % und die durchschnittliche Restlaufzeit bei 7,6 Jahren. Im dritten Quartal wurden zusammen mit Co-Investment-Vehikeln 1,3 Milliarden USD neue Schulden mit durchschnittlich vier Prozent aufgenommen.
Das zeigt erneut, wie groß der Unterschied zwischen einzelnen REITs im aktuellen Zinsumfeld sein kann.
Die Core-FFO-Guidance für 2026 liegt inzwischen zwischen 6,25 und 6,29 USD je Aktie. Beim Kurs von rund 125 USD entspricht das ungefähr dem 20-fachen Core FFO.
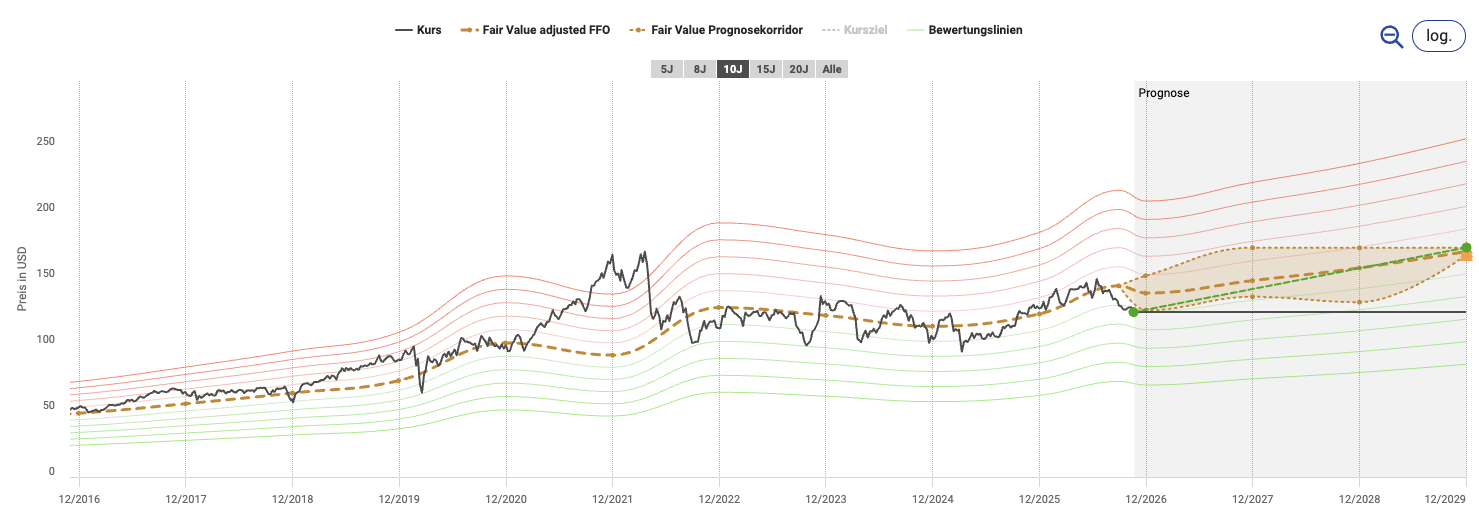
Fairer Wert Prologis (Quelle: aktienfinder.net)
First Industrial Realty Trust
First Industrial Realty Trust (TWS-Ticker: FR, ISIN: US32054K1034) ist wesentlich kleiner als Prologis, konzentriert sich aber ebenfalls auf US-Logistikimmobilien.
Und hier sieht man aktuell besonders deutlich, wie viel Mark-to-Market-Potenzial noch in bestehenden Mietverträgen steckt.
Die FFO je Aktie sind im dritten Quartal von 0,76 auf 0,81 USD gestiegen. Das Cash Same-Store NOI hat um 5,6 % zugelegt. Die Occupancy Rate ist allerdings von 94,9 % in Q2 auf 94,1 % zurückgegangen.
Das Highlight waren auch hier die Leasing Spreads. Bei allen im Quartal gestarteten neuen und verlängerten Verträgen sind die Cash Rents durchschnittlich um 52,3 % gestiegen. Bei Renewals alleine waren es sogar 59,1 %. Auf Straight-Line-Basis lag der durchschnittliche Anstieg über alle Verträge bei 76,1 %.
Das sind natürlich keine Mietsteigerungen, die sich jedes Jahr wiederholen lassen. Sie zeigen vielmehr, wie deutlich einige alte Verträge inzwischen unter den aktuellen Marktmieten liegen.
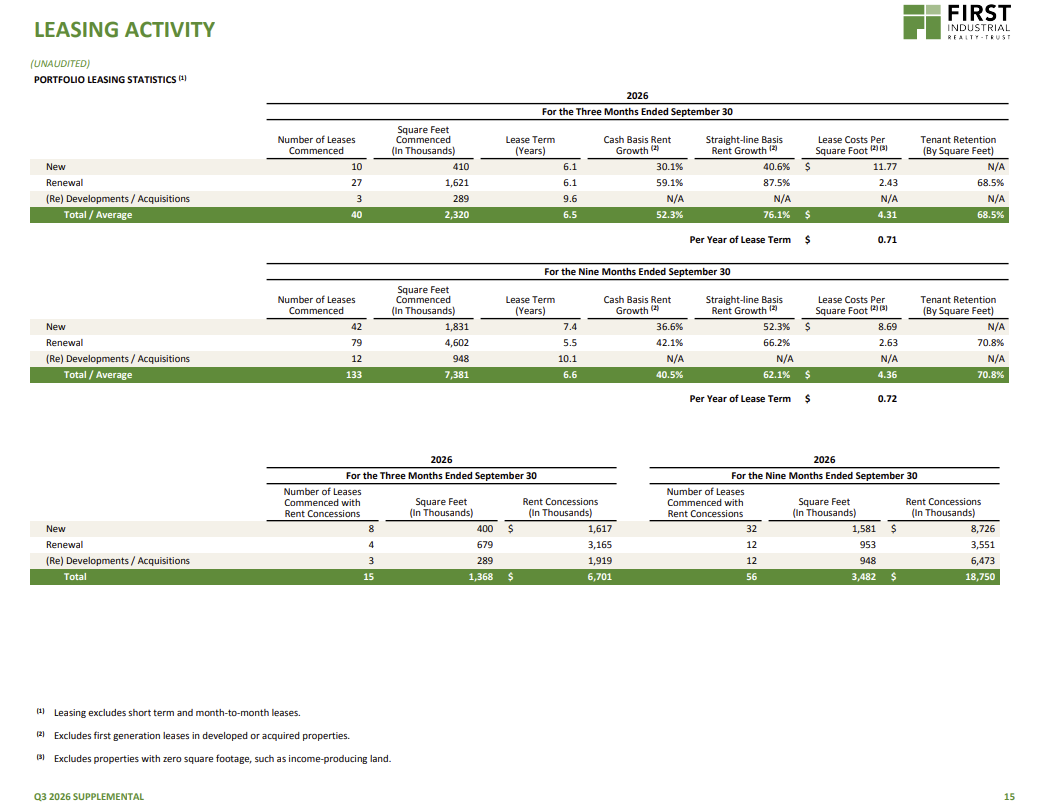
Mietwachstum bei Neuvermietungen (Quelle: Third Quarter 2026 Supplemental - First Industrial Realty Trust
Auch die Bilanz sieht vernünftig aus. Net Debt/Adjusted EBITDA liegt bei 4,7× beziehungsweise 4,5× auf Pro-Forma-Basis. 99,5 % des Immobilienvermögens sind unencumbered.
Die Guidance für 2026 wurde leicht erhöht und liegt nun bei FFO von 3,11 bis 3,15 USD je Aktie.
Beim Kurs von ~54 USD ergibt das ungefähr das 17,5-fache FFO. Damit ist First Industrial aktuell günstiger bewertet als Prologis, obwohl die operativen Mietsteigerungen momentan sogar höher ausfallen.
Der Unterschied liegt vor allem in Größe, Bilanzqualität, Diversifikation und der globalen Plattform von Prologis.
FR ist daher innerhalb dieses Vergleichs die etwas günstigere Variante, während Prologis qualitativ und hinsichtlich der Kapitalmarktmöglichkeiten eine andere Liga ist.
Optionshandel
Ich selbst handle bekanntlich auch aktiv Optionen, überwiegend als Stillhalter. Bei mehreren der heute vorgestellten REITs sind die absoluten Aktienkurse allerdings deutlich höher als bei klassischen Net Lease oder Residential REITs. Dadurch wird gerade ein ungedeckter Short Put schnell kapitalintensiv. Die Volatilität (VIX) hat zuletzt wieder etwas zugelegt.
- Welltower: Bei einem Kurs um 245 USD würde ich bei WELL eher auf einen Bull Put Spread schauen als auf einen nackten Short Put. Interessant wären beispielsweise Strikes in der nähe von 220 USD mit mehreren Monaten Laufzeit.
- Ventas: Bei VTR bieten sich eigentlich nur langlaufende Short Puts mit Strike von $80 im Mai '27 an (erhöhter Spread)
- Digital Realty: Bei DLR finde ich langlaufende Short Puts mit Strike von $175 im September oder Dezember '27 interessant
- Equinix: Aufgrund des Aktienkurses von mehr als 1.000 USD würde ich EQIX ausschließlich über Spreads handeln. Ein einzelner Short Put bindet ansonsten schlicht zu viel Kapital. Beispielsweise könnte man Strikes von $1.030 und $1.020 im Januar '27 wählen
- Prologis: PLD besitzt üblicherweise eine vergleichsweise liquide Optionskette. Es bieten sich langlaufende Short Puts mit Strike von $120 im Dezember '27 an
- First Industrial: Bei FR bieten sich ebenso langlaufende Short Puts mit Strike von $50 im Juni '27 an (erhöhter Spread)
Fazit
Das dritte Quartal zeigt für mich ziemlich gut, warum die Betrachtung einzelner REIT-Sektoren gerade im aktuellen Zinsumfeld so interessant ist.
Die zehnjährige US-Staatsanleihe bringt inzwischen wieder mehr als fünf Prozent Rendite und die Fed hat nach der Zinserhöhung im September vorerst keine Entwarnung gegeben. Für langsam wachsende Immobilienunternehmen bleibt das ein erhebliches Problem.
Gleichzeitig gibt es aber auch Sektoren, bei denen das operative Wachstum deutlich stärker ist als der Zinsgegenwind.
Bei Healthcare REITs treffen eine rapide alternde Bevölkerung und eine seit Jahren sehr niedrige Neubautätigkeit aufeinander. Welltower und Ventas profitieren davon bereits über steigende Auslastungen, höhere Preise und einen starken operativen Hebel. Bei Welltower ist diese Entwicklung allerdings inzwischen auch entsprechend ambitioniert bewertet.
Bei Data Center REITs ist die Situation noch extremer. KI, Cloud und die zunehmende Digitalisierung sorgen für eine enorme Nachfrage, während die Verfügbarkeit von Strom und Netzanschlüssen das Angebot begrenzt. Digital Realty und Equinix erzielen dadurch momentan zweistellige Wachstumsraten und verfügen gleichzeitig bereits über große Backlogs beziehungsweise Rekordbuchungen.
Industrial REITs befinden sich dagegen in einer zyklischen Erholung. Die Net Absorption hat den höchsten Quartalswert seit 2022 erreicht und die Leerstände beginnen wieder zu sinken. Bei Prologis und First Industrial sieht man gleichzeitig weiterhin erhebliche Mark-to-Market-Potenziale bei alten Mietverträgen.
Und damit landen wir wieder bei einem Punkt, der in fast jedem meiner REIT-Artikel auftaucht.
Die Bilanz bleibt entscheidend!
Unternehmen wie Welltower mit rund 3× Net Debt/EBITDA oder Prologis mit langfristig finanzierten Schulden zu durchschnittlich nur 3,3 % können auch in einem Umfeld mit fünf Prozent Treasury-Rendite weiter investieren. Ein stärker verschuldeter REIT mit großen kurzfristigen Refinanzierungen hat dagegen deutlich weniger Spielraum.
Hohe Zinsen machen REITs deshalb nicht automatisch uninteressant. Sie erhöhen aber die Anforderungen an Wachstum, Bilanz und Kapitalallokation.
Und gerade zwischen einem langsam wachsenden klassischen Immobilienportfolio und einem Data Center REIT mit zweistelligem AFFO-Wachstum liegen momentan Welten.