Herzlich willkommen zu einem weiteren Blogbeitrag. Realty Income dürfte vermutlich einer der bekanntesten Real Estate Investment Trusts (REITs) überhaupt sein und trägt nicht ohne Grund den Beinamen "The Monthly Dividend Company". Das Unternehmen habe ich bei CapTrader schon einmal ausführlicher vorgestellt. Der Artikel von 2024 findet sich hier. Seither hat sich operativ zwar kein kompletter Neustart ergeben, das Umfeld hat sich aber deutlich verändert.
Die vielleicht wichtigste Veränderung betrifft die Zinsen. Zehnjährige US-Staatsanleihen rentieren inzwischen wieder bei rund 5,1 %, während Realty Income bei einem Aktienkurs von ungefähr 55 USD knapp 6 % Dividendenrendite bietet. Gleichzeitig hat die US-Notenbank den Leitzins im September erneut um 25 Basispunkte angehoben und weitere Anhebungen sind wahrscheinlich. Für einen Net Lease REIT mit langfristigen Mietverträgen und mehr als 30 Milliarden USD Schulden ist das alles andere als nebensächlich.
Dazu kommt ein zweites Thema. Realty Income ist mittlerweile so groß geworden, dass klassische Immobilienakquisitionen allein immer weniger ausreichen, um die AFFO je Aktie spürbar zu steigern. Genau deshalb baut das Unternehmen neue Wachstumswege auf. Dazu gehören Private Capital, Joint Ventures, neue Finanzierungsquellen und inzwischen auch ein deutlich größerer Schritt in Richtung Data Center.
In diesem Artikel möchte ich deshalb weniger darüber sprechen, ob Realty Income grundsätzlich ein guter REIT ist, mMn ist $O das ganz klar. Spannender finde ich die Frage, ob die aktuelle Bewertung den Zinsdruck ausreichend berücksichtigt und wo bei einem Unternehmen dieser Größe zukünftig noch Wachstum herkommen soll.
Geschäftsmodell und Strategie
Realty Income (TWS-Kürzel: O, ISIN: US7561091049) gehört zu den größten börsennotierten REITs der Welt. Das Geschäftsmodell ist trotzdem relativ einfach. Das Unternehmen kauft Immobilien, die langfristig an einzelne Mieter vermietet sind. Bei den meisten Verträgen handelt es sich um Triple-Net-Leases, bei denen der Mieter neben der Miete auch Immobiliensteuern, Versicherungen und einen Großteil der laufenden Instandhaltung übernimmt.
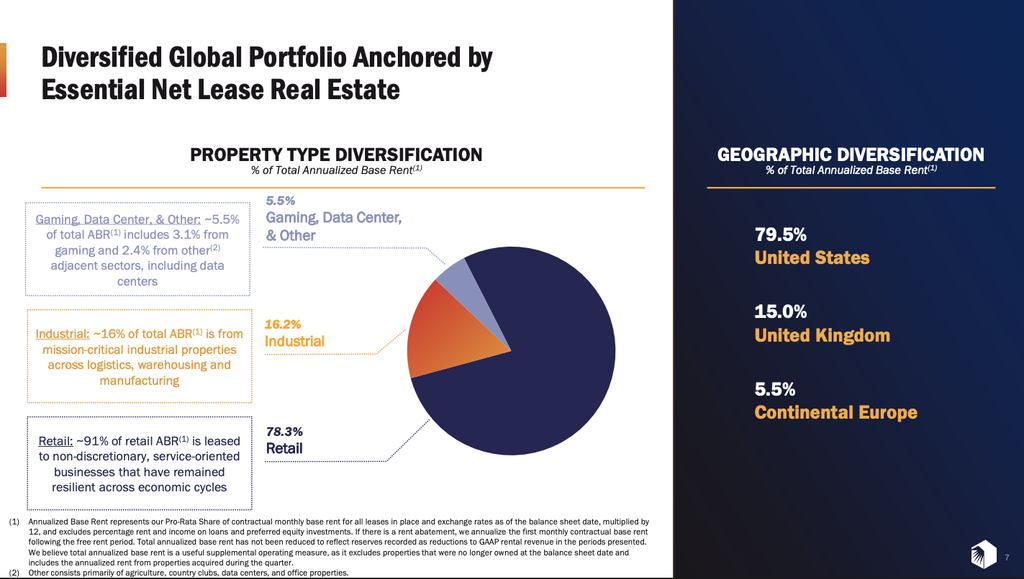
Ende Q2 2026 bestand das Portfolio aus 15.588 Immobilien. Die Auslastung (Occupancy Rate) lag bei 98,8 %, die gewichtete durchschnittliche Restlaufzeit der Mietverträge bei 8,6 Jahren. Rund 78 % der annualisierten Basismiete stammen weiterhin aus dem Bereich Retail, weitere rund 16 % aus Industrial. Gaming, Data Center und weitere angrenzende Bereiche machen den Rest aus.
Gerade diese langen Mietverträge machen den Cashflow sehr planbar. Sie sind gleichzeitig aber auch der Grund, weshalb Net Lease REITs besonders sensibel auf Veränderungen bei langfristigen Zinsen reagieren. Die Mieten steigen in vielen Verträgen nur moderat, während die Kapitalkosten volatiler sein können.
Aktuelle Geschäftsentwicklung
Operativ läuft es bei Realty Income weiterhin ordentlich. Im zweiten Quartal sind die AFFO je Aktie von 1,05 USD auf 1,09 USD gestiegen. Für das Gesamtjahr erwartet das Management inzwischen 4,44 bis 4,45 USD AFFO je Aktie. Die Guidance ist damit gegenüber dem Stand aus Q1 leicht angehoben worden.
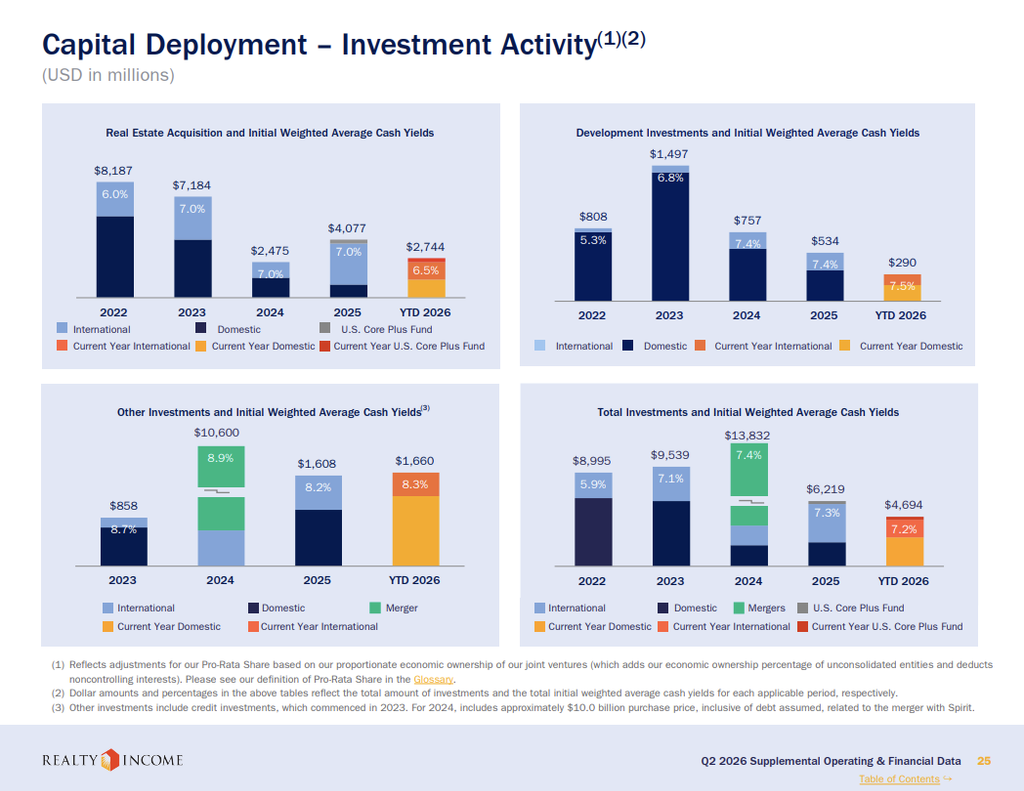
Auch beim Investmentvolumen bleibt Realty Income recht aktiv. Für 2026 werden inzwischen 10 Milliarden USD an Investments erwartet. Allein in Q2 wurden rund 2,6 Milliarden USD investiert. Die anfängliche gewichtete Cash Yield lag dabei bei 7,3 %. In der ersten Jahreshälfte lag das Investmentvolumen bei rund 5,3 Milliarden USD.
Das klingt zunächst nach klassischem Realty Income. Kapital aufnehmen, Immobilien kaufen und die AFFO je Aktie langsam steigern. Das Problem liegt inzwischen aber in der Größenordnung. Bei einem Enterprise Value von rund 89 Milliarden USD muss Realty Income sehr viel Kapital einsetzen, damit neue Investments auf Konzernebene überhaupt noch sichtbar werden und wertsteigernd wirken.
Im Wettbewerb mit Staatsanleihen
Genau an dieser Stelle wird das aktuelle Zinsumfeld interessant. Realty Income notiert Mitte Oktober bei ungefähr 55 USD. Die zuletzt auf 0,2715 USD erhöhte Monatsdividende entspricht annualisiert 3,258 USD und damit einer Dividendenrendite von knapp 6,0 %.
Eine zehnjährige US-Staatsanleihe rentiert aktuell dagegen mit ungefähr 5,1 %. Der reine Renditeaufschlag der Realty-Income-Dividende gegenüber einer zehnjährigen Treasury liegt damit nur noch bei rund 0,9 Prozentpunkten (vor ein paar Tagen waren es sogar nur 0,7). Das ist für eine Aktie mit Kurs-, Unternehmens- und Immobilienrisiko zunächst nicht besonders viel.
Der Vergleich ist allerdings nur auf den ersten Blick so einfach. Eine Treasury zahlt ihren Coupon und am Ende den Nominalbetrag zurück. Realty Income kann dagegen seine Ausschüttung steigern und AFFO je Aktie wachsen lassen. Deshalb halte ich den Vergleich mit der AFFO Yield für sinnvoller. Bei einer AFFO-Guidance von 4,44 bis 4,45 USD und einem Kurs von ca. 55 USD liegt der AFFO Yield bei etwas mehr als 8 %. Das P/AFFO beträgt entsprechend rund 12,4.
Realty Income behält also einen Teil seines Cashflows im Unternehmen und zahlt nicht den kompletten AFFO als Dividende aus. Trotzdem zeigt die Rechnung sehr gut, warum die Bewertung von Net Lease REITs bei steigenden Treasury-Renditen unter Druck gerät. Je höher die "risikofreie" Alternative rentiert, desto höher muss entweder der laufende Ertrag, das Wachstum oder der Bewertungsabschlag einer Aktie ausfallen.
Bilanz und Verschuldung
In nahezu jedem meiner REIT-Artikel lande ich früher oder später bei der Bilanz. Bei Realty Income ist sie diesmal sogar einer der wichtigsten Punkte des gesamten Investment Cases.
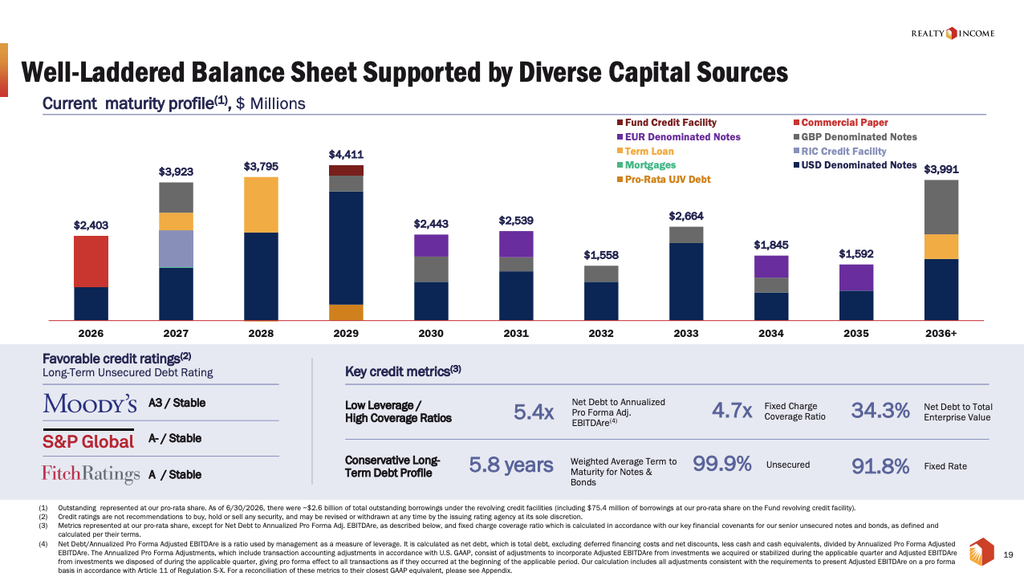
- Net Debt / Annualized Pro Forma Adjusted EBITDAre bei 5,4x
- Fixed Charge Coverage Ratio bei 4,7x
- 91,8 % der Schulden festverzinst
- gewichteter durchschnittlicher Zinssatz auf Pro-Rata-Basis von rund 3,84 %
- gewichtete Restlaufzeit der Notes und Bonds von 5,8 Jahren
- Ratings von Moody's A3, S&P A- und seit August 2026 Fitch A
Das Gesamtbild ist also weiterhin solide. Gerade die hohe Quote festverzinslicher Schulden schützt Realty Income kurzfristig vor einer abrupten Verteuerung der Finanzierung. Eine Zinserhöhung der Fed um 25 Basispunkte bedeutet eben nicht, dass sich plötzlich die gesamten gut 31 Milliarden USD Schulden um 25 Basispunkte verteuern.
Verschuldung und Fälligkeiten
Spannender wird es bei der sog. Maturity Ladder. Zum Ende des zweiten Quartals lag die Pro-Rata-Verschuldung bei rund 31,2 Milliarden USD. Auf Basis des damaligen Fälligkeitsprofils standen 2026 rund 2,4 Milliarden USD, 2027 rund 3,9 Milliarden USD, 2028 rund 3,8 Milliarden USD, 2029 rund 4,4 Milliarden USD und 2030 rund 2,45 Milliarden USD zur Refinanzierung oder Rückzahlung an.
| Fälligkeit | Volumen | Blended Rate |
| 2026 | 2,40 Milliarden USD | 3,77 % |
| 2027 | 3,92 Milliarden USD | 2,93 % |
| 2028 | 3,79 Milliarden USD | 3,58 % |
| 2029 | 4,41 Milliarden USD | 3,83 % |
| 2030 | 2,45 Milliarden USD | 3.73 % |
| danach | 14,19 Milliarden USD | 4,19 % |
Noch interessanter als ein einzelnes Fälligkeitsjahr finde ich allerdings die gesamte Refinanzierungswelle zwischen 2027 und 2029. In diesen drei Jahren werden auf Basis des Q2-Stands zusammen rund 12,1 Milliarden USD fällig. Der gewichtete durchschnittliche Zinssatz auf diesen drei Blöcken liegt aktuell nur bei ungefähr 3,46 %.
Damit lässt sich die Größenordnung des Refinanzierungsrisikos ganz gut einordnen. Würde Realty Income diese 12,1 Milliarden USD nach und nach zu durchschnittlich 5,0 % refinanzieren, läge der jährliche Zinsaufwand nach vollständiger Refinanzierung rein rechnerisch um rund 187 Millionen USD höher als heute. Bei durchschnittlich 5,5 % wären es rund 247 Millionen USD zusätzliche jährliche Zinskosten.
Auch diese Rechnung ist ausdrücklich keine Prognose. Sie unterstellt unter anderem, dass das gesamte Volumen mit neuem Fremdkapital ersetzt wird und ignoriert Immobilienverkäufe, neues Eigenkapital, Joint Ventures, Währungseffekte und weiteres Wachstum. Auch der Währungsraum ist out-of-scope, denn Realty Income refinanziert sich nicht nur in USD, sondern mittlerweile auch in EUR. Die Prognose zeigt aber, weshalb ein Unterschied von ein oder zwei Prozentpunkten bei einem Unternehmen dieser Größe schnell relevant werden kann.
Setzt man die rund 187 Millionen USD aus dem 5-%-Beispiel nur zur Einordnung ins Verhältnis zu den zuletzt rund 937 Millionen Aktien, entspricht das grob 0,20 USD je Aktie. Bei 5,5 % wären es rund 0,26 USD. Ein solcher Effekt würde natürlich nicht auf einen Schlag auftreten, sondern sich über mehrere Jahre verteilen und könnte durch höhere Mieten, neue Investments und zusätzliche Erträge teilweise kompensiert werden.
Gleichzeitig sollte man die Q2-Zahlen nicht statisch lesen. Realty Income hat seit dem Quartalsende bereits weitere Maßnahmen ergriffen. Im Juli wurden die Kreditlinien auf insgesamt 5,5 Milliarden USD ausgeweitet und auch die Commercial-Paper-Programme auf 5,5 Milliarden USD angehoben. Im August ist außerdem ein neues Paket an Wandelanleihen hinzugekommen. Die tatsächliche Refinanzierungsstruktur kann deshalb anders aussehen als die reine Q2-Maturity-Ladder vermuten lässt.
Auswirkung der Fed-Zinserhöhung auf Zinskosten
Die Fed hat den Zielkorridor für den Federal Funds Rate wie oben erwähnt im September um 25 Basispunkte auf 3,75 bis 4,00 % angehoben. Für Realty Income wirkt sich das kurzfristig vor allem auf variable Finanzierungen, Commercial Paper und neues Fremdkapital aus. Der deutlich größere Effekt kommt über die Zeit, wenn niedrig verzinste Altanleihen auslaufen und zu höheren Marktzinsen ersetzt werden müssen.
Dabei ist der Federal Funds Rate selbst nicht der Zinssatz, zu dem Realty Income eine zehnjährige Anleihe aufnehmen würde. Entscheidend sind vielmehr die entsprechende Treasury-Rendite zuzüglich des Credit Spreads von Realty Income. Genau deshalb sind die zuletzt deutlich gestiegenen Renditen am langen Ende für den REIT mindestens genauso relevant wie die eigentliche Fed-Entscheidung.
Realty Income hat hier immerhin einen großen Vorteil. Aufgrund der starken Ratings kann sich das Unternehmen günstiger finanzieren als viele kleinere Wettbewerber. Im Frühjahr wurden beispielsweise 800 Millionen USD Senior Notes mit einem Coupon von 4,75 % und einer Laufzeit bis 2033 platziert. Die effektive Yield to Maturity lag bei rund 5,05 %. Durch einen Cross-Currency-Swap für einen Teil der Emission ist der effektive blended Coupon anschließend auf rund 4,16 % gesunken. Ein ebenfalls 2026 abgeschlossener Term Loan über 694 Millionen USD bis 2036 kommt nach Swap auf einen effektiven blended Borrowing Rate von rund 4,34 %.
Genau dieses Beispiel zeigt auch, warum eine einfache Rechnung nach dem Muster "Treasury-Rendite plus Credit Spread" nur eine grobe Näherung sein kann. Realty Income kann unterschiedliche Laufzeiten, Währungen, Anleiheformen und Derivate kombinieren und damit den für das Unternehmen günstigsten Finanzierungskanal wählen.
Die neuen Finanzierungskosten liegen trotzdem klar oberhalb vieler alter Schulden. Ein Teil dieses Gegenwinds lässt sich über die Größe und den Kapitalmarktzugang abfedern, verschwinden wird er aber nicht. Und genau deshalb wird die Frage immer wichtiger, ob Realty Income Wachstum auch mit weniger klassischem Fremd- und öffentlichem Eigenkapital finanzieren kann.
Woher soll das Wachstum kommen?
Damit kommen wir zum zweiten großen Thema. Realty Income ist mittlerweile riesig. Das ist einerseits ein Vorteil, weil das Unternehmen große Transaktionen stemmen und Kapital weltweit aufnehmen kann. Andererseits wird Wachstum mit zunehmender Größe immer schwieriger.
Ein Investment über 500 Millionen USD kann für einen kleineren REIT die AFFO spürbar bewegen. Bei Realty Income ist das inzwischen fast Alltag. Der Konzern muss deshalb immer größere Volumina investieren und gleichzeitig darauf achten, dass die Rendite dieser Investments oberhalb der eigenen Kapitalkosten liegt.
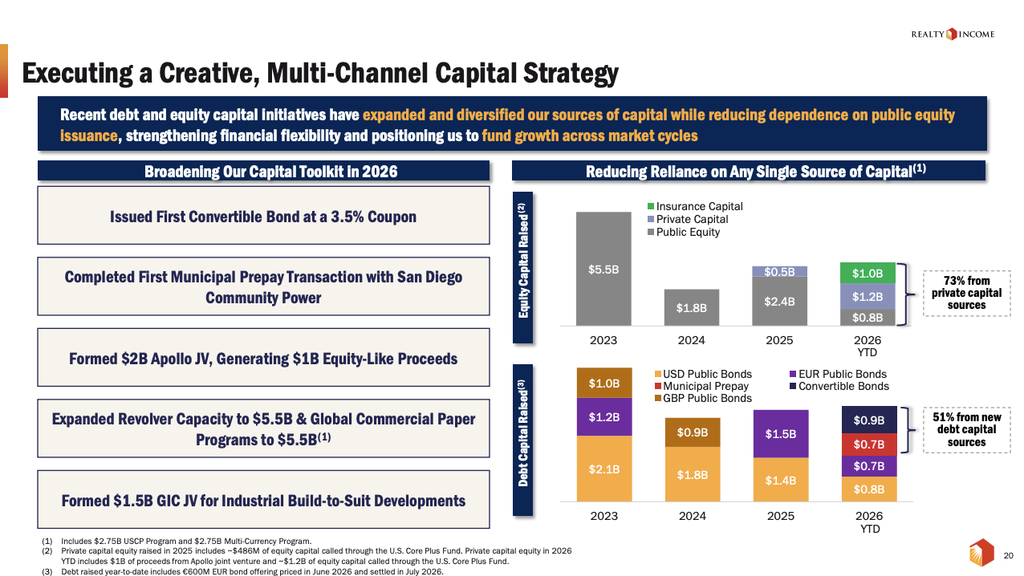
Genau hier stößt das klassische Modell irgendwann an Grenzen. Neue Aktien auszugeben ist bei einem niedrigen P/AFFO-Multiple teuer. Fremdkapital ist ebenfalls deutlich teurer geworden. Wenn beides gleichzeitig weniger attraktiv ist, braucht Realty Income im Grunde eine dritte Kapitalquelle. Genau hier kommen Private Capital und Joint Ventures ins Spiel.
Realty Income versucht damit, die Kapitalbasis zu verbreitern und nicht mehr jede Immobilie zu 100 % mit eigenem Bilanzkapital zu finanzieren. Das ist für mich nicht nur ein zusätzliches Wachstumsprojekt, sondern direkt eine Antwort auf das veränderte Zins- und Bewertungsumfeld.
Private Funds und RIM
Der aus meiner Sicht wichtigste strategische Unterschied zu früher ist Realty Income Investment Management, kurz RIM. Dahinter steckt im Grunde die Idee, die eigene Immobilienplattform auch für fremdes institutionelles Kapital zu nutzen.
Das Prinzip ist relativ einfach. Ein institutioneller Partner stellt einen großen Teil des Eigenkapitals bereit, Realty Income investiert ebenfalls und übernimmt häufig das Sourcing, Underwriting und Asset Management. Dadurch kann das Unternehmen mehr Immobilien verwalten und an Transaktionen verdienen, ohne jeden Dollar selbst auf die Bilanz nehmen zu müssen. Zusätzlich entstehen Management Fees, die deutlich kapitalleichter sind als der klassische direkte Immobilienbesitz.
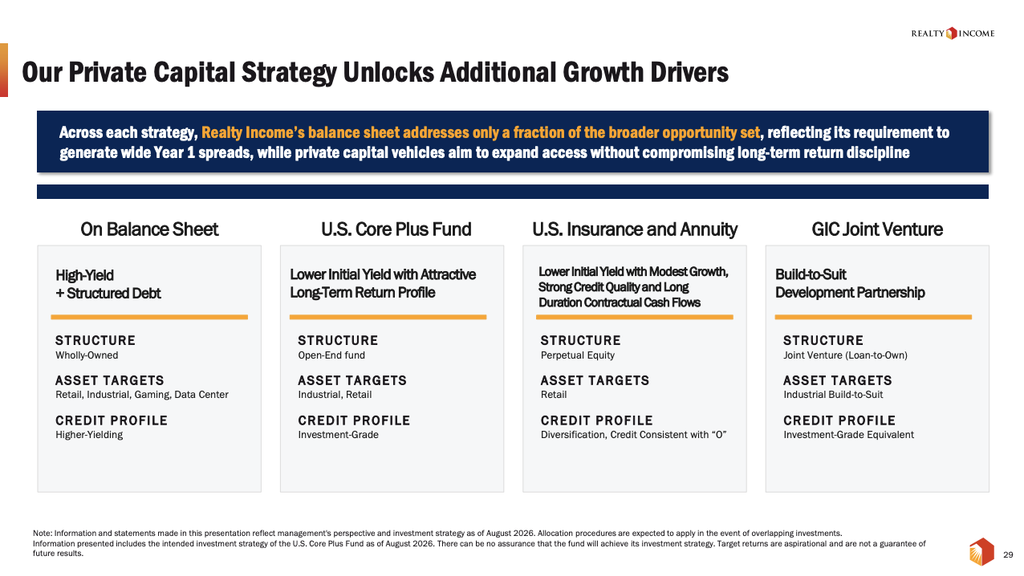
Realty Income selbst nennt dafür vier Vorteile. Die AFFO je Aktie können durch kapitalleichtere Einnahmen schneller wachsen, der adressierbare Markt wird größer, die Abhängigkeit von öffentlichem Eigenkapital sinkt und unterschiedliche Investoren können über voneinander getrennte Vehikel angesprochen werden.
Im Q2-Material werden mehrere Strukturen unterschieden. Dazu gehören der U.S. Core Plus Fund, Versicherungs- und Annuity-Kapital über Apollo sowie Build-to-Suit-Joint-Ventures mit GIC. Der Core Plus Fund kann beispielsweise auch in Immobilien investieren, deren Anfangsrendite für Realty Income auf der eigenen Bilanz zu niedrig wäre, die aber langfristig stärker wachsen.
Spannend ist eine Modellrechnung des Unternehmens. In einem rein illustrativen Beispiel steigt bei einer Immobilie mit 7,5 % Cap Rate der sogenannte Effective Cap Rate durch die Fund-Struktur auf 10,1 %. Der Return on Equity steigt in diesem Beispiel von 8,8 % auf 12,8 %. Das sind ausdrücklich keine versprochenen Renditen, die Rechnung zeigt aber, warum Realty Income diese Plattform so stark ausbaut.
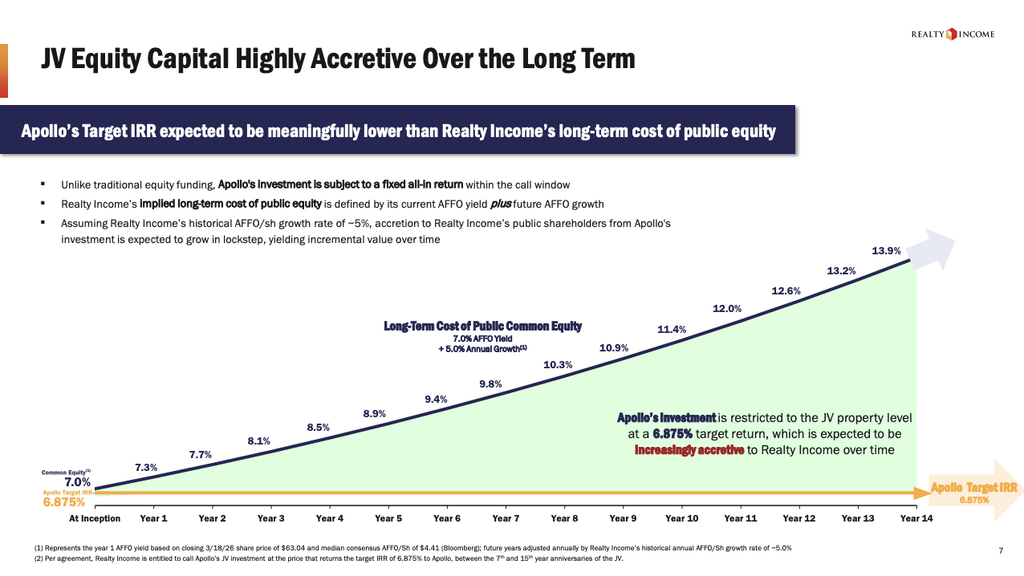
Mit Apollo (TWS-Ticker: APO, ISIN: US03769M1062) ist die Strategie inzwischen sehr konkret geworden. APO hat eine Milliarde USD für einen 49-Prozent-Anteil an einem Joint Venture mit rund 500 bestehenden US-Retail-Immobilien bereitgestellt. Realty Income behält die operative Kontrolle und verdient Management Fees auf das gesamte Portfolio. Das Kapital wird von den Ratingagenturen außerdem als Permanent Equity behandelt.
Gerade aus Finanzierungssicht ist das interessant. In der separaten Apollo-Präsentation stellt Realty Income diese Form von institutionellem Eigenkapital bewusst den langfristigen Kosten einer Ausgabe neuer Stammaktien gegenüber. Die Logik dahinter ist einfach. Statt bei einer niedrigen Bewertung immer mehr eigene Aktien auszugeben, kann Realty Income langfristiges Partnerkapital aufnehmen, ohne die Verschuldung entsprechend zu erhöhen. Gleichzeitig bleibt das Unternehmen über seinen 51-Prozent-Anteil wirtschaftlich beteiligt und verdient zusätzlich Management Fees. Das macht die Struktur bei passenden Assets deutlich kapitaleffizienter als einen klassischen 100-Prozent-Erwerb auf eigene Bilanz.
Mit GIC gibt es wiederum eine 1,5 Milliarden USD schwere Build-to-Suit-Plattform für Industrieimmobilien. Im September ist mit KKR (TWS-Ticker: KKR, ISIN: US48251W1045) ein weiterer großer Partner hinzugekommen. KKR investiert in ein europäisches Net-Lease-Portfolio, während Realty Income die Mehrheit und das Management behält. Aus einem klassischen Net Lease REIT wird damit zunehmend auch eine Immobilien- und Kapitalmanagementplattform.
Mehr Wachstum durch Data Center?
Auch Data Center sind inzwischen mehr als nur ein kleines Nebenthema. Realty Income hat zwar schon 2023 gemeinsam mit Digital Realty in ein Build-to-Suit-Projekt investiert. Der im Sommer 2026 angekündigte Schritt ist aber deutlich größer.
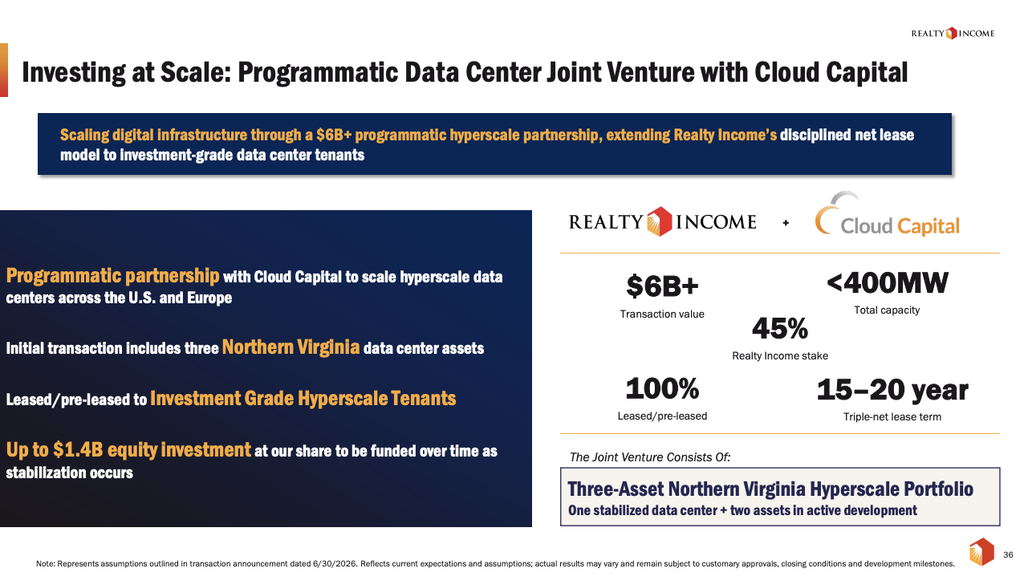
Gemeinsam mit Cloud Capital und einem globalen institutionellen Investor wurde ein Joint Venture für Hyperscale Data Center gegründet. Die drei anfänglichen Assets in Northern Virginia haben einen Gesamtwert von mehr als 6 Milliarden USD. Realty Income soll rund 45 % halten und über die Zeit bis zu 1,4 Milliarden USD Eigenkapital investieren.
Die drei Rechenzentren kommen zusammen auf etwas weniger als 400 MW Kapazität und sind vollständig vermietet oder vorvermietet. Die Mieter sind Investment-Grade-Hyperscaler und die Mietverträge sollen zwischen 15 und 20 Jahren laufen.
Wichtig finde ich dabei, dass Realty Income nicht selbst zum Rechenzentrumsentwickler werden will. Das technische und operative Know-how kommt über den spezialisierten Partner. Realty Income bringt dagegen seine Kapitalbasis, sein Underwriting und seine Erfahrung mit langfristigen Triple-Net-Verträgen ein. Das Grundprinzip bleibt also ähnlich wie bei einer klassischen Retail-Immobilie, nur dass der Mieter diesmal ein Hyperscaler und das Asset deutlich kapitalintensiver ist.
Für das Wachstum ist das interessant, weil der globale Data-Center-Markt deutlich größer ist als viele der traditionellen Net-Lease-Nischen und gleichzeitig enorme Investitionssummen benötigt. Das eröffnet Realty Income eine zusätzliche Möglichkeit, große Volumina zu "deployen", ohne das bisherige Retail-Portfolio immer weiter aufblähen zu müssen.
Dividende und Payout-Ratio
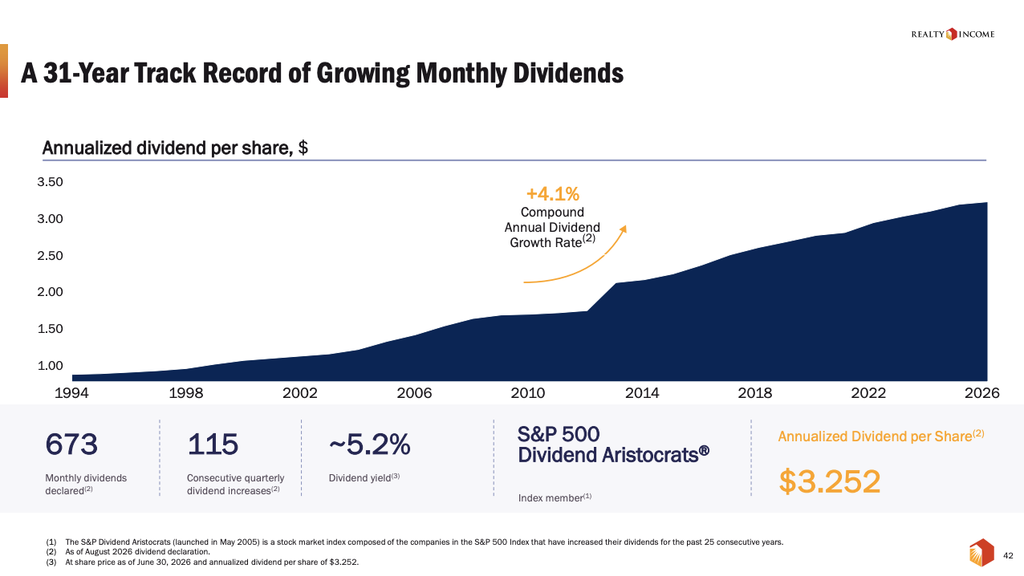
Natürlich darf bei Realty Income die Dividende nicht fehlen, da sie ein elementarer Bestandteil des Total Returns ist. Im September wurde die Monatsdividende zum 136. Mal seit dem Börsengang erhöht. Seit Oktober werden 0,2715 USD je Aktie und Monat gezahlt. Annualisiert sind das 3,258 USD.
Beim Mittelwert der AFFO-Guidance von im Mittel 4,445 USD liegt das Payout-Ratio damit bei rund 73 %. Die Dividende ist also weiterhin ordentlich gedeckt. Gleichzeitig zeigt die relativ geringe Erhöhung aber auch, dass Anleger bei Realty Income weiterhin eher nicht mit zweistelligem Dividendenwachstum rechnen sollten.
Der Investment Case besteht vielmehr aus einer hohen laufenden Ausschüttung plus moderatem Wachstum. Genau deshalb ist die Konkurrenz durch Anleihen aktuell so relevant. Wenn die Treasury schon mehr als 5 % bietet, muss Realty Income zeigen, dass aus knapp 6 % Dividendenrendite über die Jahre tatsächlich ein deutlich höherer Total Return werden kann.
Bewertung und Ausblick
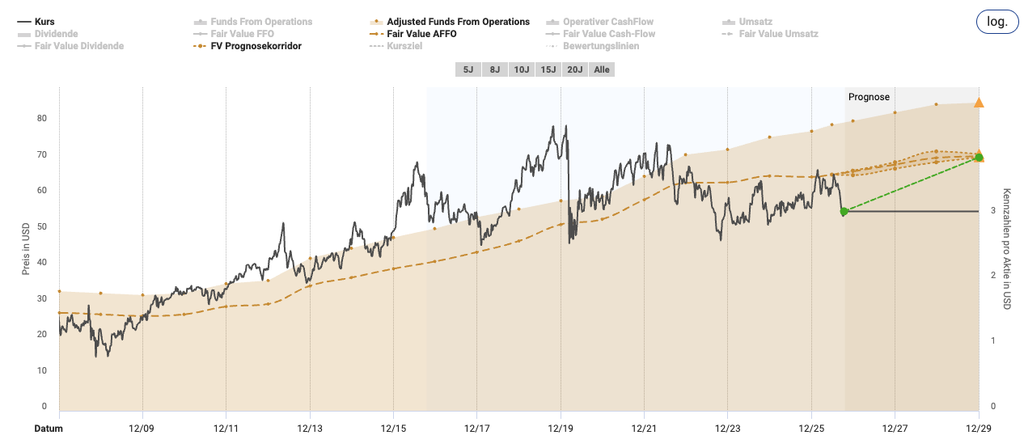
Bei einem Kurs von rund 55 USD und einer AFFO-Guidance von 4,44 bis 4,45 USD wird Realty Income aktuell mit ungefähr dem 12,4-fachen AFFO bewertet. Der AFFO Yield liegt bei rund 8,1 %, die Dividendenrendite bei knapp 6 %.
Das ist historisch betrachtet definitiv keine hohe Bewertung. Gleichzeitig würde ich heute aber auch nicht einfach den alten Durchschnittsmultiple ansetzen und daraus automatisch ein großes Kurspotenzial ableiten. Das Zinsniveau hat sich strukturell verändert. Solange zehnjährige US-Staatsanleihen um 5 % oder sogar darüber rentieren, ist ein niedrigeres Multiple für einen langsam wachsenden Net Lease REIT durchaus nachvollziehbar.
Entscheidend ist deshalb weniger die Frage, ob Realty Income wieder mit 18- oder 20-fachem AFFO gehandelt wird. Wichtiger ist für mich, ob das Unternehmen den AFFO je Aktie wieder nachhaltig im mittleren einstelligen Bereich steigern kann. Gelingt das und bleibt die Dividende bei rund 6 %, wäre auch ohne große Multiple-Expansion ein ordentlicher Total Return möglich.
Genau hier liegt die Bedeutung der neuen Wachstumswege. Private Capital, Joint Ventures und Data Center müssen beweisen, dass sie nicht nur große Schlagzeilen produzieren, sondern tatsächlich zusätzliches Wachstum je Aktie ermöglichen. Wenn das gelingt, wäre Realty Income weniger abhängig davon, ständig neue Aktien zu attraktiven Kursen auszugeben.
Optionshandel
Ich selbst bin auch als Optionshändler aktiv, aber fast ausschließlich als sog. "Stillhalter". Daher interessiert es mich natürlich auch bei REITs wie Realty Income, welche sich für zusätzlichen Cashflow oder für einen günstigen Einstieg mittels Andienung eignen.
Achtung: Die Earnings Season geht gerade los! Realty Income meldet seine Q3 Zahlen am 2.11.2026.
Aufgrund der, trotz des aktuellen Anstiegs, niedrigen Volatilität (VIX) sind die Prämien leider nicht so attraktiv wie in volatilen Zeiten.
Realty Income
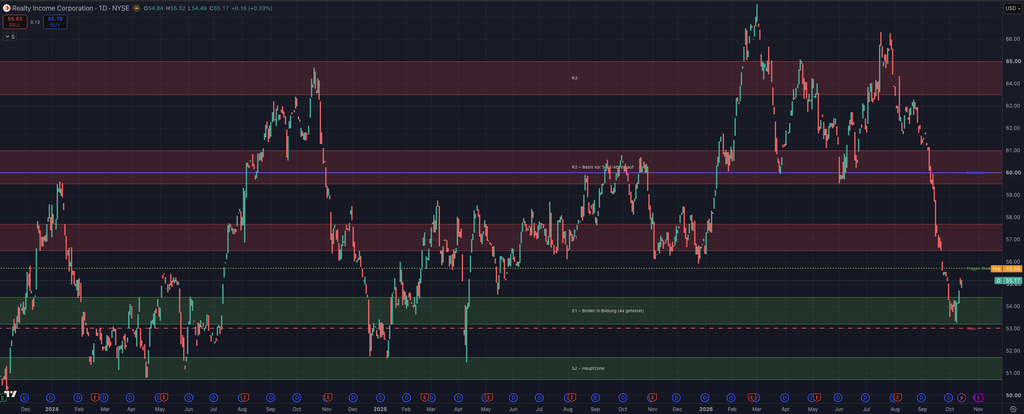
Für Realty Income bieten sich Short Puts an, beispielsweise mit kürzerer Laufzeit ATM Strike von $55 im Dezember '26 oder länger laufend mit Strikes $52.50 im September '27 oder Januar '28
Fazit
Realty Income bleibt für mich einer der qualitativ stärkeren Namen im Net Lease Bereich. Die Occupancy Rate ist hoch, die Mieterbasis breit diversifiziert, die Bilanz ist Investment Grade und die Dividende ist weiterhin gut gedeckt.
Trotzdem ist der Investment Case heute ein anderer als in der Nullzinsphase. Eine Dividendenrendite von knapp 6 % wirkt weniger spektakulär, wenn zehnjährige US-Staatsanleihen gleichzeitig mehr als 5 % abwerfen. Dazu kommen mehr als 30 Milliarden USD Schulden, von denen in den kommenden Jahren mehrere Milliarden pro Jahr refinanziert werden müssen. Die alten Durchschnittszinsen von teilweise nur rund 3 % werden sich dabei nicht beliebig fortschreiben lassen.
Kurzfristig schützt Realty Income die hohe Quote festverzinslicher Schulden. Langfristig muss das Unternehmen aber zeigen, dass es höhere Finanzierungskosten durch Investment Spreads, Mietwachstum und neue Einnahmequellen kompensieren kann.
Genau deshalb finde ich die Entwicklung hin zu Private Capital, Joint Ventures und Data Center so spannend. Realty Income versucht, aus einer reinen Immobiliengesellschaft zunehmend eine breitere Net-Lease-Kapitalplattform zu machen. Das kann die Abhängigkeit von öffentlichem Eigenkapital reduzieren und neue Märkte erschließen.
Ob das am Ende reicht, um trotz der enormen Unternehmensgröße wieder stärkeres AFFO-Wachstum zu erzeugen, wird für mich die entscheidende Frage der kommenden Jahre. Bei einem P/AFFO von rund 12 und einer Dividendenrendite von knapp 6 % ist ein Teil der Zinsproblematik aus meiner Sicht bereits eingepreist. Ein Selbstläufer ist Realty Income im aktuellen Zinsumfeld trotzdem nicht mehr.