Herzlich willkommen zu einem weiteren Blogbeitrag! Nachdem wir uns zuletzt mit den Q2 Earnings bei REITs beschäftigt haben, widme ich mich heute einer Anlageklasse, die bei deutschen Anlegern noch ein ziemliches Nischendasein fristet, obwohl sie in den USA seit Jahrzehnten fester Bestandteil vieler Einkommensportfolios ist.
Die Rede ist von sog. Preferred Shares, zu Deutsch Vorzugsaktien, die mit den deutschen Vorzügen (wie z. B. bei VW oder BMW) eigentlich nur den Namen gemeinsam haben.
Im heutigen Artikel führe ich in die Funktionsweise ein, bespreche Vor- und Nachteile und stelle drei konkrete Beispiele von Preferred Shares für Einkommensinvestoren vor, die ich aktuell interessant finde.
Viel Spaß beim Lesen!
Was sind Preferred Shares überhaupt?
Am einfachsten versteht man Preferred Shares, wenn man sie als Zwitter zwischen Anleihe und Aktie betrachtet. Von der Anleihe erben sie die feste, vorab definierte Ausschüttung und den Nennwert, von der Aktie die Börsennotiz, die unbegrenzte Laufzeit und den Umstand, dass die Zahlungen rechtlich Dividenden sind und keine Zinsen. In der Kapitalstruktur eines Unternehmens sitzen Preferred-Inhaber zwischen den Gläubigern und den Stammaktionären, ihre Ansprüche sind also nachrangig gegenüber allen Krediten und Anleihen, werden aber vor der Stammaktie bedient. Man ist weder richtig Gläubiger noch richtig Miteigentümer, weswegen Preferred Shares auch als hybride Wertpapiere bezeichnet werden.
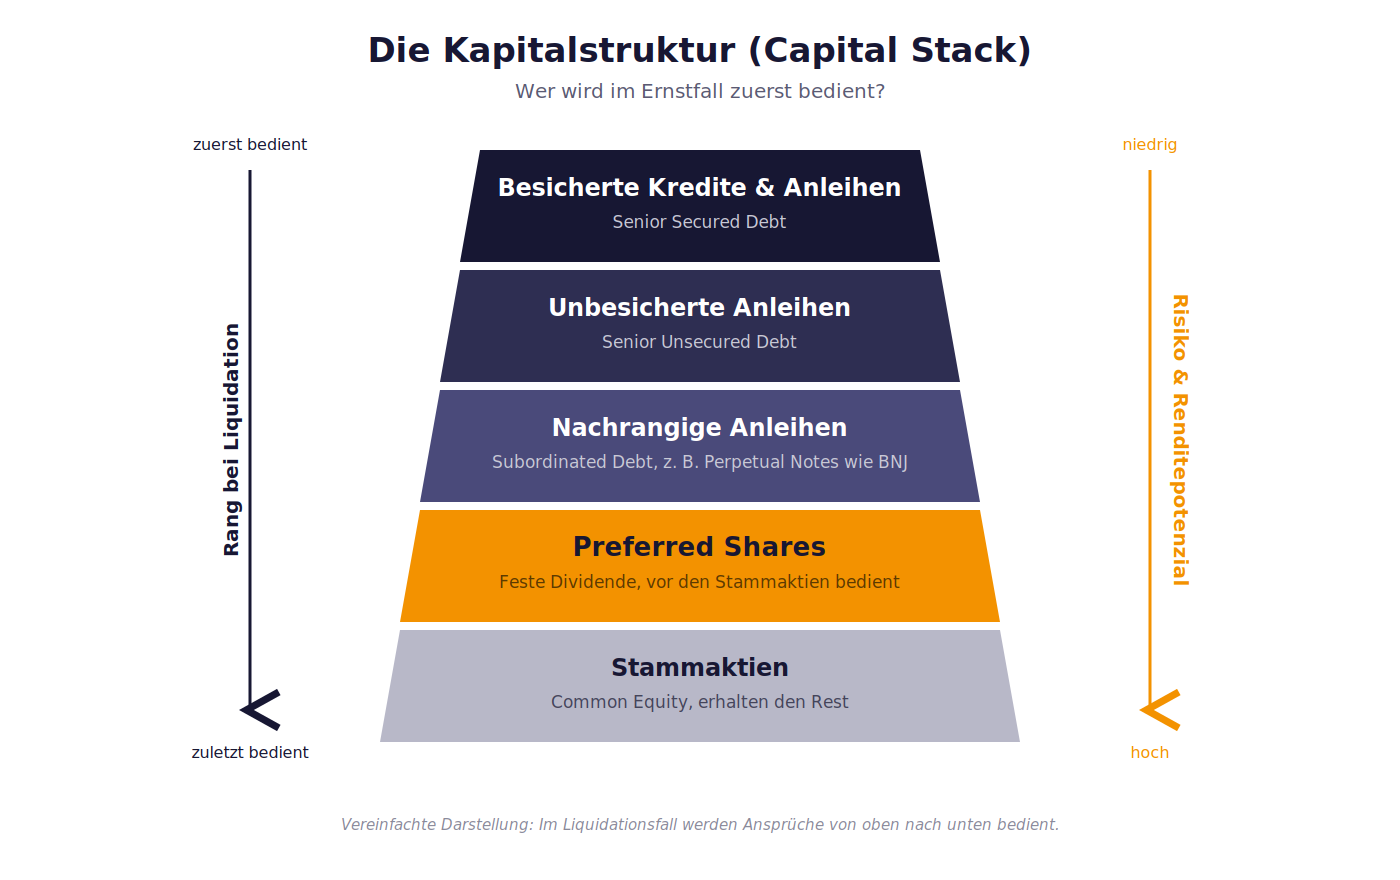
Die Kapitalstruktur eines Unternehmens: Preferred Shares werden vor den Stammaktien,
aber nach allen Anleihen bedient (Quelle: eigene Darstellung)
Die typische börsengehandelte Preferred wird zu einem Nennwert (Par Value) von 25 USD ausgegeben und die Dividende wird als Prozentsatz dieses Nennwerts festgelegt. Bei einer Preferred mit 5,5 % Coupon und 25 USD Nennwert fließen also jährlich 1,375 USD, üblicherweise in vier Quartalsraten. Wichtig dabei ist, dass sich der Coupon immer auf den Nennwert bezieht und nicht auf den aktuellen Börsenkurs, weswegen die tatsächliche laufende Rendite bei Kursen unter Par entsprechend höher ausfällt. Es gibt außerdem Emissionen mit 50 oder 100 USD Nennwert, weswegen ein Blick in den Prospekt oder auf QuantumOnline vor dem Kauf Pflicht ist. Dort findet man alle relevanten Bedingungen einer Preferred kompakt zusammengefasst.
Ein paar Begriffe, die man kennen sollte:
- Cumulative vs. Non-Cumulative: Bei kumulativen Preferreds sammeln sich ausgefallene Dividenden an und müssen vollständig nachgezahlt werden, bevor die Stammaktionäre auch nur einen Cent sehen. Bei non-kumulativen Preferreds (das betrifft v. a. Bank-Preferreds) sind ausgefallene Zahlungen dagegen unwiderruflich verloren.
- Callable: Nahezu jede Preferred ist ab einem bestimmten Datum zum Nennwert kündbar. Unternehmen nutzen diese Option, wenn sie sich günstiger refinanzieren können, etwa weil die Zinsen gefallen sind oder sich die eigene Bonität verbessert hat. Warum sollte man auch weiter 7 % zahlen, wenn eine Neuemission für 5,5 % möglich wäre?
- Fixed vs. Fixed-to-Floating vs. Reset: Manche Preferreds zahlen dauerhaft einen festen Satz, andere wechseln nach einer Anfangsperiode auf einen variablen Satz (typischerweise ein Aufschlag auf SOFR) oder werden in festen Intervallen an die Rendite von US-Staatsanleihen angepasst.
Wo Preferreds ins Depot passen und wo nicht
Persönlich sehe ich Preferred Shares als das fehlende Puzzleteil zwischen zwei Welten, die viele Einkommensinvestoren bereits kennen. US-Staatsanleihen und Unternehmensanleihen mit IG-Rating liefern aktuell ordentliche bis erhöhte Renditen bei höherer Sicherheit. Klassische Blue-Chip-Dividendenaktien und auch REITs sowie BDCs liefern mehr laufenden Ertrag plus Wachstumschance, dafür ist die Volatilität höher und die Dividende kann theoretisch gekürzt werden, wie zuletzt einige BDC-Beispiele gezeigt haben. Aber auch bei bekannten Aktien kann das passieren, wenn das Geschäftsumfeld sich drastisch verschlechtert. Preferreds liegen dazwischen, denn die Ausschüttung ist vertraglich fixiert und kann nicht einfach „adjustiert" werden wie eine Stammaktien-Dividende, gleichzeitig liegt die Rendite mit aktuell 7 bis 9 % deutlich über dem Anleiheniveau vergleichbarer Emittenten.
Der Preis dafür ist das gedeckelte Aufwärtspotenzial. Läuft das Geschäft des Emittenten großartig, profitieren die Stammaktionäre, während die Preferred stur ihren Coupon zahlt. Wer also den nächsten Tenbagger sucht, ist hier definitiv falsch. Eine Ausnahme gibt es allerdings, nämlich den Kauf unter Nennwert.
Wer eine Preferred Share beispielsweise für 20 USD einsammelt, deren Nennwert bei 25 USD liegt, hat zwei Eisen im Feuer. Die auf den Nennwert berechnete Ausschüttung rentiert bezogen auf den eigenen Einstandskurs höher, und zusätzlich besteht die Chance (keine Garantie!), dass sich die Lücke zum Nennwert irgendwann schließt, sei es durch einen Call zum vollen Nennwert oder durch eine Neubewertung am Markt. In beiden Fällen käme zu den laufenden Erträgen ein Kursgewinn von bis zu 25 % hinzu, ohne dass das Unternehmen dafür einen Dollar mehr verdienen müsste.
Aber warum notieren aktuell überhaupt so viele Preferred Shares unter Nennwert? Der Hauptgrund ist schlicht das Zinsniveau, denn die meisten dieser Papiere wurden in der Nullzinsphase mit Coupons von 4 bis 6 % emittiert und mussten sich nach dem Zinsanstieg über den Kurs an das neue Renditeniveau anpassen. Dazu kommt ein derzeit technischer Faktor hinzu, den man kennen sollte.
Der Markt wird vom 14 Milliarden USD schweren iShares Preferred and Income Securities ETF (PFF) dominiert, und wenn dieser Indexriese umschichtet, etwa weil neue große Emissionen (zuletzt auffällig viele von Tech-Konzernen wie Alphabet oder auch Strategy) in seinen Referenzindex aufgenommen werden, drückt sein wahlloser Verkauf die Kurse kleinerer Papiere teils wochenlang, ganz ohne fundamentalen Grund. Für Einkommensinvestoren, die ihre Hausaufgaben gemacht haben, sind solche Phasen eher Einladung als Warnsignal.
Die Nachteile
Bevor wir zu den Beispielen kommen, der Vollständigkeit halber die Schattenseiten:
- Zinssensitivität: Perpetual Preferreds haben quasi unendliche Duration. Steigen die langfristigen Zinsen deutlich, fallen die Kurse, und zwar unabhängig von der Qualität des Emittenten.
- Call-Risiko: Wer eine Preferred über Par kauft, kann bei einer Kündigung (dem sog. Call) Geld verlieren. Deswegen schaue ich mir bevorzugt Papiere unter Nennwert an, bei denen ein Call sogar ein Geschenk wäre.
- Kein Wachstum: Die Dividende ist oftmals fix (Ausnahme ein Dividendenreset zu bestimmten Bedingungen). Von steigenden Gewinnen des Unternehmens profitiert man nicht, und anders als bei vielen Dividendenaktien gibt es auch keinen Inflationsschutz durch Erhöhungen.
- Liquidität: Viele Preferred Shares handeln nur wenige tausend Stück am Tag. Limit Orders sind hier absolute Pflicht, Market Orders können teuer werden. Und geduldig muss man auch sein.
- Steuern: Die in US-Quellen oft beworbenen Vorteile durch „Qualified Dividends" und etwaiger Steuervorteile gelten nur für US-Steuerzahler. Für deutsche Anleger greift die reguläre Besteuerung inklusive US-Quellensteuer, weswegen dieses Argument für uns weitgehend entfällt.
Drei Beispiele aus der Praxis
Für die Beispiele habe ich bewusst drei sehr unterschiedliche Emittenten gewählt, einen Versicherer, ein Industriekonglomerat und einen Mortgage REIT, damit die Bandbreite der Anlageklasse sichtbar wird. Alle drei Papiere notieren unter Nennwert.
Der Qualitätswert aus der Versicherungswelt
Versicherer sind aus meiner Sicht einer der natürlichen Emittenten von Preferred Shares, denn ihr Geschäftsmodell produziert genau die stabilen, regulierten Kapitalpuffer, auf denen eine Preferred-Dividende sicher ruht. Arch Capital Group (TWS-Ticker der Preferred: ACGLN, Stammaktie: ACGL) gehört seit vielen Jahren zur Spitzengruppe unter den Spezialversicherern und Rückversicherern und hat in den letzten zwei Jahrzehnten kein einziges Verlustjahr produziert, was in einer Branche, die von Hurrikanen, Waldbränden und Großschäden lebt, eine bemerkenswerte Leistung ist. Die Series G Preferred zahlt einen Coupon von 4,55 % auf 25 USD Nennwert (1,1375 USD im Jahr) und notiert aktuell bei rund 16,50 USD, was einer laufenden Rendite von etwa 7 % entspricht.
Der Coupon verrät sofort die Geschichte dieses Papiers, denn 4,55 % konnte Arch nur in der Niedrigzinsphase 2021 aufrufen, und der heutige Kurs von ~16,50 USD ist schlicht die Anpassung an das aktuelle Renditeniveau. An der Kreditqualität hat sich dadurch nichts verschlechtert, im Gegenteil, denn die Preferred Shares sitzen auf über 22 Milliarden USD an harter Eigenkapitalsubstanz, größtenteils geparkt in einem Investment-Grade-Anleiheportfolio. Selbst eine historisch schwere Katastrophensaison würde diese Substanz nicht ernsthaft gefährden.
Die Series G ist seit Juni 2026 jederzeit zum Nennwert von 25 USD kündbar, was bei einem Kurs von ~16,50 USD aber eher ein Lottogewinn als ein Risiko wäre. Zu beachten ist, dass die Dividende non-kumulativ ist, was bei einem Emittenten dieser Qualität mMn aber verschmerzbar ist. Rund 7 % laufende Rendite für ein Papier, dessen Ausfallrisiko ich als sehr gering einschätze, dazu Kurspotenzial bei fallenden Zinsen, das finde ich sehr attraktiv.
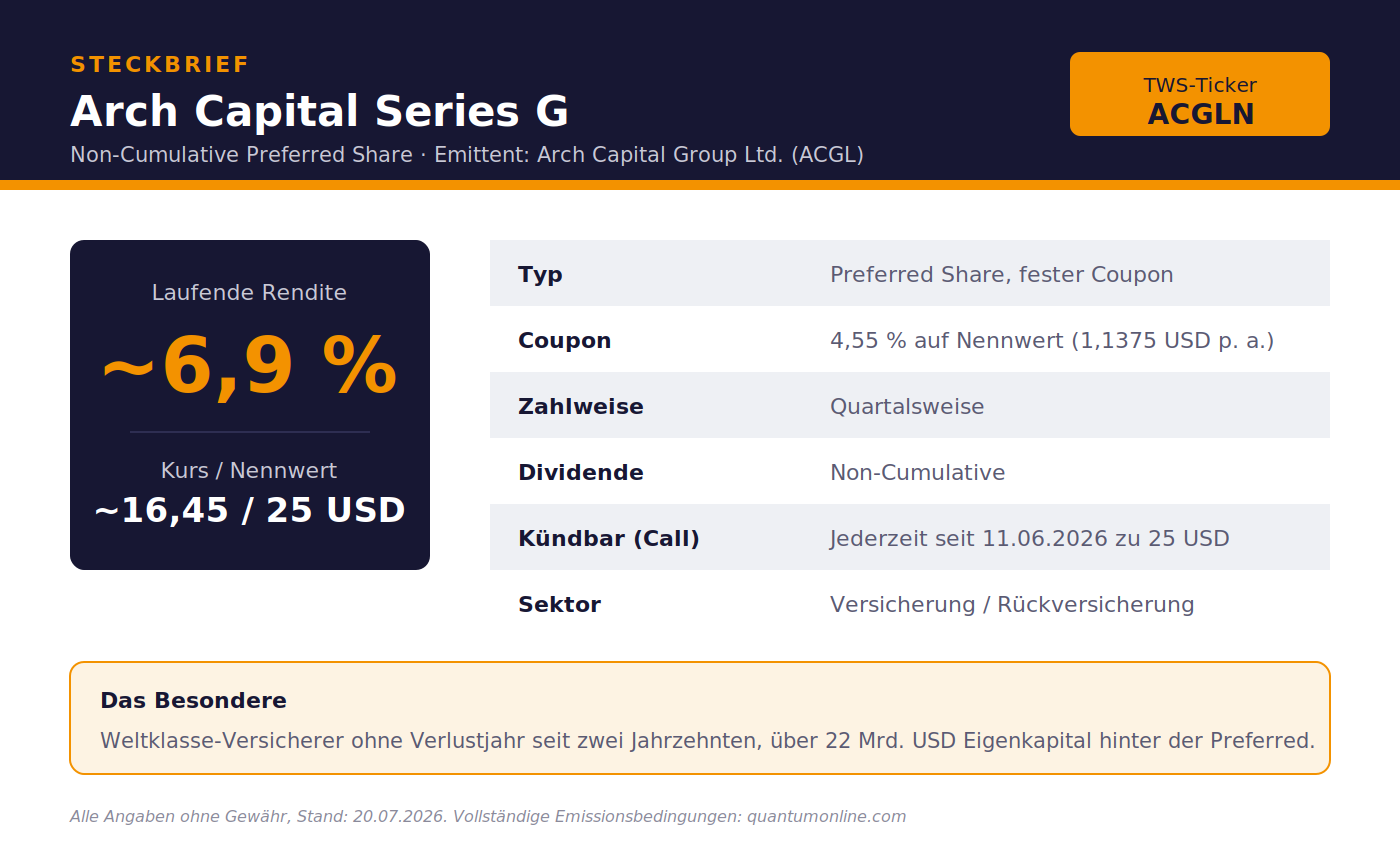
Die wichtigsten Eckdaten der Arch Capital Series G auf einen Blick
(Quelle: eigene Darstellung, Daten: QuantumOnline, Stand 20.07.2026)
Der Sonderfall aus dem Hause Brookfield
Das zweite Beispiel ist streng genommen gar keine Preferred Share, sondern eine ewige Nachranganleihe, die sich aber praktisch wie eine Preferred verhält und deshalb hier ihren Platz verdient. Die Brookfield Finance 4,50 % Perpetual Subordinated Notes (TWS-Ticker: BNJ) werden von der Brookfield Corporation (TWS-Ticker: BN, ISIN: CA11271J1075) garantiert, einem mit A- gerateten Konglomerat mit Beteiligungen quer durch erneuerbare Energien, Infrastruktur, Immobilien und Asset Management.
Warum bespreche ich in einem Preferred-Artikel eine Anleihe? Weil BNJ zeigt, dass sich ein Blick über die Grenzen der Wertpapiergattung lohnt. Das Papier notiert aktuell bei rund 15,50 USD und liefert eine laufende Rendite von etwa 7,3 %, während typische Preferreds mit vergleichbarem BBB-Rating eher bei 6,4 % rentieren. Gleichzeitig ist die Struktur sogar sicherer als bei einer klassischen Preferred, denn als Anleihe steht BNJ in der Kapitalstruktur (s. Eingangsgrafik) über den Brookfield-Preferreds und die Zahlungen sind kumulativ. Sie können zwar für bis zu fünf Jahre aufgeschoben werden, müssen dann aber inklusive Zinseszins nachgezahlt werden, während Preferred-Dividenden zeitlich unbegrenzt ausgesetzt werden können.
Mehr Sicherheit bei gleichzeitig höherer Rendite passt eigentlich nicht zusammen, und genau solche Anomalien finde ich sehr spannend. Die Erklärung dürfte in der geringen Bekanntheit und dem überschaubaren Handelsvolumen liegen, denn wer das Papier nicht kennt, kauft es auch nicht. Bei einer Normalisierung der Rendite auf das Niveau vergleichbarer Papiere läge der faire Wert mMn eher im Bereich von 18 USD.
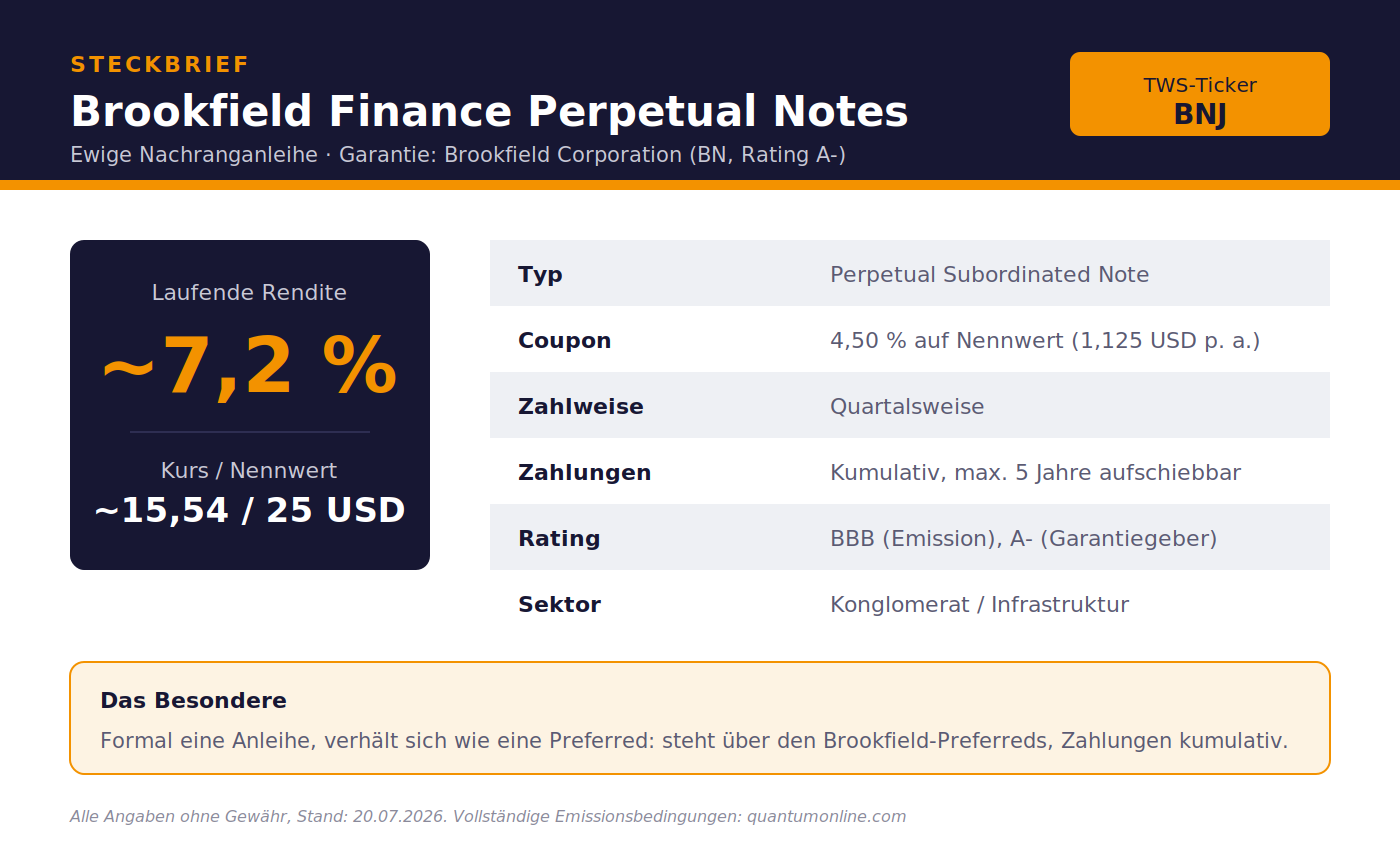
BNJ im Steckbrief: formal eine Anleihe, praktisch eine Preferred
(Quelle: eigene Darstellung, Daten: QuantumOnline, Stand 20.07.2026)
Der Hochprozenter aus dem Mortgage-REIT-Sektor
Beim dritten Beispiel wird es renditestärker und riskanter. Mortgage REITs sind ein Sektor, um den ich bei den Stammaktien meist einen Bogen mache, denn hohe Hebel, komplexe Zinsderivate und regelmäßige Dividendenkürzungen sind nicht mein Beuteschema. Bei den Preferreds sieht die Rechnung aber anders aus, denn hier interessiert mich nicht, ob der Buchwert wächst, sondern nur, ob die Preferred-Dividende sicher bedient wird. Rithm Capital (TWS-Ticker: RITM, ISIN: US64828T2015) ist dafür mein bevorzugter Kandidat, denn das Unternehmen war in den letzten fünf Jahren der mit Abstand beste Wert im ansonsten gebeutelten mREIT-Sektor, wandelt sich zunehmend zum breiter aufgestellten Asset Manager und arbeitet mit dem 6-fachen des Eigenkapitals deutlich konservativer als viele Wettbewerber, die mit dem 10- bis 15-fachen hebeln.
Die Series E Preferred (TWS-Ticker: RITM PRE) zahlt einen festen Coupon von 8,75 % und notiert leicht unter Par bei einer laufenden Rendite von rund 9 %. Die Ausschüttungen sind laut Unternehmensangaben fast dreifach durch die Erträge gedeckt und die Dividende ist kumulativ. Was mir an der Series E besonders gefällt, ist der Call-Schutz bis Oktober 2030, denn man kann sich diese Rendite für gut vier Jahre sichern, egal was die Zinsen machen. Sollte die Fed in den kommenden Jahren senken, sitzt man mit einem festen 8,75 %-Coupon ziemlich komfortabel da. Das Restrisiko bleibt das Geschäftsmodell selbst, weswegen ich eine solche Position bewusst klein halten und als Renditebaustein, nicht als Kerninvestment betrachten würde.
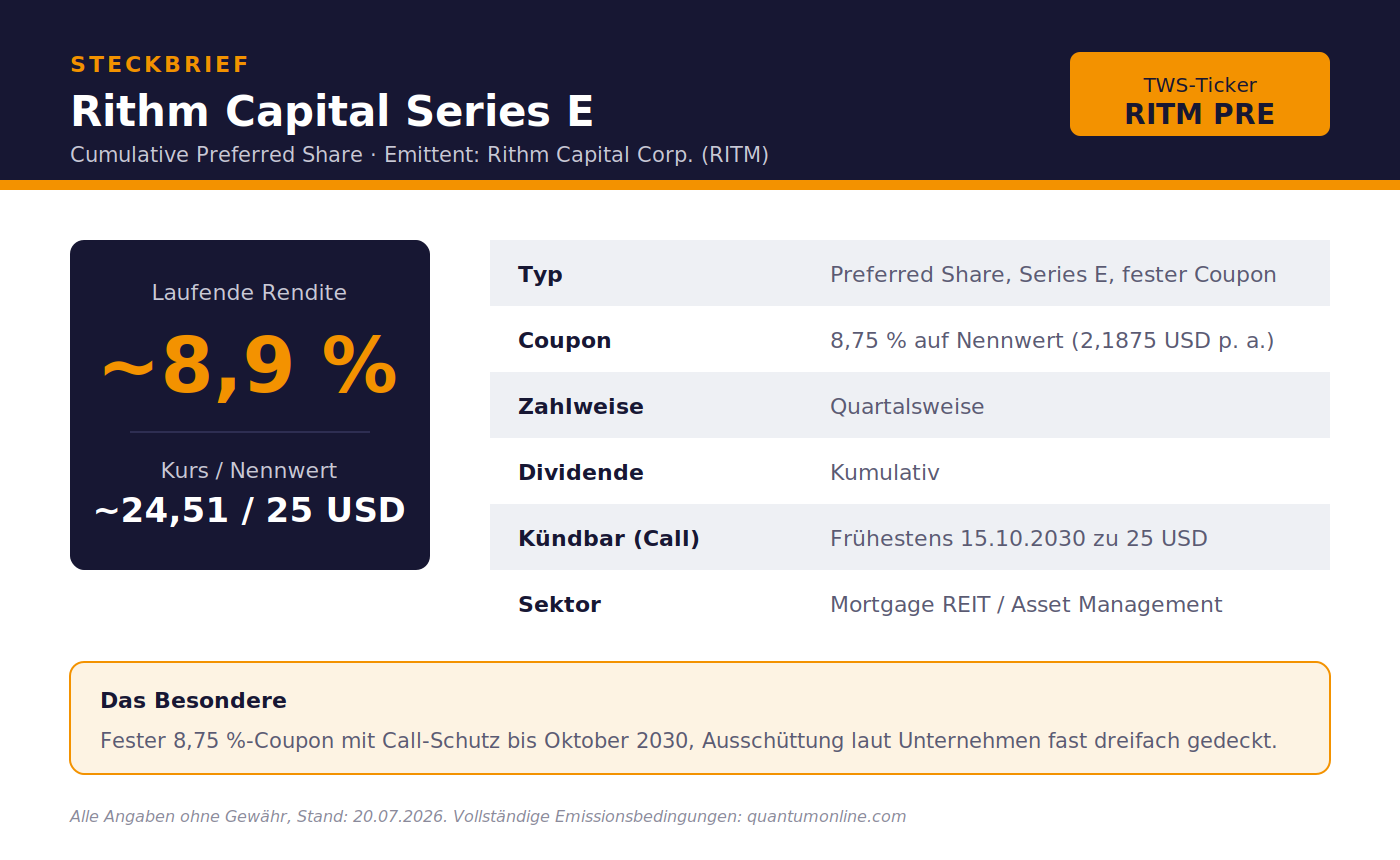
Die Rithm Capital Series E bietet den höchsten Coupon der drei Beispiele
(Quelle: eigene Darstellung, Daten: QuantumOnline, Stand 20.07.2026)
Praxistipps für den Handel
Aus eigener Erfahrung noch ein paar Hinweise für alle, die jetzt Lust auf Preferred Shares bekommen haben. Als Optionshändler bin ich es gewohnt, mit Limits zu arbeiten und auf meinen Preis zu warten getreu dem Motto "Let the market come to you", und genau diese Denke passt perfekt zu Preferreds. Man definiert vorab die Rendite, die man für ein Papier haben möchte, rechnet den entsprechenden Kurs aus und legt dort sein Kauflimit hin, gerne auch als GTC-Order über Wochen.
Bei illiquiden Papieren wird man so gelegentlich von einem ungeduldigen Verkäufer zu Kursen bedient, die im normalen Handel nie erreichbar wären. Market Orders verbieten sich dagegen komplett, denn bei Spreads von teilweise mehreren Prozent bezahlt man sonst einen unnötigen Aufschlag. Bei der Positionsgröße halte ich etwa 1 % je Papier für sinnvoll, denn Diversifikation über mehrere Emittenten und idealerweise auch Branchen ist bei dieser Anlageklasse Pflicht und kein Nice-to-have.
Fazit
Preferred Shares sind kein Instrument für Träumer aka Tenbagger-Jäger, aber ein hervorragendes Werkzeug für Einkommensinvestoren, die die Lücke zwischen Anleihe und Dividendenaktie füllen wollen. Das aktuelle Umfeld ist mMn besonders interessant, weil viele in der Niedrigzinsphase emittierte Qualitätspapiere deutlich unter Nennwert notieren und damit neben 7 bis 9 % laufender Rendite auch Kurspotenzial bieten, sollten die Zinsen mittelfristig sinken.
Mit Arch Capital Series G bekommt man einen Weltklasse-Versicherer, mit BNJ eine mMn fehlbewertete Quasi-Preferred mit Brookfield-Garantie und mit Rithm Series E einen Hochprozenter mit vier Jahren Call-Schutz, wobei jedes der drei Papiere ein anderes Chance-Risiko-Profil abdeckt. Wichtig bleibt wie immer die Sorgfalt, die bei Preferreds bedeutet, den Prospekt bzw. QuantumOnline zu lesen, auf Cumulative vs. Non-Cumulative zu achten, die Call-Termine zu kennen und niemals ohne Limit zu handeln. Dann können Preferreds ein wertvoller Baustein für den Cashflow-Teil des Depots sein.