Die Berichtssaison für das zweite Quartal 2026 ist mittlerweile abgeschlossen und damit ist es wieder Zeit für den REIT Q2'26 Sektor Überblick. Wie schon beim letzten Mal möchte ich nicht einfach nur die Zahlen einzelner Unternehmen wiedergeben, sondern auch schauen, wie sich das Umfeld in den jeweiligen Immobiliensektoren entwickelt hat. Dieses Mal stehen Residential, Net Lease und Industrial REITs im Mittelpunkt. Außerdem möchte ich euch meinen letzten Artikel zum Thema Alternative Asset Manager und REITs ans Herz legen. Jetzt aber viel Spaß beim Lesen!
Bevor wir uns aber mit den einzelnen REITs beschäftigen, führt diesmal allerdings kein Weg an den Zinsen vorbei.
Die Zinsen steigen wieder
Die US-Notenbank hat den Zielkorridor für die Federal Funds Rate gestern Abend um 25 Basispunkte auf 3,75 bis 4,00 % angehoben. Begründet wurde das von der FED mit weiterhin erhöhten Inflationsraten.
Für Anleger in Real Estate Investment Trusts (REITs) ist allerdings nicht nur der kurzfristige Leitzins interessant. Noch wichtiger sind häufig die Zinsen am langen Ende, weil sich viele Immobilienunternehmen langfristig über zehnjährige oder noch länger laufende Anleihen finanzieren (können)
Und auch dort hat sich das Umfeld in den letzten Wochen und Monaten wieder deutlich verschärft. Die Rendite zehnjähriger US-Staatsanleihen ist gestern auf zeitweise über 5 % gestiegen und das hat gleich mehrere Auswirkungen.
Bei bereits ausgegebenen Anleihen fallen normalerweise die Kurse, wenn die Marktrenditen steigen. Je länger die Laufzeit einer Anleihe ist, desto stärker kann dieser Effekt ausfallen. Bei neu aufgenommenen Schulden sieht es anders aus. Hier muss ein Unternehmen eben ganz einfach höhere Zinsen bezahlen, was gerade bei REITs mit großen anstehenden Refinanzierungen schnell auf die Funds From Operations (FFO) bzw. die Adjusted Fund From Operations (AFFO) durchschlagen kann.
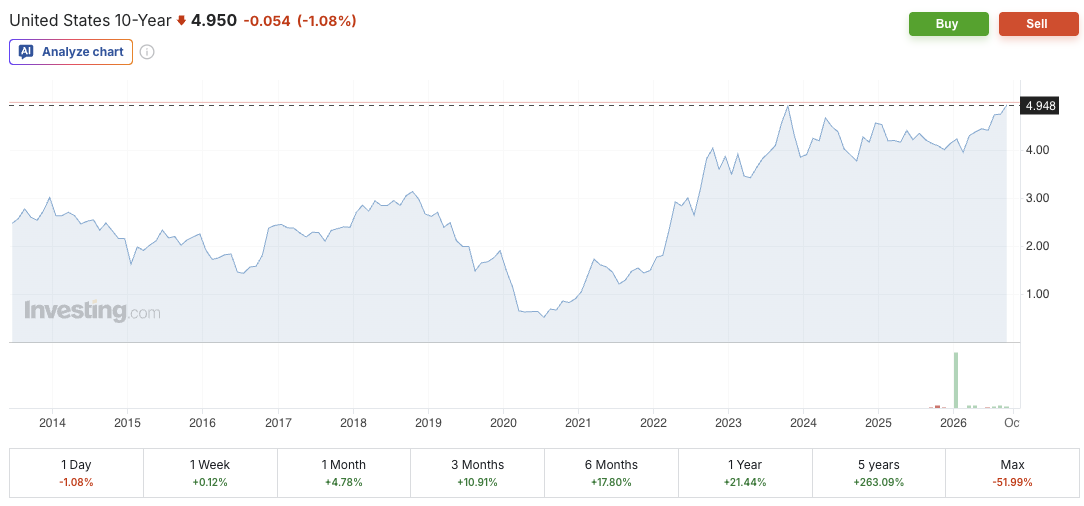
Rendite der zehnjährigen US-Staatsanleihen (Quelle: investing.com)
Hinzu kommt die Konkurrenz um Kapital. Wenn Anleger mit einer zehnjährigen US-Staatsanleihe rund fünf Prozent Rendite erzielen können, wirkt ein REIT mit ebenfalls fünf Prozent Dividendenrendite zunächst weniger attraktiv als noch vor einigen Jahren. Der REIT muss diesen Unterschied dann durch Wachstum ausgleichen oder zu einer entsprechend niedrigeren Bewertung gehandelt werden.
Das ist natürlich eine stark simplifizierte Erklärung, in der Realität ist es deutlich komplexer, denn höhere Zinsen wirken sich je nach Immobiliensektor unterschiedlich aus:
- Net Lease und Cell Tower REITs sind beispielsweise besonders zinssensitiv, weil ihre Mietverträge häufig sehr lang laufen und die jährlichen (oft an die Inflation gekoppelten) Mietsteigerungen relativ gering sind. Schon im Sommer ist wieder eine deutlich stärkere negative Korrelation zwischen den Kursen von Net Lease REITs und den Renditen von Unternehmensanleihen sichtbar geworden.
- Bei Residential REITs gibt es dagegen auch einen positiven Effekt. Teure Finanzierungen machen neue Apartmentprojekte weniger attraktiv und bremsen damit das zukünftige Angebot. Gleichzeitig bleiben Hypotheken teuer, wodurch sich viele Haushalte einen Hauskauf weiterhin nicht oder weniger leisten können.
- Bei Industrial REITs sieht es ähnlich aus. Development wird schwieriger, wodurch weniger neue Logistikflächen auf den Markt kommen. Für Eigentümer bereits bestehender Immobilien ist das langfristig nicht unbedingt schlecht.
Residential REITs
Der US-Wohnungsmarkt befindet sich weiterhin in einer langsamen Erholung. Die große Neubauwelle der vergangenen Jahre läuft inzwischen aus. Im ersten Halbjahr 2026 hat die Net Absorption erstmals seit rund fünf Jahren wieder über den Fertigstellungen gelegen. Gleichzeitig beginnt die durchschnittliche Leerstandsquote langsam zu sinken. Das bedeutet allerdings noch nicht, dass der Markt bereits wieder stark wächst!
Gerade in vielen Sunbelt-Märkten muss das hohe Angebot der vergangenen Jahre noch vollständig absorbiert werden. Gleichzeitig bleibt die Nachfrage aufgrund des schwachen Beschäftigungswachstums dann doch eher verhalten. Auf der anderen Seite sorgt die weiterhin schlechte Erschwinglichkeit von Wohneigentum dafür, dass viele potenzielle Käufer länger Mieter bleiben.
Ein interessanter Aspekt ist mittlerweile, dass ausgerechnet einige der zuvor besonders stark von Neubauten betroffenen Sunbelt-Märkte die schnellsten Verbesserungen bei den Leerständen zeigen. Das spricht zumindest dafür, dass der zyklische Tiefpunkt langsam hinter uns liegen könnte.
Camden Property Trust
Camden Property Trust (TWS-Ticker: CPT, ISIN: US1331311027) war bereits im Q1-Beitrag vertreten. Normalerweise versuche ich bei diesen Sektorüberblicken stärker durchzuwechseln, bei Camden hat sich seitdem allerdings schlicht zu viel getan, als dass ich das unerwähnt lassen wollte.
Die Core FFO je Aktie haben im zweiten Quartal bei 1,68 USD gelegen und damit leicht unter dem Vorjahreswert. Die Same-Property NOI ohne das inzwischen verkaufte Kalifornien-Portfolio ist um 1,4 % gefallen, weil die Einnahmen nahezu unverändert geblieben und die Kosten um 2,4 % gestiegen sind.
Operativ geht es wie ich finde trotzdem in die richtige Richtung. Die Effective New Lease Rates lagen mit minus 3,3 % zwar weiterhin unter dem Vorjahr, in Q1 waren es allerdings noch minus 5,5 %. Die Renewal Rates sind um 2,8 % gestiegen, wodurch sich die Blended Lease Rates auf nur noch minus 0,2 % verbessert haben.
Auch die Occupancy Rate ist von 95,1 % im ersten auf 95,7 % im zweiten Quartal gestiegen. Die Jahresprognose für die Core FFO liegt weiterhin zwischen 6,60 und 6,90 USD je Aktie, womit der Mittelwert unverändert bei 6,75 USD liegt.
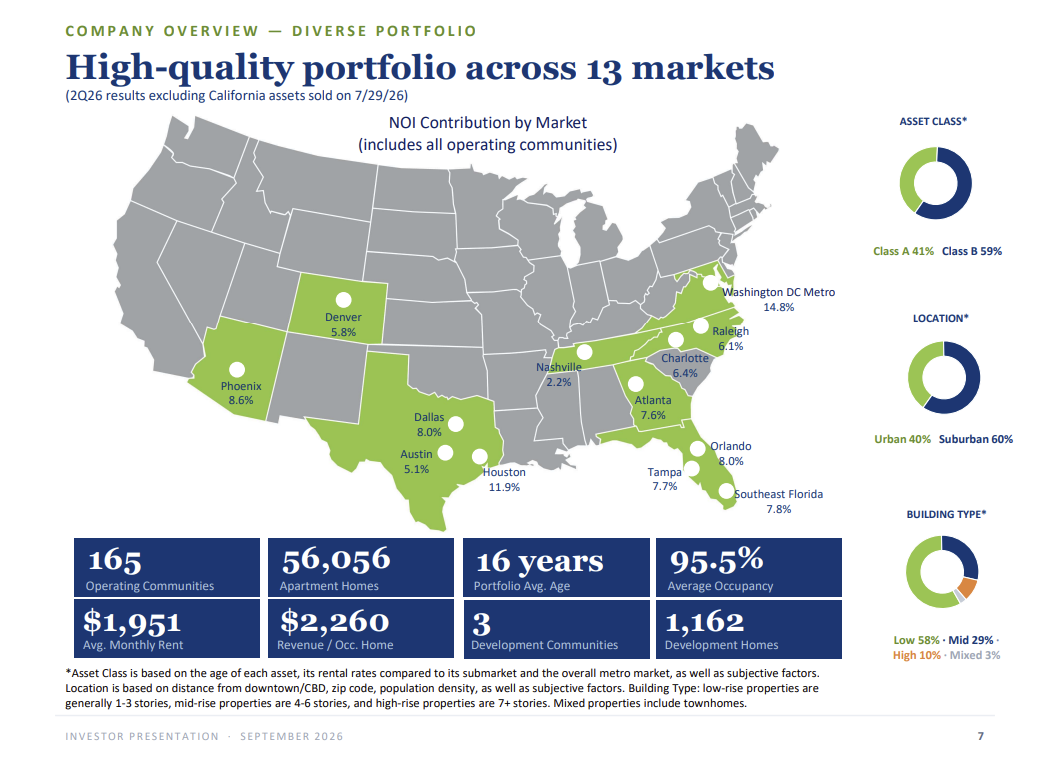
Portfoliodiversifikation (Quelle: CPT Investor Presentation September 2026)
Inzwischen gibt es sogar erste Hinweise darauf, dass die Neuvermietungen tatsächlich den lange angekündigten Wendepunkt erreichen. Camden hat im Juli und August an einzelnen Tagen bereits wieder positive New Lease Rates auf Portfolioebene erreicht.
Noch spannender finde ich allerdings die Kapitalallokation. Camden hat den oben erwähnten Verkauf seines Kalifornien-Portfolios nicht einfach abgewartet, sondern bereits vorher eine Neuausrichtung begonnen. Noch vor dem Closing wurden in den Jahren 2025 und 2026 insgesamt rund 693 Millionen USD für Aktienrückkäufe eingesetzt. Der durchschnittliche Rückkaufkurs lag dabei bei ungefähr 105 USD je Aktie. Das Management hat also die eigenen Aktien damit bewusst zu einem Zeitpunkt zurückgekauft, als sie deutlich unter dem geschätzten Wert des Immobilienportfolios gehandelt worden sind. Und das ist weiterhin der Fall.
Parallel dazu hat Camden bereits begonnen, Kapital wieder in seine Kernmärkte umzuschichten. Bis Mitte Juli wurden sieben Apartmentanlagen für rund 645 Millionen USD sowie zwei Grundstücke für weitere 45 Millionen USD erworben. Die neuen Immobilien befinden sich unter anderem in Atlanta, Orlando, Nashville, Dallas, Phoenix, Tampa und Charlotte. Insgesamt sind damit bereits vor Abschluss des Kalifornien-Verkaufs rund 690 Millionen USD wieder in den Sunbelt geflossen.
Der eigentliche Verkauf der elf Communities mit insgesamt 3.620 Wohnungen in Kalifornien ist am 29. Juli für rund 1,625 Milliarden USD über die Bühne gegangen. Etwa 900 Millionen USD der Erlöse sollen zur Rückzahlung kurzfristiger Schulden verwendet werden. Weitere Akquisitionen waren ebenfalls vorgesehen, sodass Camden gleichzeitig die Bilanz stärkt und das Portfolio noch stärker auf die eigenen Sunbelt-Kernmärkte ausrichtet, in denen das Management in den kommenden Jahren wieder stärkeres Mietwachstum erwartet. Genau diese Kombination finde ich interessant!
Bei einem Kurs von 101,30 USD am 16. September entspricht die Core-FFO-Guidance von 6,75 USD ungefähr dem 15-fachen Core FFO. Wenn sich der Sunbelt-Markt in den kommenden Jahren tatsächlich wieder normalisiert, dürfte Camden von dieser Portfolio-Neuausrichtung überproportional profitieren.
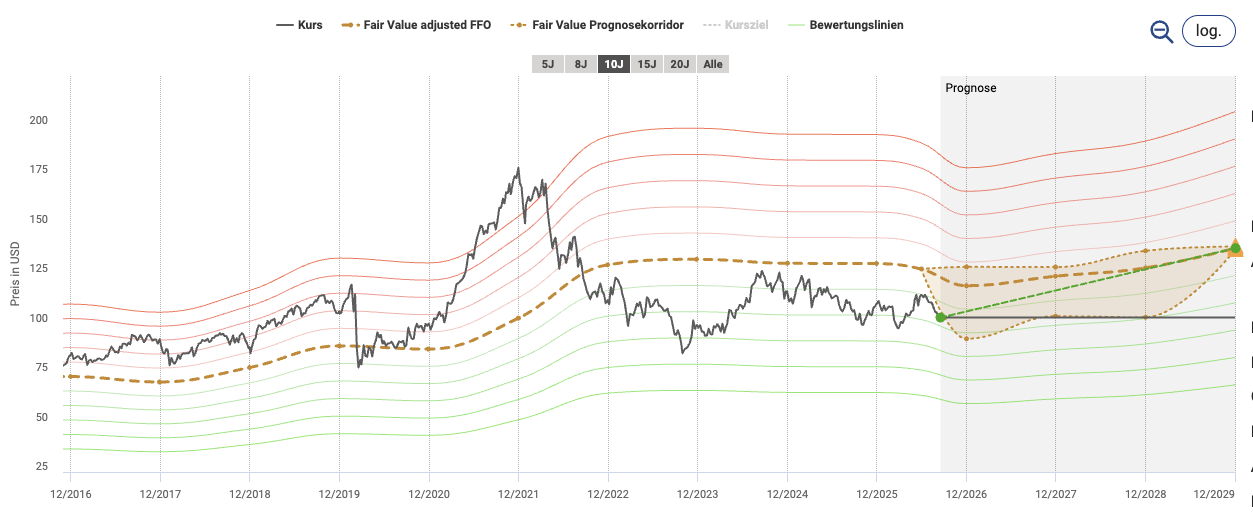
Fairer Wert Camden Property Trust (Quelle: aktienfinder.net)
Invitation Homes
Invitation Homes (TWS-Ticker: INVH, ISIN: US46187W1071) ist kein klassischer Apartment-REIT, sondern besitzt und vermietet Einfamilienhäuser, weshalb das Unternehmen im aktuellen Zinsumfeld interessant sein könnte. Höhere Hypothekenzinsen sind für einen potenziellen Hauskäufer natürlich negativ. Für einen Vermieter von Einfamilienhäusern kann genau das aber dazu führen, dass Menschen länger zur Miete wohnen.
Invitation Homes hat in Q2 darauf hingewiesen, dass die Miete eines Hauses in den eigenen Märkten durchschnittlich mehr als 1.000 USD pro Monat günstiger ist als der Kauf eines vergleichbaren Hauses.
Diese Nachfrage zeigt sich auch in den Zahlen. Die Core FFO je Aktie sind im zweiten Quartal um 5 % auf 0,51 USD gestiegen, die AFFO je Aktie haben um 5,9 % auf 0,44 USD zugelegt. Das Same-Store NOI ist um 1,5 % nach oben geklettert und die durchschnittliche Occupancy Rate hat bei 97,1 % gelegen. Auch das Mietwachstum ist wieder positiv gewesen. New Leases sind um 1,1 % gestiegen, Renewals um 3,3 %, woraus sich ein Blended Rent Growth von 2,7 % ergeben hat.
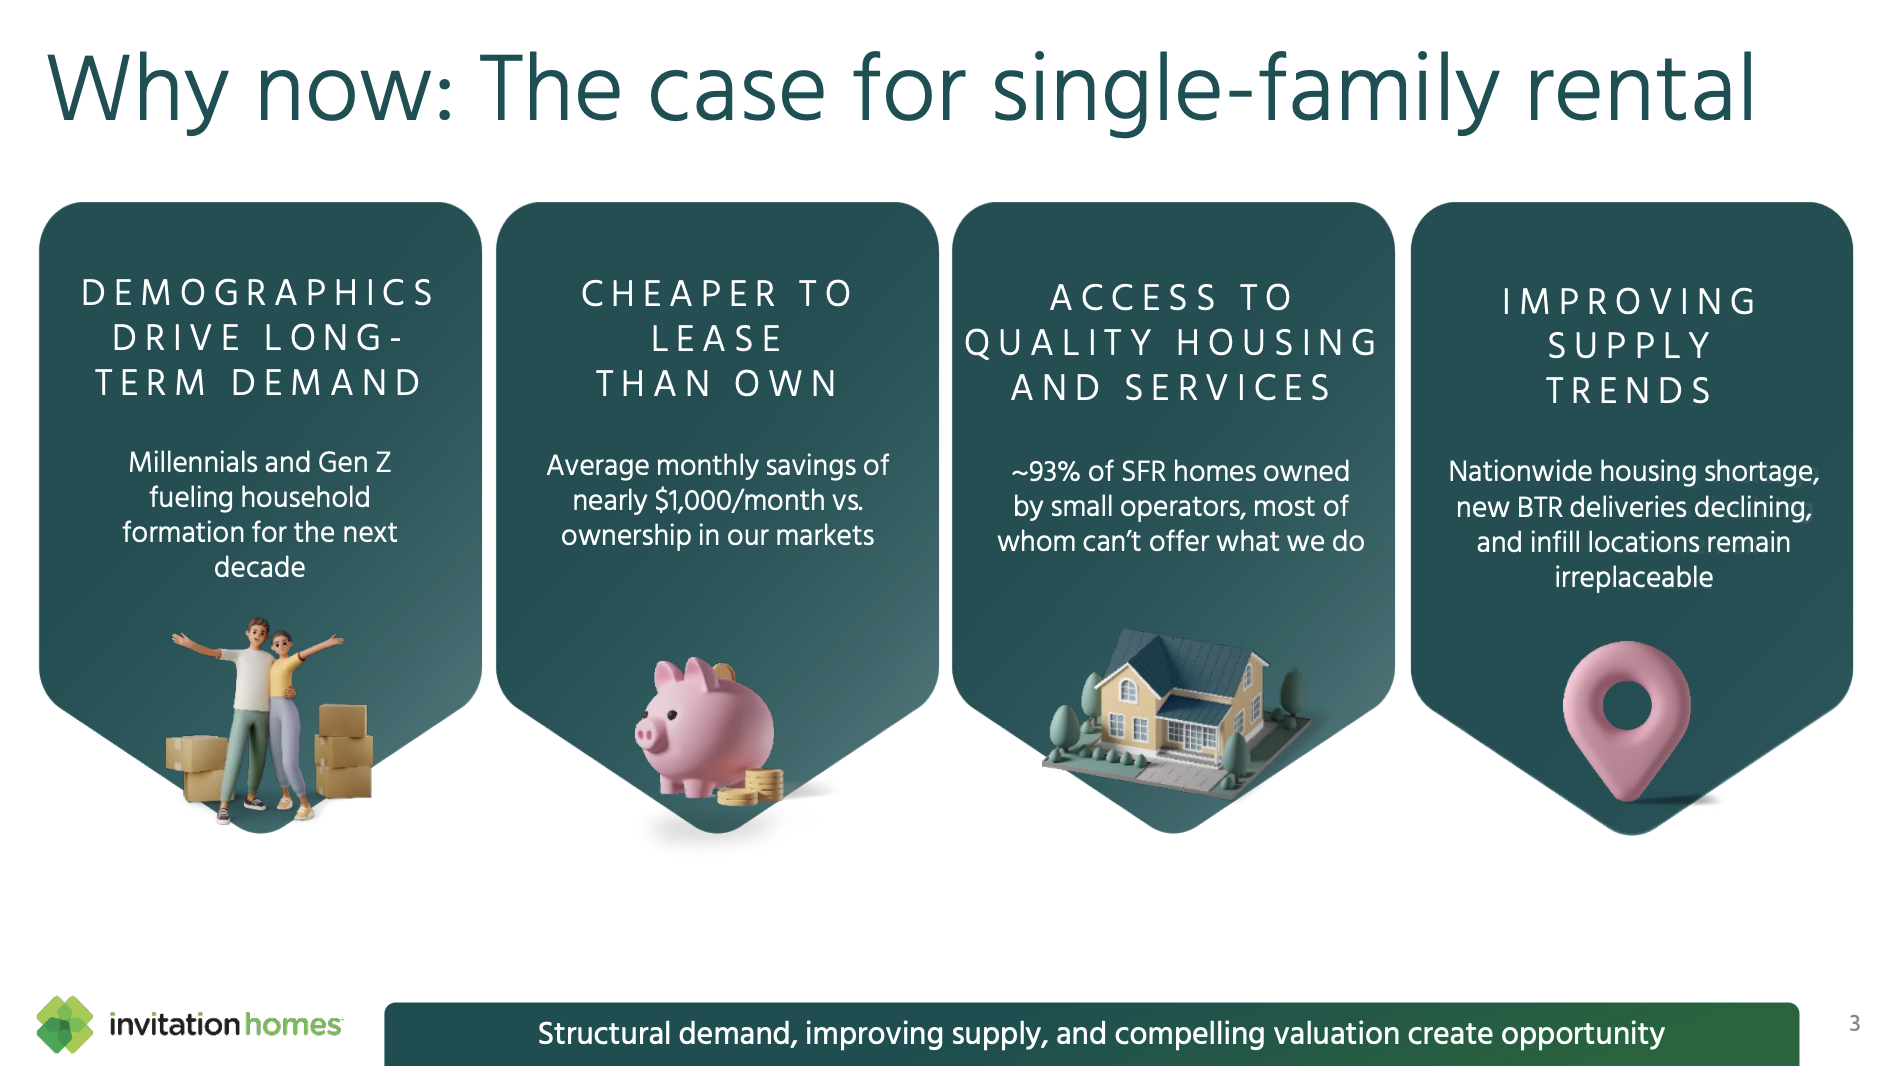
Simplifizierter Investment Case bzgl. Single Family Rental (Quelle: INVH Investor Presentation June 2026)
Das Management nutzt gleichzeitig die Differenz zwischen privaten Hauspreisen und der Bewertung an der Börse. Häuser werden dort verkauft, wo private Käufer attraktive Preise bezahlen, während die Erlöse teilweise in eigene Aktien fließen.
Seit Dezember 2025 hat Invitation Homes bereits Aktien im Volumen von rund 600 Millionen USD zurückgekauft. Gleichzeitig wurde die Jahresprognose leicht angehoben. Für 2026 erwartet das Unternehmen jetzt einen Core FFO von rund 1,95 USD je Aktie und AFFO von etwa 1,65 USD.
Beim Kurs von 27,21 USD am 16. September kommt INVH damit auf ungefähr das 14-fache des erwarteten Core FFO.
Interessant finde ich hier die gewisse Absicherung in beide Richtungen. Bleiben Hypothekenzinsen hoch, bleibt der Kauf eines Hauses für viele Menschen unerschwinglich und die Mietnachfrage dürfte hoch bleiben. Fallen die Zinsen dagegen irgendwann wieder deutlich, steigen tendenziell die privaten Hauspreise und Invitation Homes könnte Immobilien attraktiver verkaufen.
Net Lease REITs
Bei kaum einem anderen Immobiliensektor ist der Einfluss von Zinsen so unmittelbar sichtbar wie bei Net Lease REITs. Die Mietverträge solcher REITs laufen häufig zehn, 15 oder sogar 20 Jahre. Gleichzeitig werden viele operative Kosten vom Mieter getragen und die jährlichen Mietsteigerungen bewegen sich häufig nur im niedrigen einstelligen Prozentbereich.
Das macht die Cashflows zwar extrem planbar, aber eben auch vergleichbarer mit einer langlaufenden Anleihe. Wenn die Rendite einer zehnjährigen Staatsanleihe steigt, muss auch die erwartete Rendite eines Net Lease REITs entsprechend höher werden. Das kann über niedrigere Aktienkurse, höhere Dividendenrenditen oder schnellere AFFO-Steigerungen geschehen.
Operativ muss deshalb zunächst überhaupt nichts schieflaufen. Die Immobilien sind weiterhin vermietet und die Mieter bezahlen weiterhin. Problematisch wird das höhere Zinsniveau vielmehr bei Refinanzierungen und beim externen Wachstum. Ein Immobilienkauf mit sieben Prozent Anfangsrendite ist beispielsweise wesentlich attraktiver, wenn die eigenen Fremdkapitalkosten bei vier statt bei sechs Prozent liegen.
NNN REIT
NNN REIT (TWS-Ticker: NNN, ISIN: US6374171063) gehört zu den etabliertesten Vertretern dieser Anlageklasse. Das Unternehmen hat in Q2 erneut ziemlich unspektakulär genau das gemacht, was man von NNN erwartet.
Die AFFO je Aktie sind um 5,9 % auf 0,90 USD gestiegen. Gleichzeitig hat NNN für 291 Millionen USD neue Immobilien gekauft, wobei die anfängliche Cash Cap Rate bei 7,3 % und die durchschnittliche Vertragslaufzeit bei 17,9 Jahren gelegen hat. Die Occupancy Rate ist auf 99,1 % gestiegen. Aufgrund der guten Entwicklung hat das Management die AFFO-Guidance für 2026 auf 3,55 bis 3,59 USD je Aktie angehoben. Gleichzeitig wurde das erwartete Akquisitionsvolumen auf 700 bis 800 Millionen USD erhöht.
Auch bei der Dividende hat NNN geliefert. Im Juli wurde die Quartalsdividende um 3,3 % auf 0,62 USD angehoben. Damit hat das Unternehmen seine Ausschüttung inzwischen 37 Jahre in Folge gesteigert.
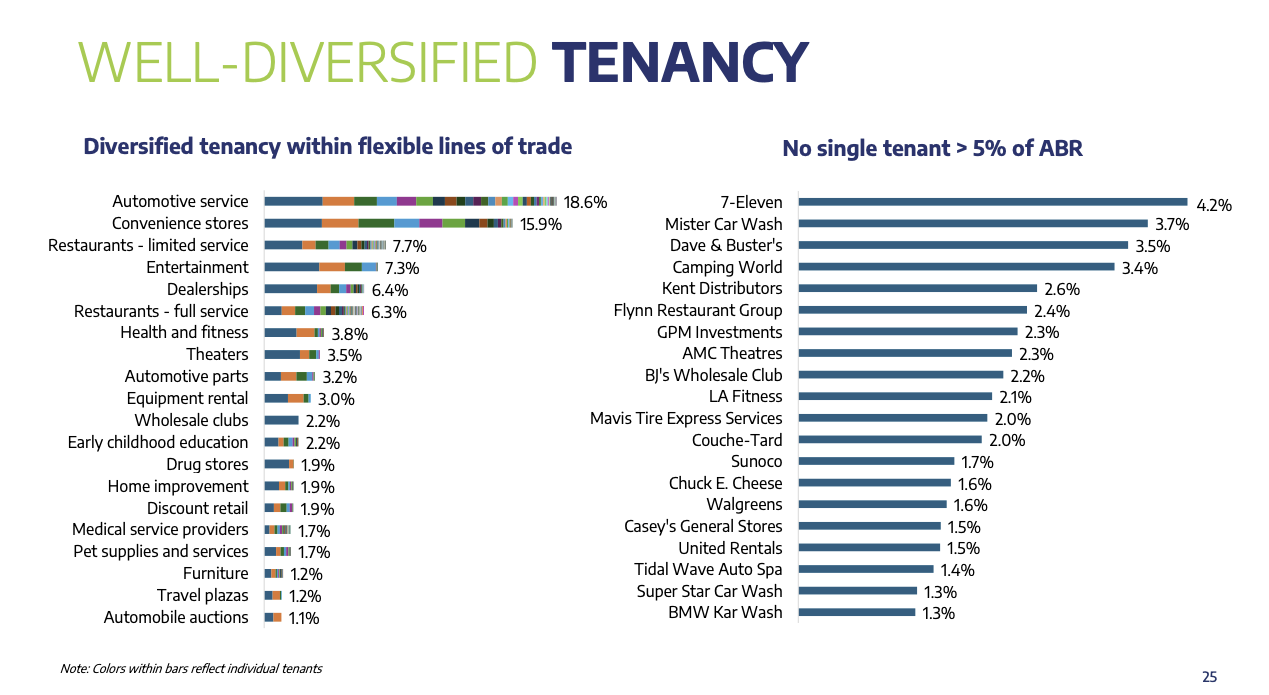
Überblick Mieter (Quelle: NNN Investor Presentation August 2026)
Das aktuelle Zinsumfeld bleibt trotzdem relevant. Die Immobilien, die NNN kauft, bringen derzeit Cap Rates oberhalb von sieben Prozent. Solange das Unternehmen Eigen- und Fremdkapital deutlich günstiger aufnehmen kann, lässt sich damit zusätzlicher AFFO je Aktie generieren. Steigen die Kapitalkosten dagegen zu stark, schrumpft dieser Spread.
Hinzu kommt die lange Duration der Cashflows. Zum Ende von Q2 besaß NNN 3.774 Immobilien mit einer gewichteten Restlaufzeit der Mietverträge von rund 10,1 Jahren. Damit ist NNN in gewisser Weise genau das, was viele Anleger bei einem Net Lease REIT suchen. Das Wachstum ist nicht spektakulär, dafür sind die Cashflows gut planbar und die Dividende ist seit Jahrzehnten gestiegen.
VICI Properties
VICI Properties (TWS-Ticker: VICI, ISIN: US9256521090) funktioniert grundsätzlich ebenfalls nach dem Triple-Net-Lease-Prinzip, besitzt aber völlig andere Immobilien als NNN. Das Portfolio besteht überwiegend aus Casinos, Resorts und weiteren sogenannten Experiential Assets. Dazu gehören bekannte Immobilien wie Caesars Palace, MGM Grand und The Venetian in Las Vegas.
Die operativen Zahlen für Q2 sind erneut solide ausgefallen. Die AFFO sind im Jahresvergleich um 7,8 % auf knapp 680 Millionen USD gestiegen. Je Aktie hat VICI 0,62 USD verdient, was einem Plus von 4,6 % entspricht. Die AFFO-Guidance für das Gesamtjahr liegt bei 2,45 bis 2,47 USD je Aktie.
Gleichzeitig ist VICI weiter gewachsen. Ende April wurden sieben Casinoimmobilien von Golden Entertainment für rund 1,16 Milliarden USD übernommen. Daraus ist ein neuer Master Lease mit anfänglich 87 Millionen USD Jahresmiete entstanden. Hinzu kommen weitere Investments wie Club Med auf St. Croix, wodurch VICI versucht, die Abhängigkeit von den beiden großen Gaming-Mietern schrittweise zu reduzieren.
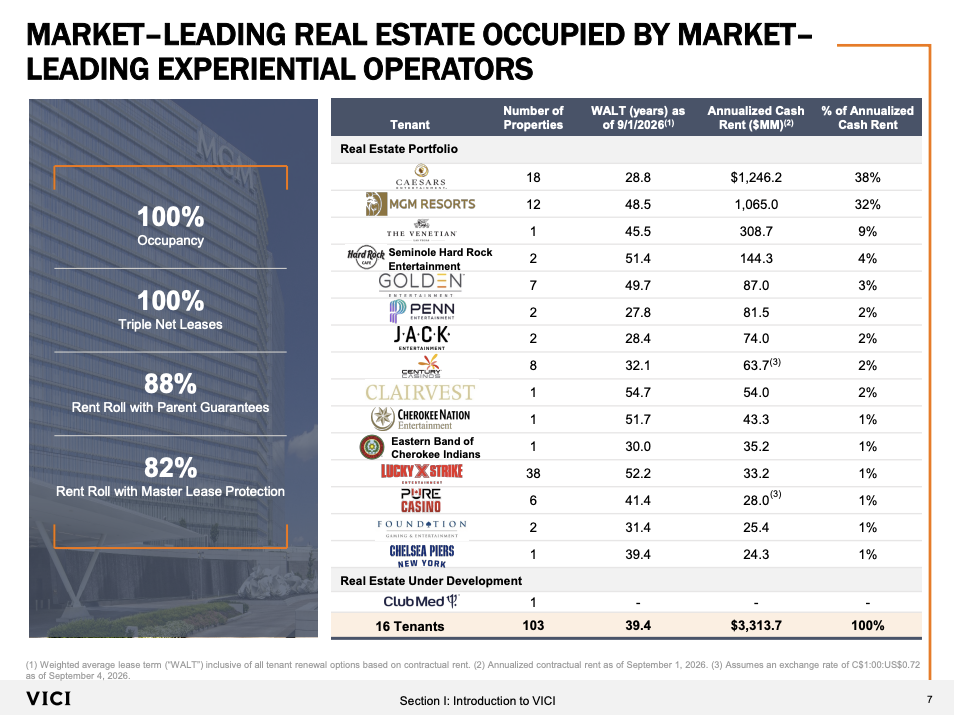
Mieterkonzentration im VICI Portfolio (Quelle: VICI Investor Presentation)
Genau diese Abhängigkeit ist momentan allerdings einer der Punkte, die ich bei VICI besonders genau beobachten würde. Caesars Entertainment soll für rund 17,6 Milliarden USD inklusive der Übernahme von etwa 11,9 Milliarden USD Schulden von Fertitta Entertainment übernommen werden. Der Deal ist noch nicht abgeschlossen und benötigt unter anderem regulatorische Genehmigungen. Für VICI ist die Transaktion trotzdem relevant, denn Caesars ist weiterhin der größte Mieter des REITs. Zum 1. September stammen rund 38 % der annualisierten vertraglichen Mieten von Caesars, weitere 32 % von MGM Resorts. Rund 70 % der gesamten Miete hängen damit an lediglich zwei Unternehmen.
Problematisch ist dabei weniger die Frage, ob Caesars kurzfristig seine Miete bezahlt. VICI verfügt weiterhin über 100 % Auslastung, sämtliche Immobilien sind über Triple-Net-Verträge vermietet und ein großer Teil der Mietverträge verfügt über Parent Guarantees beziehungsweise Master-Lease-Schutz.
Interessanter ist die Entwicklung der Mietdeckung. VICI hat selbst bereits darauf hingewiesen, dass die Profitabilität einzelner regionaler Caesars-Immobilien zurückgegangen ist. Gleichzeitig schützt der Caesars Regional Master Lease VICI durch seine lange Restlaufzeit und die Garantie der Muttergesellschaft vor kurzfristigen operativen Problemen.
Auch Caesars selbst zeigt ein gemischtes Bild. Im ersten Quartal ist der Adjusted EBITDA des Regional-Segments von 440 auf 435 Millionen USD zurückgegangen, obwohl die Umsätze um drei Prozent gestiegen sind. Bereinigt um einen Sondereffekt aus dem Vorjahr hat Caesars die Entwicklung zwar positiver dargestellt, die operative Dynamik bleibt aber etwas, das VICI-Anleger im Auge behalten sollten.
Dabei spielt auch die Struktur der Mietverträge eine Rolle. Die Caesars Regional und Las Vegas Master Leases befinden sich aktuell im neunten Vertragsjahr. Die Caesars-Mieten steigen jährlich grundsätzlich um den höheren Wert aus 2 % und der vertraglich definierten Veränderung des Verbraucherpreisindex. In den Lease Years 11 und 16 wird zusätzlich ein Teil der Miete variabel und an die Umsatzentwicklung gekoppelt.
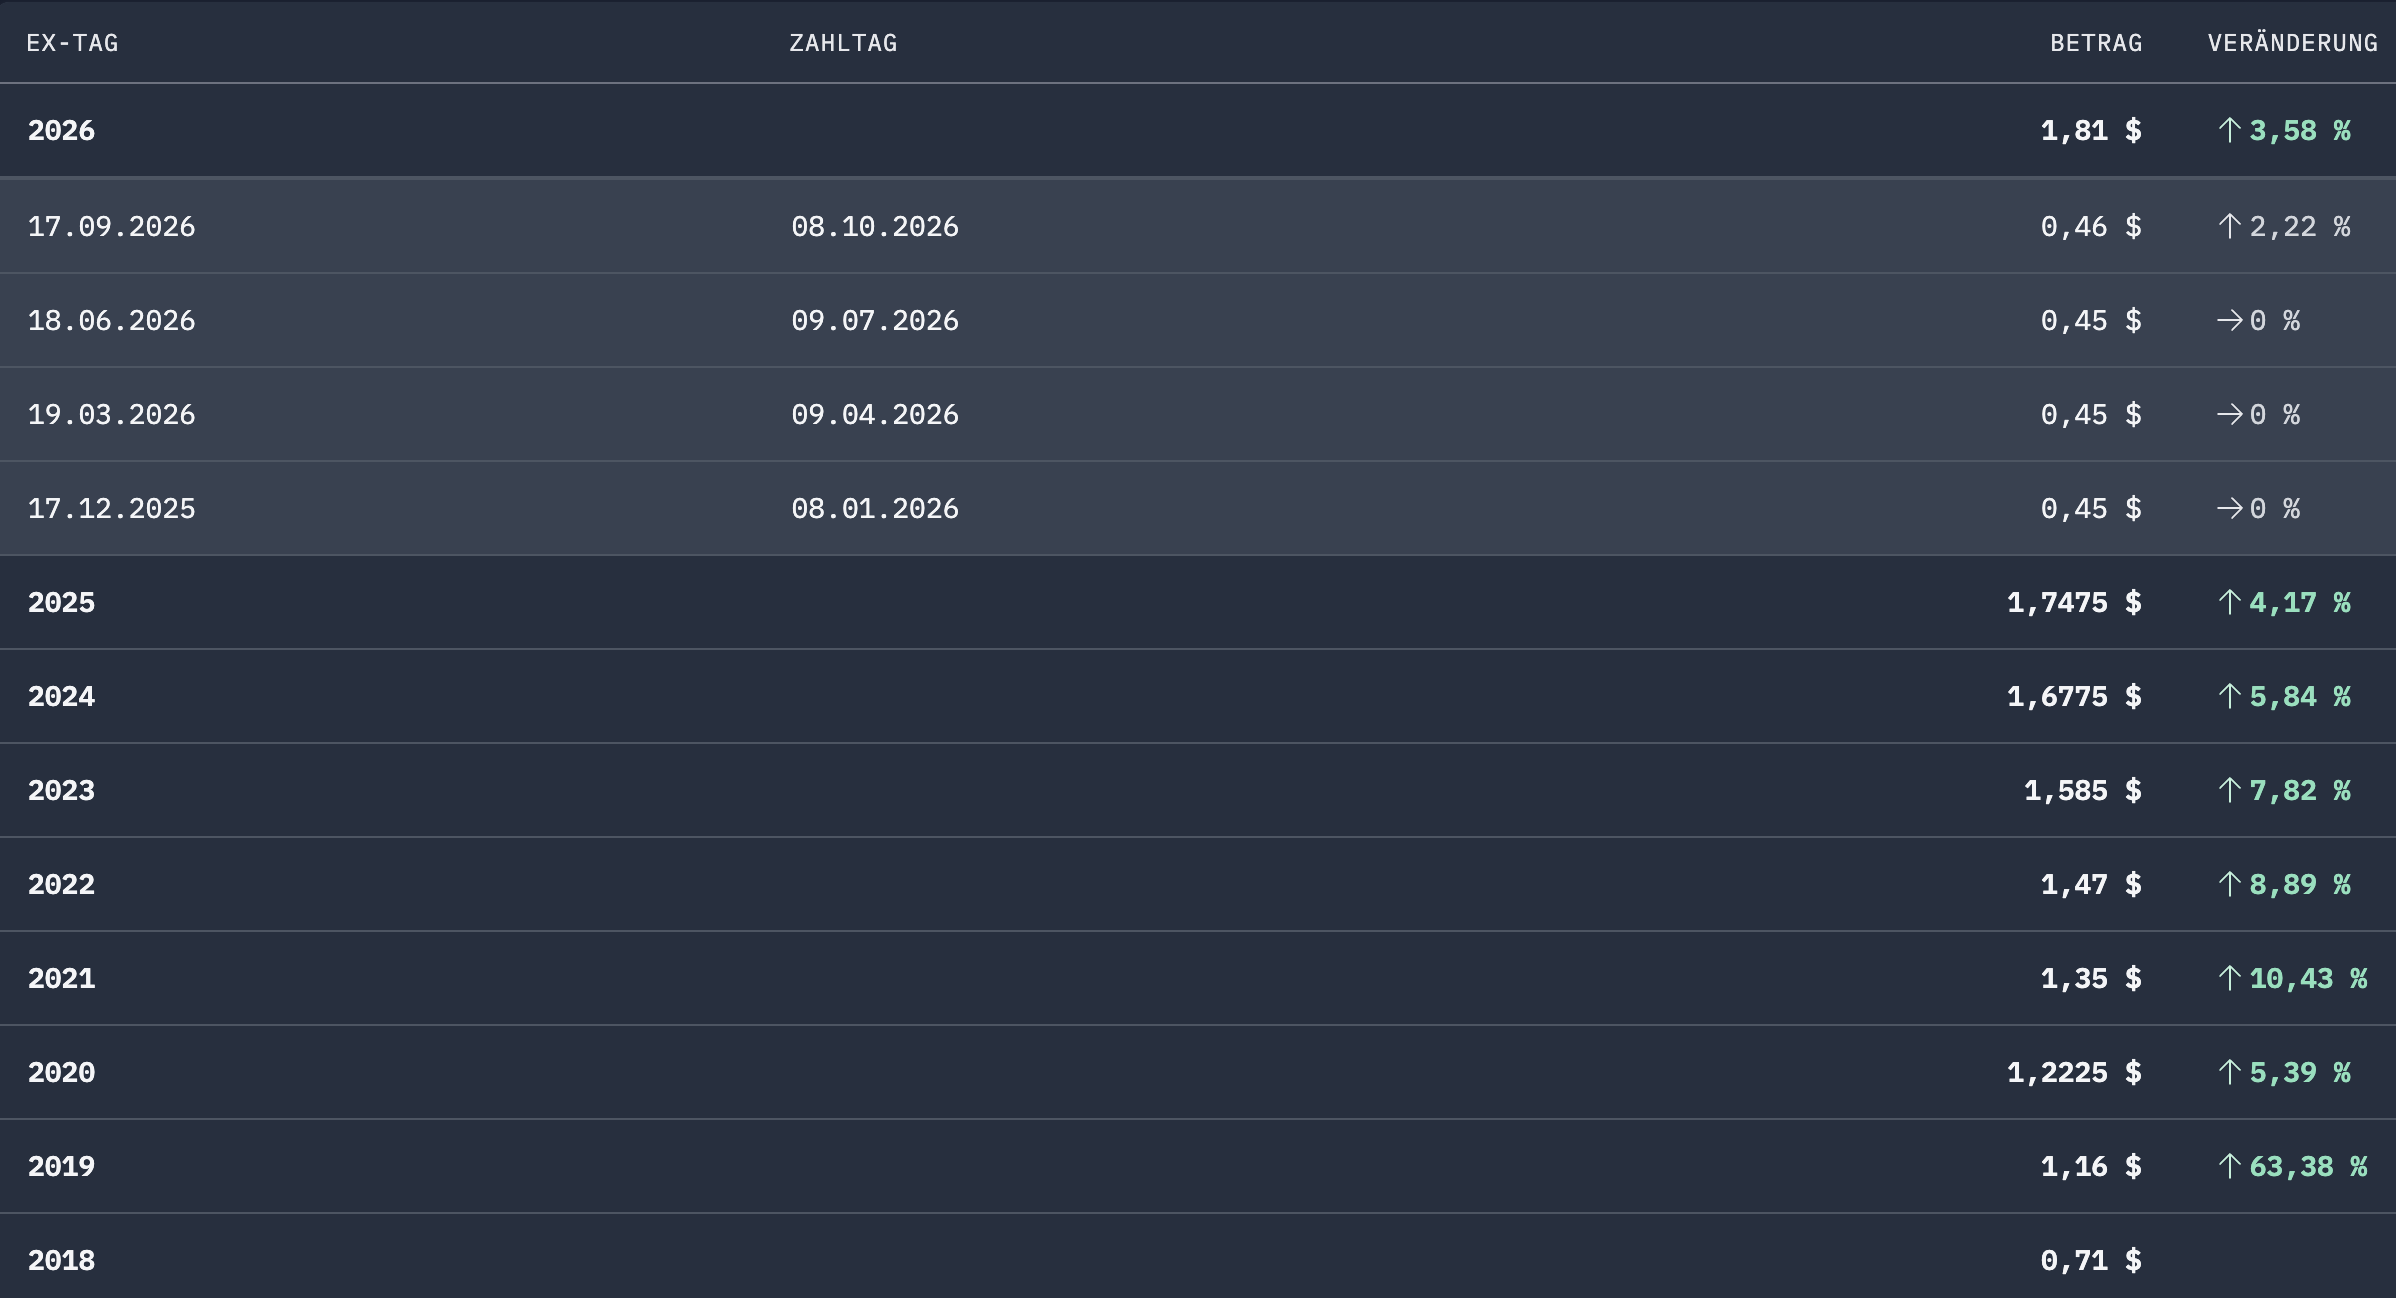
Dividendenhistorie VICI Properties (Quelle: DivvyDiary)
Genau darin liegt für mich das eigentliche Risiko. Wenn die Profitabilität bei Caesars nämlich dauerhaft zurückgeht, verschlechtert sich zunächst die Rent Coverage. Später kann eine schwächere Umsatzentwicklung auch das Wachstum der variablen Mietbestandteile begrenzen. Weniger Mietwachstum würde wiederum das zukünftige AFFO-Wachstum von VICI bremsen und ggf. die Dividendendeckung in Bedrängnis bringen.
Von einem akuten Dividendenproblem sind wir trotzdem noch ein gutes Stück entfernt. Beim Mittelwert der aktuellen AFFO-Guidance von 2,46 USD und einer annualisierten Dividende von 1,84 USD liegt die Ausschüttungsquote bei knapp 75 %. Die Dividende ist damit weiterhin ordentlich gedeckt und wurde Anfang September sogar noch einmal um 2,2 % auf 0,46 USD je Quartal erhöht.
Auch die Diversifikation schreitet zumindest langsam voran. Caesars hatte vor einigen Jahren noch einen wesentlich größeren Anteil am Mietaufkommen. Anfang 2026 waren es rund 39 %, aktuell sind es 38 %. Golden Entertainment bringt mittlerweile drei Prozent der annualisierten Mieten ein und weitere Investments außerhalb des klassischen Casinosegments sollen die Konzentration langfristig weiter reduzieren.
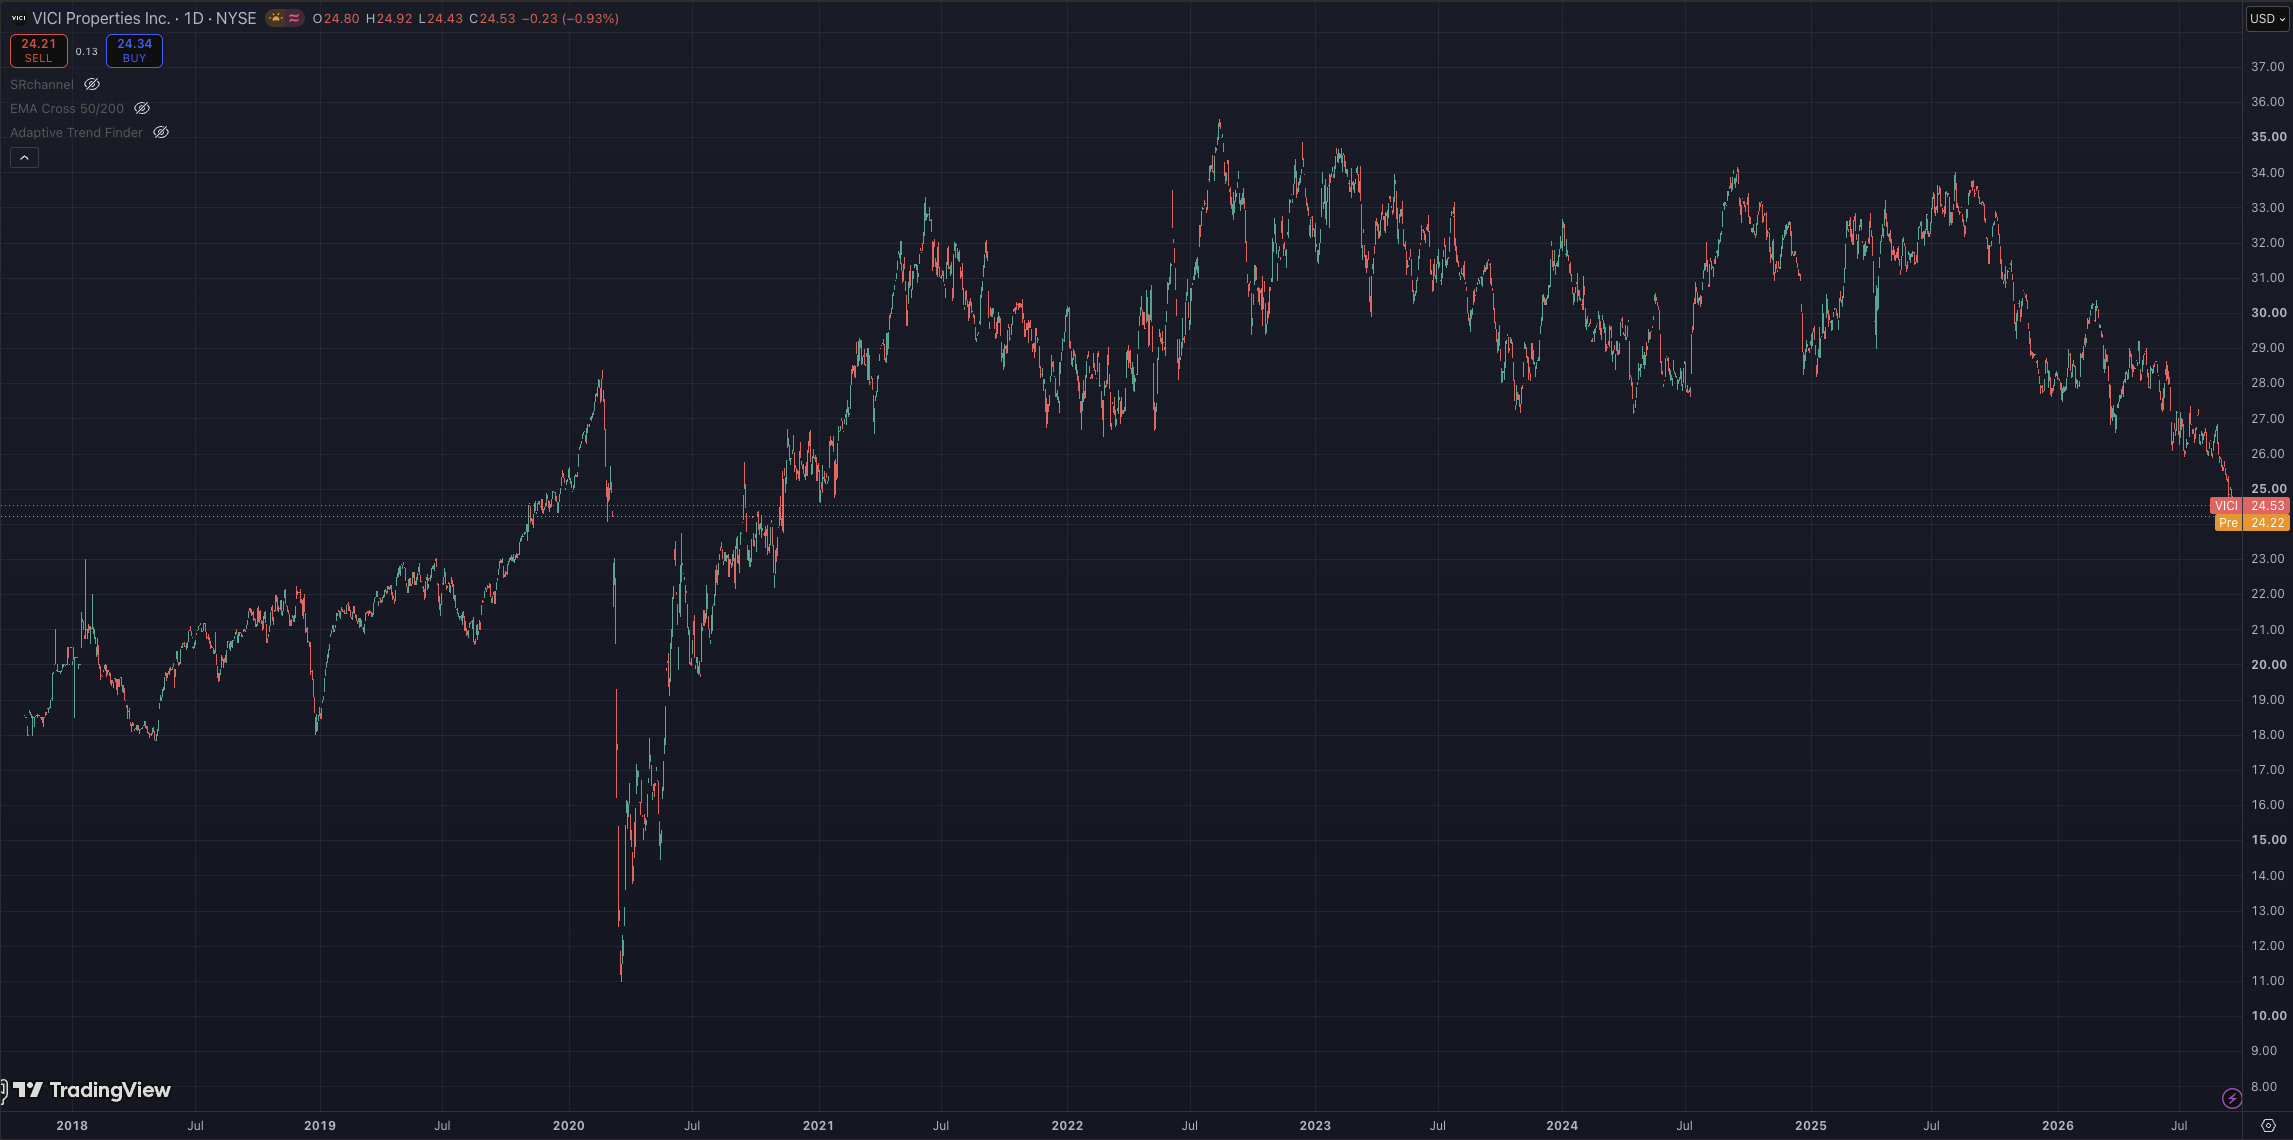
Chart VICI Properties (Quelle: TradingView)
Trotz dieser operativ weiterhin soliden Ausgangslage hat die Aktie deutlich an Wert verloren. Neben der hohen Tenant Concentration dürfte das Zinsumfeld auch eine wesentliche Rolle spielen. VICI besitzt extrem langfristige Cashflows und reagiert deshalb ähnlich wie eine langlaufende Anleihe auf steigende Renditen.
Für mich sind deshalb aktuell zwei Dinge entscheidend. Charttechnisch wäre interessant, ob sich nach dem deutlichen Kursrückgang ein Boden ausbildet. Fundamental würde ich dagegen vor allem Caesars beobachten. Entscheidend sind weniger einzelne Quartale, sondern die Entwicklung der Rent Coverage und die Frage, wie stark VICI seine Abhängigkeit von Caesars und MGM in den kommenden Jahren weiter reduzieren kann.
Industrial REITs
BBeim dritten Sektor geht es dieses Mal um Industrial REITs. Höhere Zinsen wirken hier in zwei Richtungen. Natürlich werden Akquisitionen und neue Development-Projekte teurer. Gleichzeitig sinkt aber auch die Zahl neuer Projekte, wodurch das zukünftige Angebot begrenzt wird.
Genau diese Entwicklung ist inzwischen sichtbar. Nachdem drei Jahre lang das neue Angebot stärker gewachsen ist als die Nachfrage, haben sich Angebot und Nachfrage in H1 2026 wieder angenähert. Gleichzeitig ist die Development Pipeline weiterhin relativ niedrig geblieben. Hohe Baukosten und Finanzierungskosten machen viele neue Projekte schlicht nicht mehr attraktiv.
Auch die Mietentwicklung hat sich wieder verbessert. Die Asking Rents sind in Q2 um 2,9 % gegenüber dem Vorjahr gestiegen, nachdem es in Q1 nur 2,1 % gewesen sind.
Auf der Nachfrageseite kommen neben E-Commerce, Logistik und Produktion mittlerweile auch neue Impulse durch Rechenzentren und den Ausbau der KI-Infrastruktur hinzu. Gerade große Lagerhallen profitieren teilweise davon, dass Server, Kühltechnik und weitere Ausrüstung irgendwo gelagert und verteilt werden müssen.
EastGroup Properties
EastGroup Properties (TWS-Ticker: EGP, ISIN: US2772761019) ist für mich einer der qualitativ stärksten Industrial REITs. Das Unternehmen besitzt überwiegend kleinere bis mittelgroße Logistik- und Industrieimmobilien in wachstumsstarken Sunbelt-Märkten und entwickelt einen erheblichen Teil seines Portfolios selbst.
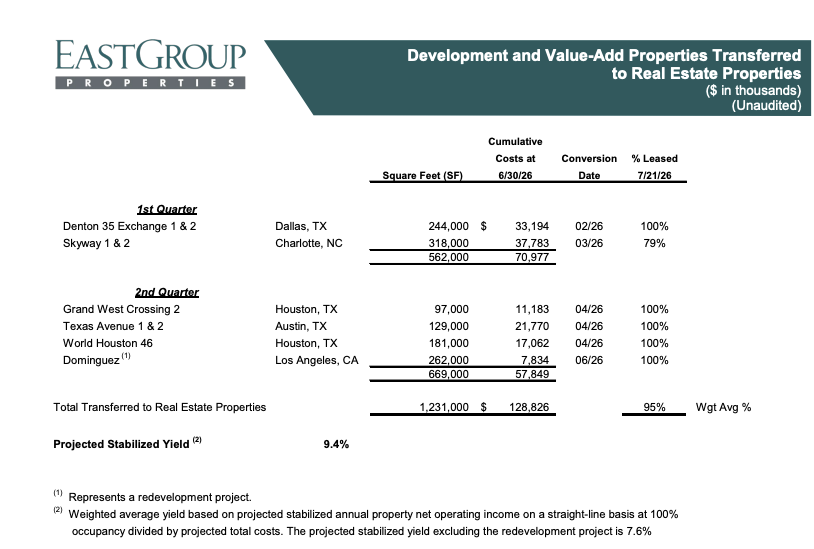
Ins EastGroup Portfolio übertragene Entwicklungs/Value-Add Projekte
(Quelle: EGP Q2 2026 Financial Supplement)
Die Zahlen aus dem zweiten Quartal sind entsprechend stark ausgefallen. Die FFO je Aktie sind um 6,8 % auf 2,36 USD gestiegen. Das Same-Property NOI hat auf Cash-Basis sogar um 8,3 % zugelegt. Die durchschnittliche Occupancy Rate lag bei 95,6 %.
Noch beeindruckender finde ich die Mietsteigerungen. Bei neuen und verlängerten Verträgen sind die Mieten auf Straight-Line-Basis im Durchschnitt um 34,1 % gestiegen!
Auch in der Projektentwicklung bleibt EastGroup aktiv. Im zweiten Quartal sind vier Projekte mit zusammen 669.000 Quadratfuß Fläche in das operative Portfolio überführt worden, die vollständig vermietet gewesen sind. Gleichzeitig wurden neue Projekte in Charlotte und Houston gestartet. EGP hatte zum Ende von Q2 insgesamt 17 Development- und sog. Value-Add-Projekte mit rund 3,2 Millionen Quadratfuß Fläche und geplanten Kosten von knapp 487 Millionen USD in der Pipeline.
Für EastGroup sind höhere Zinsen damit kurzfristig natürlich ebenfalls unangenehm. Gleichzeitig sorgen genau diese Finanzierungskosten dafür, dass (auch die) Wettbewerber weniger neue Projekte starten.
Dazu kommt eine sehr solide Bilanz. Net Debt/EBITDA liegt bei etwa 3,0× und damit deutlich unter der Verschuldung vieler anderer REITs. Diese Qualität bekommt man allerdings nicht günstig. EastGroup wird weiterhin mit einem deutlichen Bewertungsaufschlag gegenüber vielen anderen Industrial REITs gehandelt.
Dafür wächst auch die Ausschüttung ordentlich. Ende August ist die Quartalsdividende um 12,9 % auf 1,75 USD angehoben worden.
Rexford Industrial Realty
Rexford Industrial Realty (TWS-Ticker: REXR, ISIN: US76169C1009) stellt innerhalb dieses Sektors fast das Gegenstück zu EastGroup dar. Während EGP operativ weiter wächst und entsprechend hoch bewertet wird, steckt Rexford noch mitten in der Normalisierung seines Marktes.
Das Unternehmen konzentriert sich ausschließlich auf Industrial Real Estate in Infill Southern California. Zum Ende des zweiten Quartals hat das Portfolio aus 409 Immobilien mit knapp 50 Millionen Quadratfuß Fläche bestanden.
Die Core FFO je Aktie sind trotzdem um 6,8 % auf 0,63 USD gestiegen. Das ist allerdings teilweise auf akkretive Aktienrückkäufe zurückzuführen, denn die gesamten Core FFO hat nur um 1,2 % zugelegt. Das operative Geschäft sah dabei ziemlich gemischt aus. Das Same-Property Cash NOI ist um 1,5 % gestiegen, während das Net Effective NOI um 0,5 % gefallen ist. Die durchschnittliche Same-Property Occupancy Rate lag bei 95,7 %.
Bei den Leasing Spreads sieht man den Gegenwind deutlicher. Bei neuen Mietverträgen sind die Cash Rents um 19,5 % gefallen, bei Renewals um 8,1 %. Über alle Verträge hinweg hat der Rückgang 11,3 % betragen. Das Management reagiert darauf mit einer sehr aggressiven Kapitalallokation.
Für 2026 sollen inzwischen Immobilien im Wert von 1,5 bis 2 Milliarden USD verkauft werden. Noch in Q1 hatte die Guidance lediglich bei 400 bis 500 Millionen USD gelegen. Ein Teil des Kapitals soll zum Schuldenabbau verwendet werden, ein weiterer Teil fließt in Aktienrückkäufe.
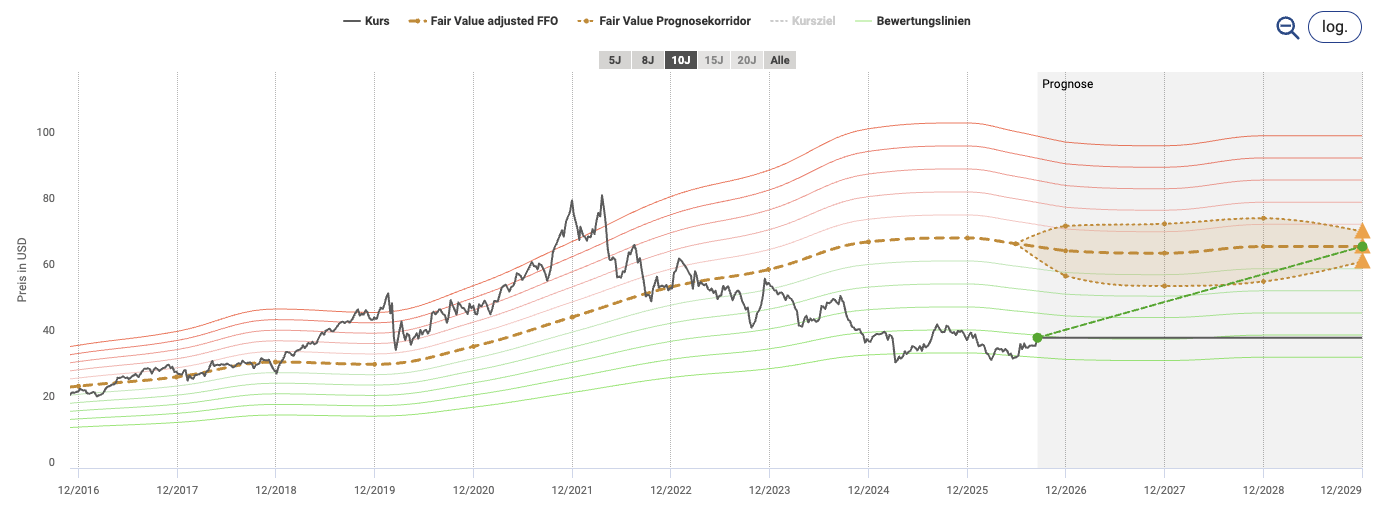
Fairer Wert Rexford Industrial Realty (Quelle: aktienfinder.net)
In Q2 hat REXR bereits rund 100 Millionen USD für eigene Aktien ausgegeben und nach Quartalsende wurde ein neues Buyback-Programm über eine Milliarde USD genehmigt. Gleichzeitig sollen Erlöse aus den Verkäufen unter anderem zur Rückzahlung von 2027 fälligen Schulden eingesetzt werden. Anstatt alte Schulden zu hohen Zinssätzen zu refinanzieren und gleichzeitig neue Immobilien zu kaufen, verkauft das Unternehmen einzelne Assets zu privaten Marktwerten, reduziert Schulden und kauft eigene Aktien zurück, wenn diese günstiger bewertet sind als die dahinterstehenden Immobilien. Das Net Debt/Adjusted EBITDAre lag Ende Q2 übrigens bei 4,5×.
Rexford ist also deutlich spekulativer als EastGroup. Das Mietwachstum ist aktuell schwach und Southern California muss sich operativ erst weiter erholen. Dafür bekommt man im Gegenzug eine deutlich niedrigere Bewertung und ein Management, das den Abschlag zum privaten Immobilienmarkt aktiv ausnutzt.
Optionshandel
Ich selbst handle bekanntlich auch aktiv Optionen, überwiegend als Stillhalter. Durch die jüngste Bewegung bei den Zinsen ist auch wieder etwas mehr Bewegung in die REIT-Kurse gekommen. Die Volatilität (VIX) ist aber trotzdem wieder nur bei etwas über 15, entsprechend geringer fallen auch die Prämien aus.
- Camden Property Trust: Für CPT bieten sich at the money Short Puts mit Strike von $100 im November '26 an, die eine ordentliche Prämien liefern (etwas erhöhter Spread) oder lauflaufende Short Puts mit Strike von $100 oder weniger im September '27
- VICI Properties: Bei VICI bieten sich eigentlich nur langlaufende in the money Short Puts mit Strike von $25 oder niedriger im Juni '27 an (erhöhter Spread)
- Rexford Industrial Realty: Für REXR bietet sich Short Puts mit Strike von $35 im Dezember '26 an, die etwas Prämie einbringen (erhöhter Spread)
- NNN REIT: Für NNN bietet sich Short Puts mit Strike von $40 im Dezember '26 an, die etwas Prämie liefern
- Invitation Homes: Für INVH bietet sich Short Puts etwas länger laufend mit Strike von $25 im April '27 an, die etwas Prämie liefern (erhöhter Spread)
- EastGroup Properties: Für EGP bietet sich Bull Put Spreads mit Strike von $195 und $190 im Dezember '26 an
Fazit
Im REIT Q2'26 Sektor Überblick hat sich erneut gezeigt, weshalb man bei REITs nicht einfach pauschal auf Zinsen schauen sollte. Natürlich sind steigende Zinsen zunächst negativ. Neue Schulden werden teurer, bestehende Anleihen verlieren an Wert und die Renditeanforderungen der Anleger steigen.
Was danach passiert, hängt allerdings stark vom jeweiligen Immobiliensektor ab. Bei Residential REITs läuft die operative Erholung zwar langsamer als viele Anleger noch vor einem Jahr erwartet haben, sie wird inzwischen aber zumindest sichtbar. Die Fertigstellungen gehen zurück, die Leerstände beginnen zu sinken und REITs wie CPT haben bei den Neuvermietungen bereits erste positive Tage gesehen. Gleichzeitig bleiben Eigenheime schwer erschwinglich, wovon beispielsweise Invitation Homes profitiert.
Bei Net Lease REITs ist der Zusammenhang mit den Zinsen (und -erhöhungen) wesentlich direkter. NNN und VICI liefern operativ weiterhin ordentliche Ergebnisse, ihre langfristigen und gut planbaren Cashflows konkurrieren allerdings stärker mit Anleihen. Wenn zehnjährige Treasuries Renditen um fünf Prozent bieten, steigen auch die Renditeanforderungen an solche REITs. Ohne entsprechend höheres Wachstum entsteht dadurch tendenziell Druck auf die Bewertungsmultiples.
Bei Industrial REITs entsteht dagegen ein interessanter Nebeneffekt. Hohe Finanzierungskosten bremsen neue Entwicklungsprojekte und sorgen damit dafür, dass das zukünftige Angebot klein(er) bleibt. EastGroup profitiert bereits von starken Leasing Spreads und einem sehr profitablen Development-Programm. Rexford befindet sich noch früher im Zyklus und versucht den Bewertungsabschlag über Immobilienverkäufe, Schuldentilgung und Aktienrückkäufe für die eigenen Aktionäre nutzbar zu machen.
Am Ende bleibt für mich deshalb auch in diesem Quartal die Bilanz entscheidend. Ein Unternehmen wie EastGroup mit rund 3× Net Debt/EBITDA kann einen weiteren Zinsanstieg wesentlich entspannter verkraften als ein hoch verschuldeter REIT mit großen Refinanzierungen in den kommenden beiden Jahren.
Die jüngste Zinserhöhung macht REITs deshalb nicht automatisch unattraktiver. Sie sorgt vielmehr dafür, dass die Unterschiede zwischen den einzelnen Unternehmen wieder größer und sichtbarer werden. Und genau das ist für Stock Picker eigentlich gar keine schlechte Ausgangslage.