Dear traders, dear stock market friends.
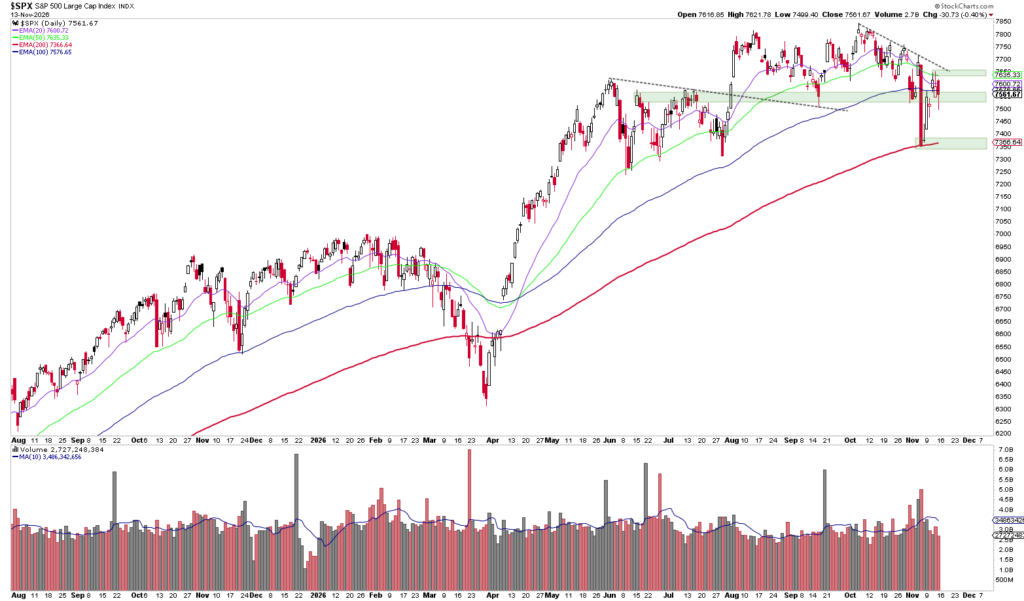
Nach vier schwachen Wochen in Folge konnte sich der S&P 500 zuletzt wieder etwas erholen. Auf Wochensicht legte der Index rund 2,5 Prozent zu und verteidigte damit gleichzeitig eine wichtige technische Unterstützungszone.
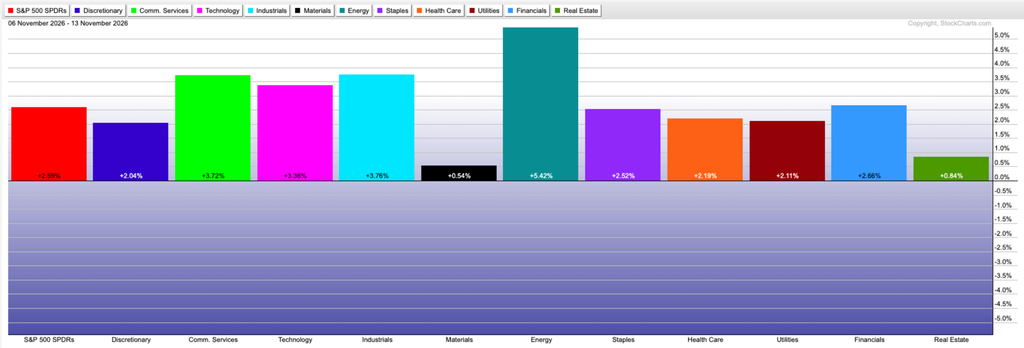
Positiv ist vor allem, dass die Erholung diesmal nicht nur von einigen wenigen Mega-Caps getragen wurde. Alle elf Sektoren des S&P 500 beendeten die vergangene Woche im Plus.
Ganz ausgestanden ist die Korrektur trotzdem noch nicht. Vor allem Technologie- und Halbleiteraktien bleiben angeschlagen. Gleichzeitig sorgt die weiterhin hohe Inflation dafür, dass eine weitere Zinserhöhung der Fed im Dezember am Markt inzwischen vollständig eingepreist wird.
S&P 500 beendet vierwöchige Verlustserie
Die vergangene Handelswoche begann mit einem kräftigen Rebound. Am Montag gewann der S&P 500 mehr als 2 Prozent, nachdem fallende Ölpreise zumindest einen Teil der Inflationssorgen der vorherigen Wochen zurückdrängten.
Schon am Dienstag kam allerdings der nächste Dämpfer. Die US-Verbraucherpreise stiegen im Oktober um 0,4 Prozent gegenüber dem Vormonat und damit etwas stärker als erwartet. Auch die Kerninflation lag über den Erwartungen. Die Wahrscheinlichkeit einer weiteren Zinserhöhung im Dezember stieg daraufhin deutlich.
Am Mittwoch folgte dennoch eine erneute Erholung. Unter anderem sorgten gute Quartalszahlen von CoreWeave kurzfristig wieder für etwas mehr Zuversicht rund um die hohen Investitionen in KI-Infrastruktur.
Zum Ende der Woche gerieten vor allem Technologie- und Halbleiterwerte erneut unter Druck. Trotzdem konnte der S&P 500 den Großteil seiner vorherigen Gewinne verteidigen und die Woche mit einem Plus von rund 2,5 Prozent abschließen.
Alle elf Sektoren des S&P 500 im Plus
Der S&P 500 wurde letzte Woche nicht nur von einzelnen Sektoren getragen: Alle elf Marktsektoren beendeten die Woche im Plus. Besonders stark waren Energie, Communication Services und Industriewerte. Selbst der Technologiesektor konnte auf Wochensicht noch zulegen, obwohl Tech-Aktien am Donnerstag und Freitag erneut verkauft wurden.
Aus dem Bereich der Marktbreite sind die Signale derzeit gemischt. Während die Breite im S&P 500 Index positive Signale liefert, signalisieren die Marktbreite-Indikatioren auf Basis aller Aktien der New York Stock Exchange noch keine deutliche Entspannung.
Inflation und Nvidia bremsen die Erholung
Ein Risikofaktor für den Aktienmarkt bleibt weiterhin die Inflation. Die Verbraucherpreise stiegen im Oktober etwas stärker als erwartet. Auch die Produzentenpreise lagen auf Jahressicht weiterhin deutlich über dem Niveau der vergangenen Jahre.
Damit bleibt der Druck auf die Fed hoch. Eine weitere Zinserhöhung im Dezember wird inzwischen vollständig eingepreist.
Auch bei den Technologieaktien ist die Lage noch nicht wieder wirklich entspannt. Vor dem Hintergrund der Entlassung von CEO Jensen Huang beendete Nvidia bereits die sechste Verlustwoche in Folge. Am Freitag gerieten außerdem zahlreiche Halbleiterwerte erneut deutlich unter Druck.
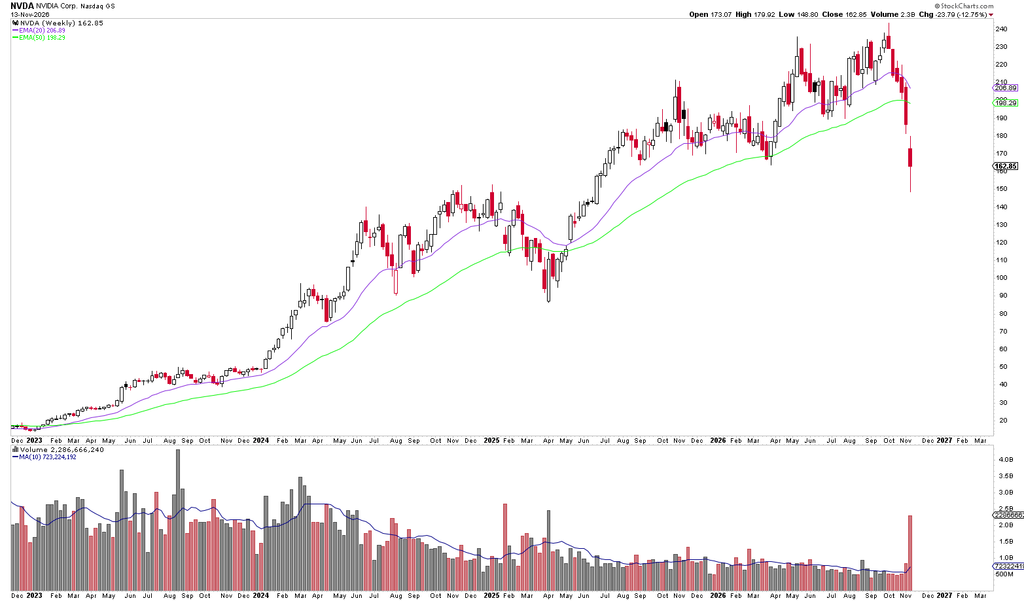
Die Probleme im Technologiesektor treffen den S&P 500 wegen der hohen Gewichtung der großen Tech-Unternehmen besonders stark. Gleichzeitig zeigt die bessere Entwicklung anderer Branchen aber, dass sich die Schwäche bislang nicht auf den gesamten Markt übertragen hat.
7.650 Punkte bleiben die entscheidende Hürde
Auch charttechnisch gibt es erste positive Signale, für einen echten Befreiungsschlag reicht es aber noch nicht.
In der Vorwoche war der S&P 500 bis an die Tages-EMA 200 zurückgefallen. Inzwischen konnte der Index die wichtige Zone um 7.550 Punkte wieder zurückerobern.
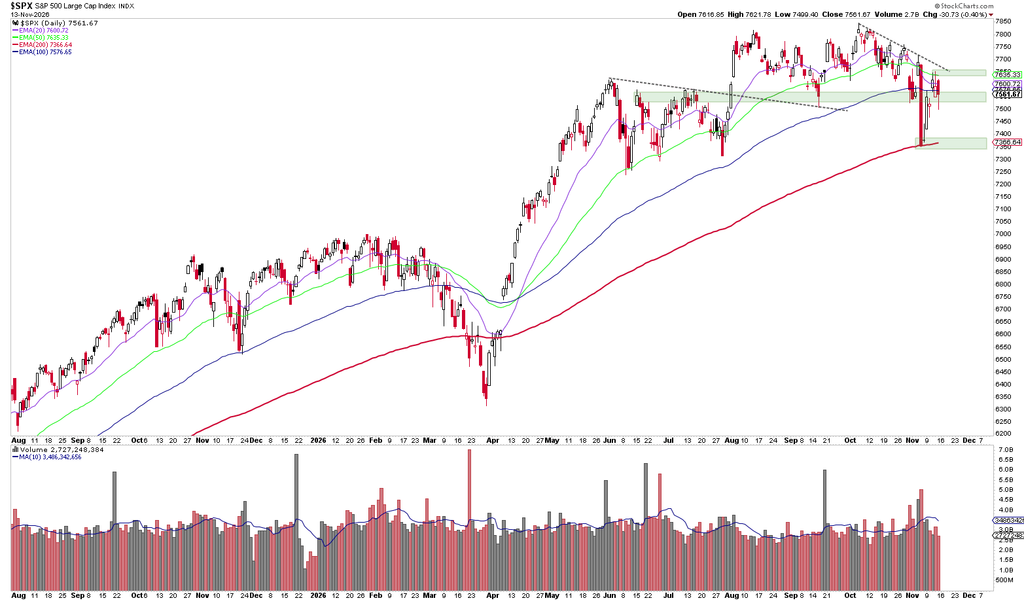
Solange sich der S&P 500 oberhalb von 7.550 Punkten halten kann, bleibt die aktuelle Stabilisierung zunächst intakt.
Für ein wirklich bullishes Signal muss der Index allerdings noch eine weitere Hürde überwinden. Im Bereich um 7.650 Punkte treffen aktuell die Tages-EMA 50 und eine kurzfristige Abwärtstrendlinie aufeinander.
Ein nachhaltiger Ausbruch über diese Zone würde das Chartbild deutlich verbessern und den Weg in Richtung der bisherigen Rekordstände wieder öffnen.
Bleibt der Ausbruch dagegen aus, besteht weiterhin die Gefahr, dass es sich bei der Bewegung der vergangenen Woche lediglich um eine Gegenbewegung innerhalb der laufenden Korrektur handelt.
Nvidia-Zahlen und US-Konsum im Fokus
In der neuen Handelswoche stehen erneut mehrere wichtige Termine an. Am Dienstag veröffentlicht Nvidia seine Quartalszahlen. Nach den starken Kursverlusten der vergangenen Wochen dürften diesmal nicht nur Umsatz und Gewinn im Mittelpunkt stehen. Besonders wichtig werden Aussagen zur weiteren Nachfrage nach KI-Chips, zu den Investitionen der großen Cloud-Anbieter und zum Ausblick für die kommenden Quartale.
Am gleichen Tag werden außerdem die US-Einzelhandelsumsätze für Oktober veröffentlicht. Zusammen mit den Quartalszahlen von Home Depot, Target und Walmart ergibt dies einen guten Eindruck davon, wie stabil der US-Konsument aktuell noch ist.
Author: Tobias Schmid
Datum: 16.11.2026